Zuletzt aktualisiert am 13. Oktober 2026
Mit einem Collar kauft ihr eine Absicherung für eure Aktien und bezahlt sie mit dem Verkauf eines Calls. Im Beispiel unten kostet der Schutz für 45 Tage netto nur $100 statt $515. Der Preis dafür steht nicht auf der Rechnung: Steigt die Aktie über den Strike des Calls, gebt ihr sie ab und seid an allem Weiteren nicht mehr beteiligt. Wer das vorher durchrechnet, weiß genau, worauf er sich einlässt.
- Ein Collar besteht aus 100 Aktien, einem gekauften Put unter dem Kurs und einem verkauften Call über dem Kurs.
- Die Call-Prämie finanziert den Put ganz oder teilweise. Geht beides exakt auf, spricht man vom Zero Cost Collar.
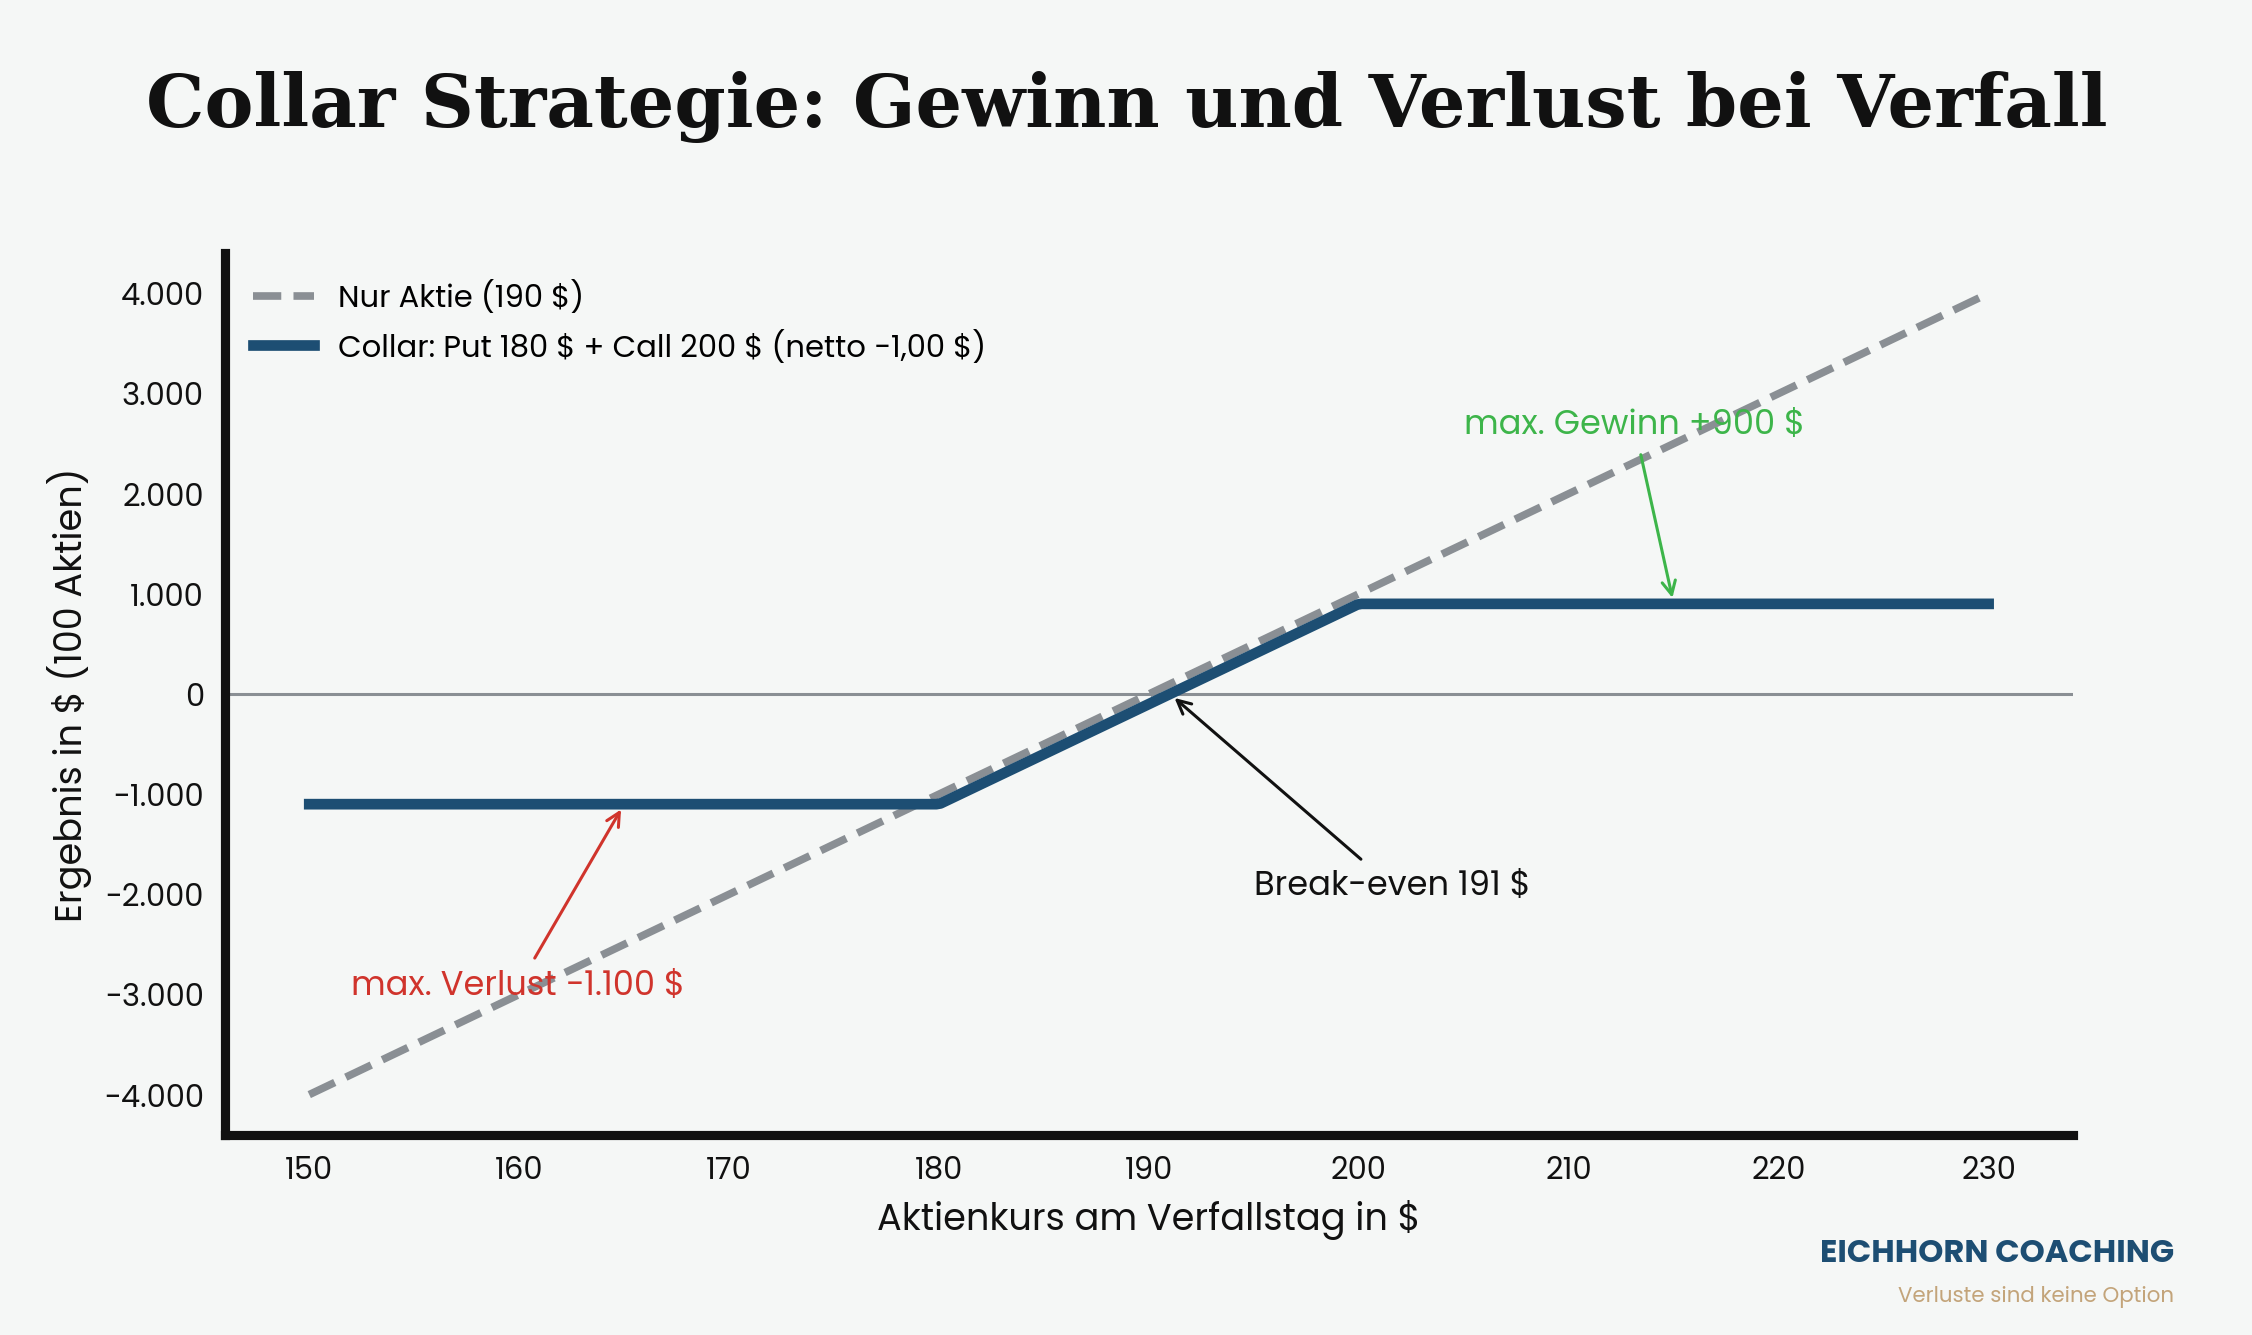
- Verlust und Gewinn sind beide gedeckelt. Im Beispiel liegt der maximale Verlust bei $1.100, der maximale Gewinn bei $900.
- Der eigentliche Nachteil ist der gedeckelte Gewinn. Bei einer starken Rally verkauft ihr eure Aktie zu billig.
| Einsatzzweck | Günstige Absicherung einer bestehenden Aktien- oder ETF-Position |
|---|---|
| Markterwartung | Seitwärts bis leicht steigend, mit Sorge vor einem Rücksetzer |
| Bestandteile | 100 Aktien + 1 Long Put (unter dem Kurs) + 1 Short Call (über dem Kurs), gleiche Laufzeit |
| Maximaler Verlust | (aktueller Kurs − Put-Strike + Nettokosten) × 100 |
| Maximaler Gewinn | (Call-Strike − aktueller Kurs − Nettokosten) × 100 |
| Break-even | Aktueller Kurs + Nettokosten (bzw. − Nettoeinnahme) |
| Kosten | Put-Prämie minus Call-Prämie, oft nahe null |
| Basiswerte | Aktien und ETFs mit liquiden Optionen |
Wie funktioniert eine Collar Strategie?
Der Collar setzt sich aus zwei bekannten Bausteinen zusammen. Der erste ist ein Protective Put: Ihr kauft einen Put unter dem aktuellen Kurs und seid ab diesem Strike gegen weitere Verluste geschützt. Der zweite ist ein Covered Call: Ihr verkauft einen Call über dem Kurs und kassiert dafür eine Prämie. Mit dieser Prämie bezahlt ihr den Put.
Zusammen entsteht ein Korridor, daher der Name (englisch „collar“, Kragen). Unterhalb des Put-Strikes gleicht der Put jeden weiteren Kursverlust aus. Oberhalb des Call-Strikes müsst ihr die Aktien zum Strike abgeben. Dazwischen bewegt sich eure Position ganz normal mit der Aktie.
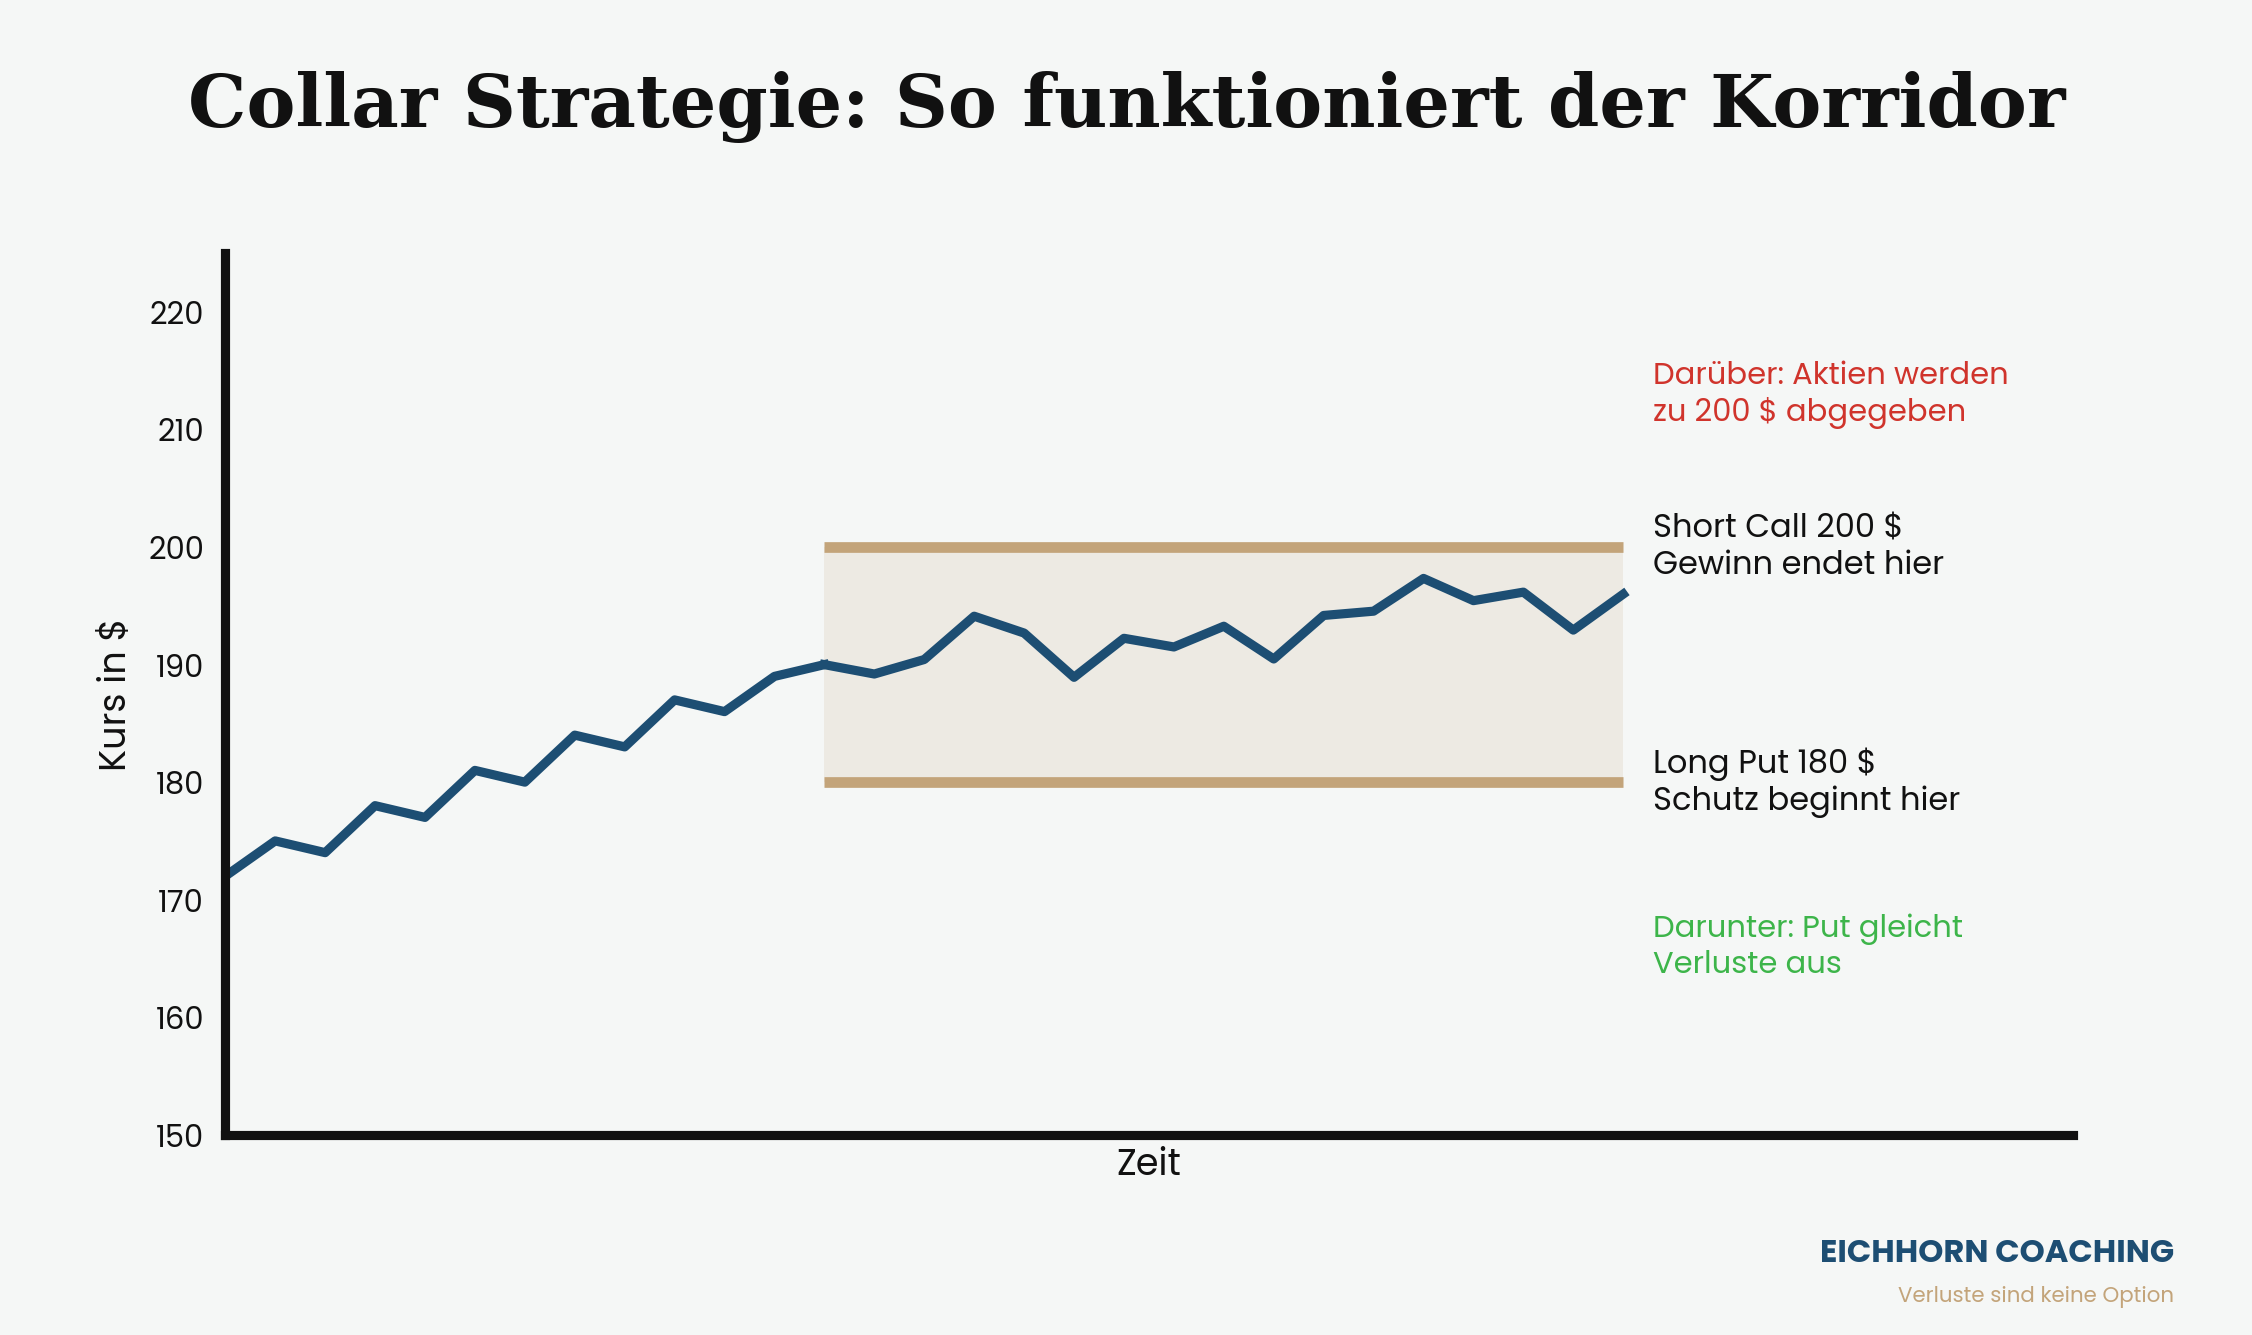
Beide Optionen haben normalerweise dieselbe Laufzeit. Manche Trader kombinieren einen kurzen Call mit einem längeren Put und rollen den Call mehrmals. Das kann die Kosten weiter senken, macht die Position aber deutlich aufwendiger: Nach dem Verfall des Calls habt ihr einen reinen Put, bis ihr den nächsten Call verkauft. Für den Einstieg ist die gleiche Laufzeit klarer.
Collar Beispiel: die Rechnung mit echten Zahlen
Ihr habt 100 Aktien zu $150 gekauft, heute stehen sie bei $190. Auf dem Papier liegen $4.000 Gewinn. In drei Wochen kommen Quartalszahlen. Verkaufen wollt ihr nicht, den Gewinn riskieren aber auch nicht.
Ihr eröffnet einen Collar mit 45 Tagen Laufzeit:
| Baustein | Strike | Delta | Prämie je Aktie | Für 100 Aktien |
|---|---|---|---|---|
| Long Put (kaufen) | $180 | −0,31 | −$5,15 | −$515 |
| Short Call (verkaufen) | $200 | 0,33 | +$4,15 | +$415 |
| Nettokosten | −$1,00 | −$100 |
(Vereinfachte Modellrechnung mit impliziter Volatilität von 36 % beim Put und 30 % beim Call. Echte Preise aus der Optionskette weichen davon ab.)
Auffällig: Beide Strikes liegen $10 vom Kurs entfernt, trotzdem kostet der Put mehr, als der Call einbringt. Das liegt am Downside Skew. Puts werden am Markt fast immer mit höherer impliziter Volatilität gehandelt, weil viele Anleger Absicherung kaufen. Ein Collar mit symmetrischen Strikes ist deshalb selten ganz kostenlos.
Ab Eröffnung stehen drei Zahlen fest. Mehr als $1.100 unter dem heutigen Wert könnt ihr bis zum Verfall nicht verlieren: $10 bis zum Put plus $1 Nettokosten, mal 100. Mehr als $900 könnt ihr nicht gewinnen: $10 bis zum Call minus $1 Nettokosten. Und ab $191 liegt ihr im Plus.
Szenario 1: Die Aktie fällt auf $160
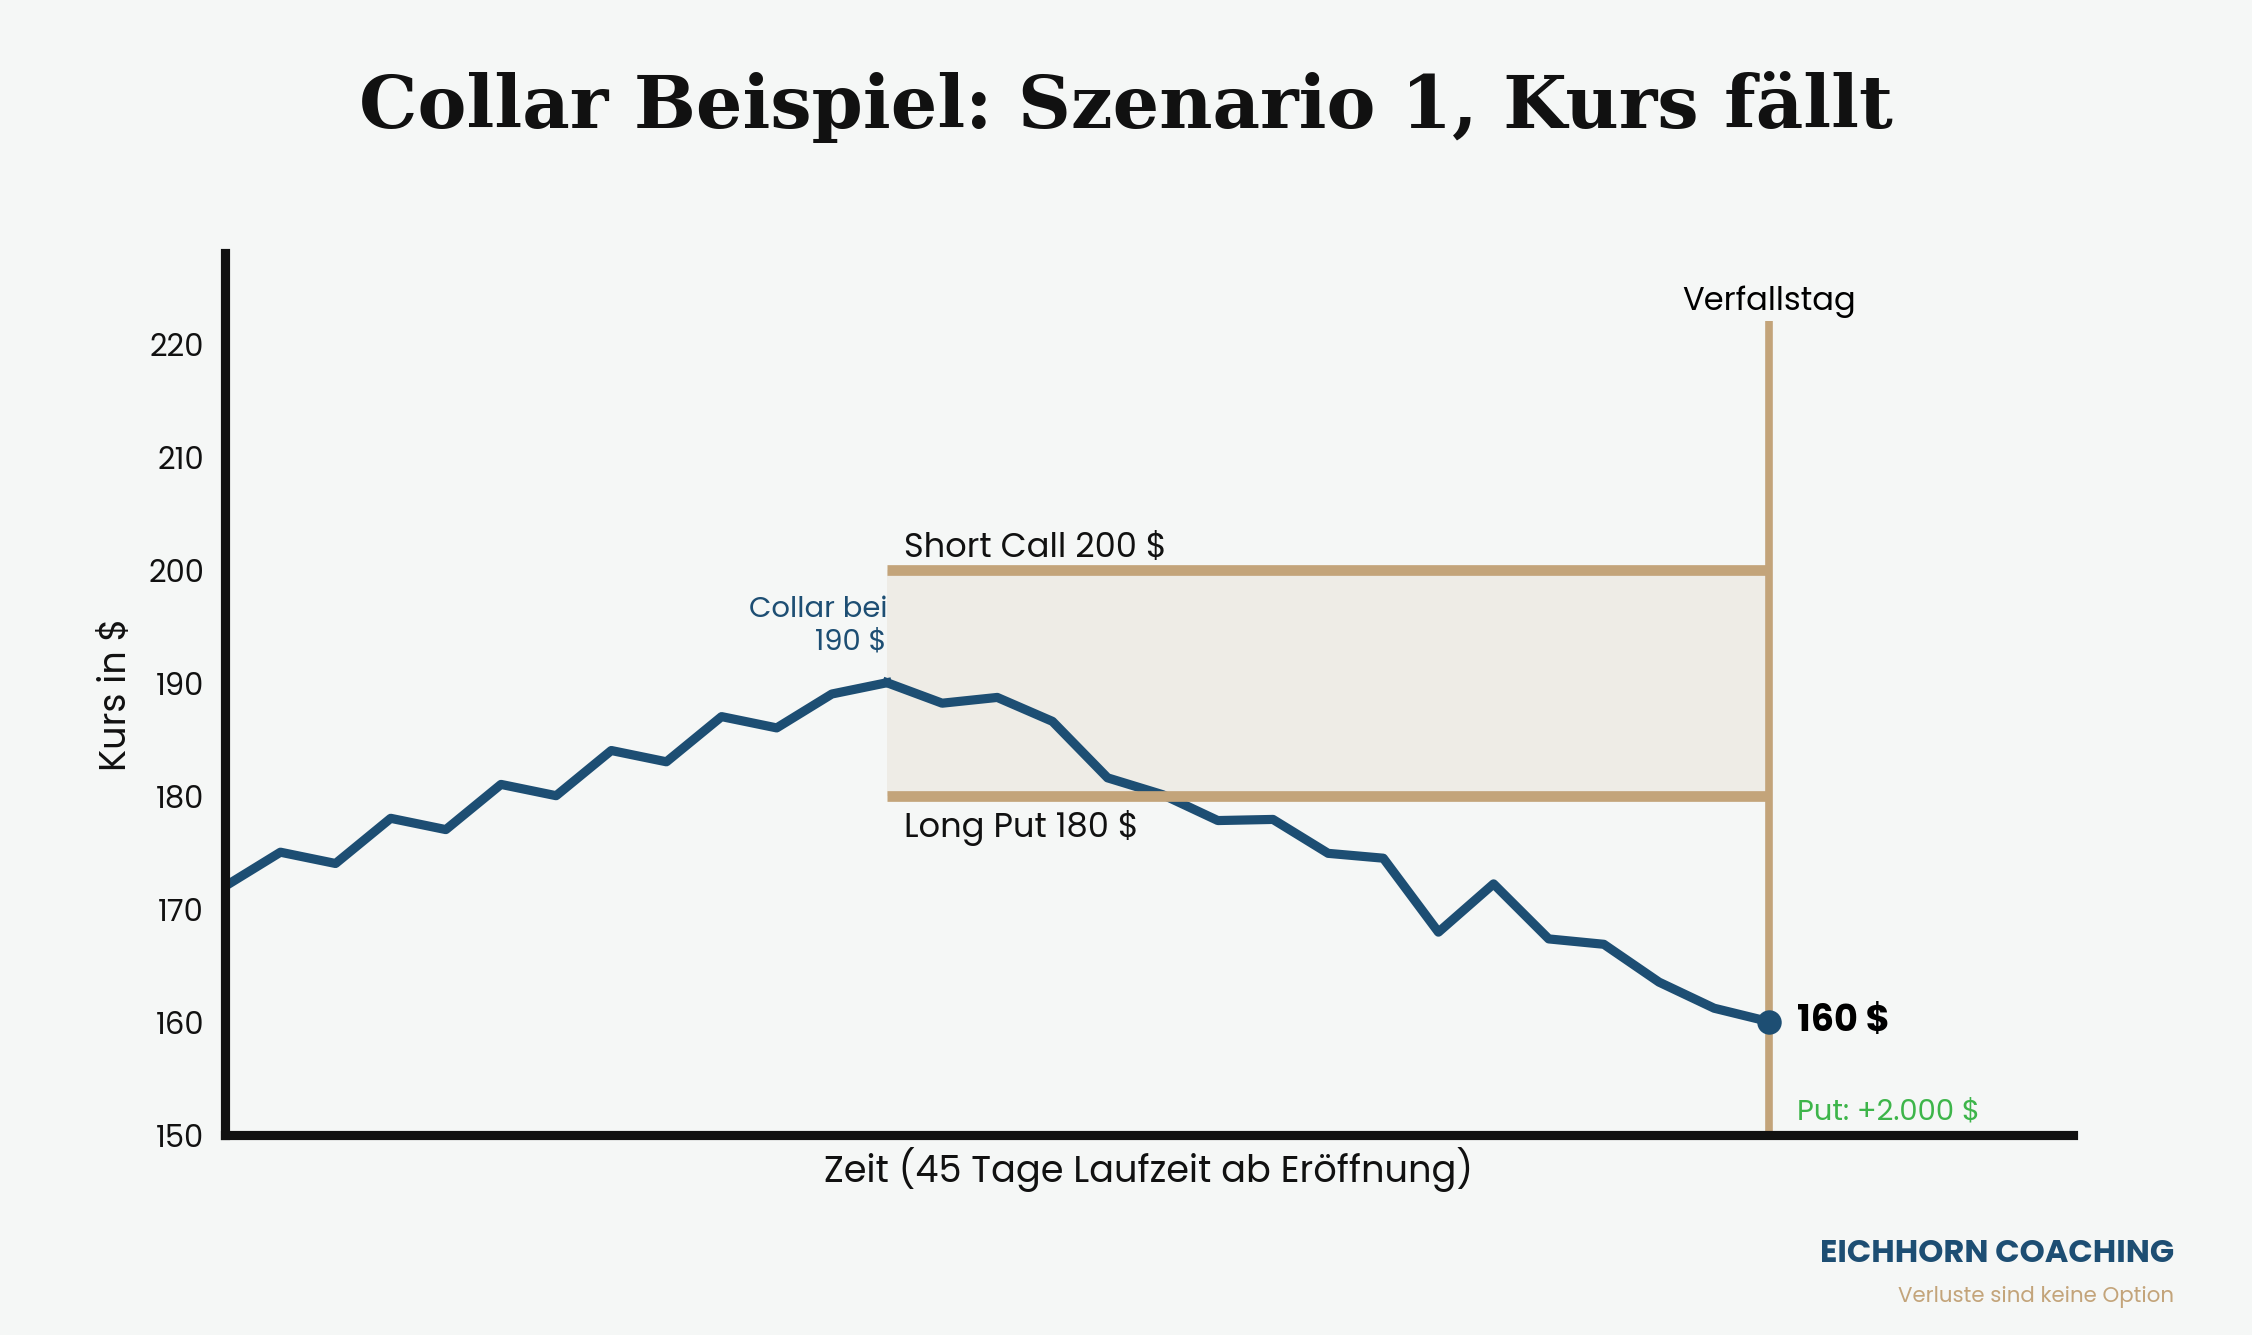
Die Zahlen enttäuschen, die Aktie rutscht auf $160. Eure 100 Aktien haben $3.000 verloren. Der Put hat jetzt einen inneren Wert von $20 je Aktie, also $2.000. Der Call verfällt wertlos. Nach Abzug der $100 Nettokosten verliert ihr $1.100 statt $3.000.
Was ihr danach macht, entscheidet ihr selbst. Glaubt ihr weiter an die Aktie, verkauft ihr nur den Put, nehmt die $2.000 mit und behaltet die Aktien. Wollt ihr raus, übt ihr den Put aus und verkauft zu $180. Gemessen am Einstand von $150 bleiben dann trotz Kurssturz $2.900 Gewinn übrig.
Szenario 2: Die Aktie steigt auf $210
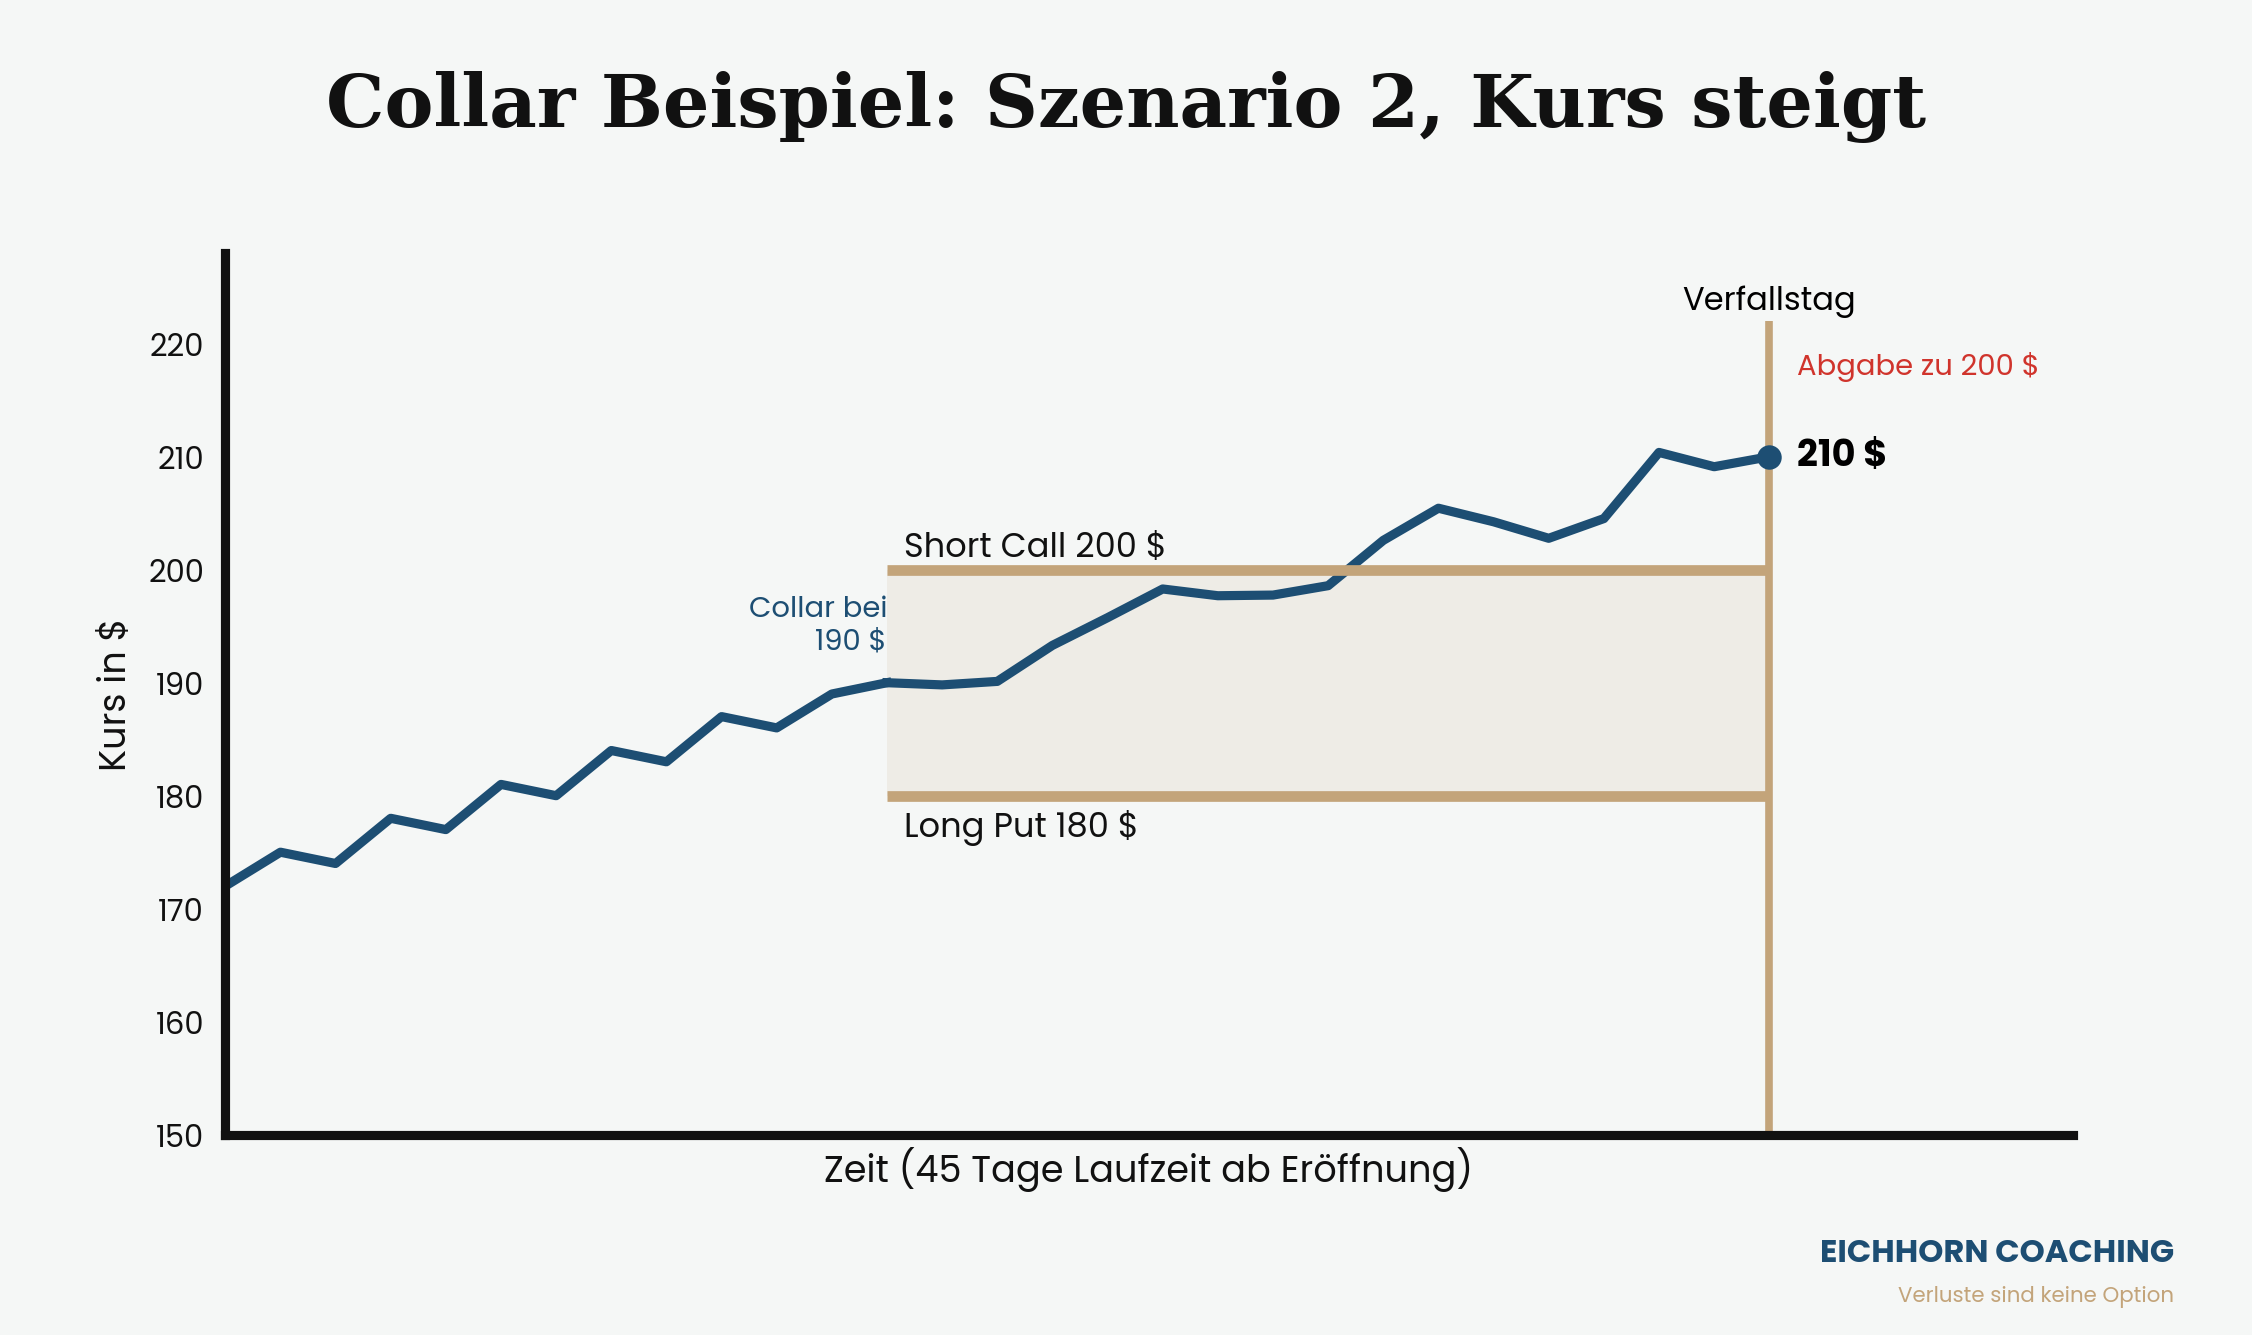
Die Zahlen überzeugen, die Aktie springt auf $210. Der Put verfällt wertlos, der Call wird ausgeübt. Ihr verkauft eure Aktien zu $200. Aus der Position bleiben $900 Gewinn: $1.000 Kursanstieg bis zum Strike minus $100 Nettokosten.
Verloren habt ihr also nichts. Entgangen sind euch aber $1.100: Ohne Collar hättet ihr $2.000 verdient, mit Collar $900. Dazu kommt ein zweiter Effekt: Die Aktien sind aus dem Depot, und ihr realisiert den gesamten Kursgewinn seit dem Kauf zu $150. Wer die Aktie behalten wollte, kann den Call vor dem Verfall zurückkaufen und höher rollen. Das kostet dann allerdings Geld.
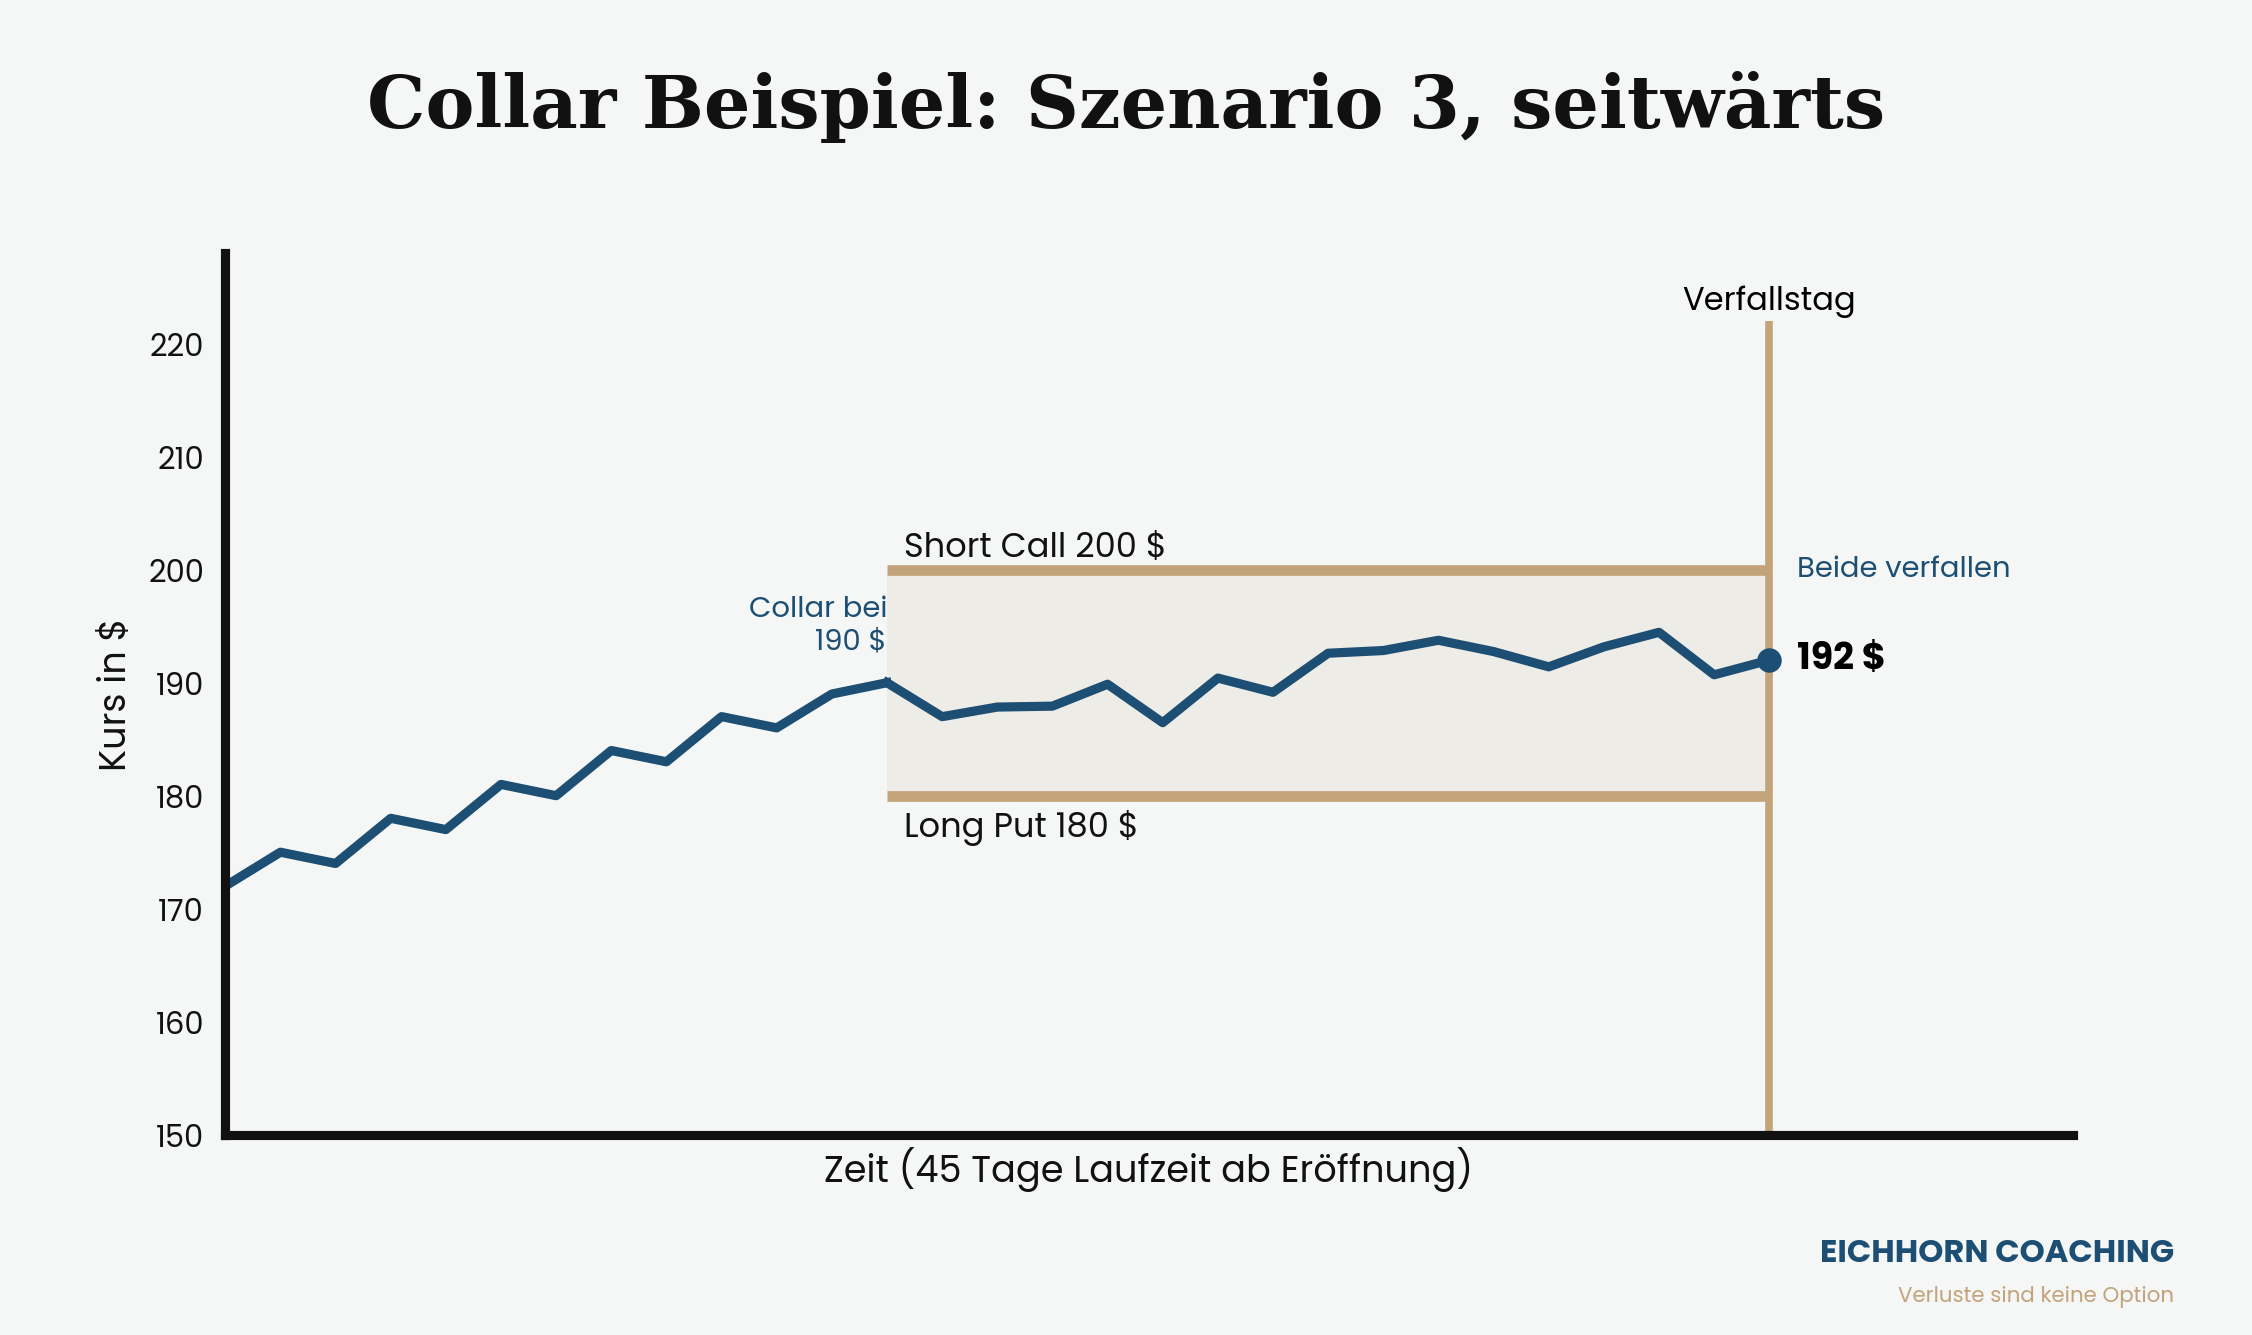
Szenario 3: Die Aktie bleibt bei $192
Die Zahlen sind unauffällig, die Aktie steht am Verfallstag bei $192. Beide Optionen verfallen wertlos. Die Aktien haben $200 zugelegt, minus $100 Nettokosten bleiben $100. Ihr behaltet die Aktien und könnt, wenn ihr wollt, einen neuen Collar eröffnen.
Alle Szenarien im Überblick, gerechnet ab dem Kurs von $190:
| Kurs bei Verfall | Nur Aktie | Collar 180/$200 |
|---|---|---|
| $160 | −$3.000 | −$1.100 |
| $180 | −$1.000 | −$1.100 |
| $190 | $0 | −$100 |
| $192 | +$200 | +$100 |
| $200 | +$1.000 | +$900 |
| $210 | +$2.000 | +$900 |
Zero Cost Collar: Absicherung ohne Nettokosten
Beim Zero Cost Collar wählt ihr den Call so, dass seine Prämie den Put komplett bezahlt. Im Beispiel reicht der Call bei $200 dafür nicht. Rückt ihr ihn auf $195 herunter, bringt er rund $5,85 ein. Damit bekommt ihr sogar $0,70 je Aktie mehr, als der Put kostet.
| Collar 180/$200 | Zero Cost Collar 180/$195 | |
|---|---|---|
| Nettokosten je Aktie | −$1,00 | +$0,70 (Einnahme) |
| Maximaler Verlust | $1.100 | $930 |
| Maximaler Gewinn | $900 | $570 |
| Aktie wird abgegeben ab | $200 (+5,3 %) | $195 (+2,6 %) |
Kostenlos heißt also nur, dass kein Geld abfließt. Bezahlt wird mit Spielraum nach oben: Schon ab 2,6 % Kursplus seid ihr die Aktie los. Ob sich das lohnt, hängt davon ab, wie stark ihr an der Position hängt.
Nachteile der Collar Option
Der größte Nachteil ist der gedeckelte Gewinn. Nach einer Enttäuschung erholen sich Aktien oft kräftig, und genau diese Erholung verpasst ihr, wenn der Call zu eng sitzt. Wer Collars regelmäßig einsetzt, erlebt einen unangenehmen Filter: Die stärksten Aktien werden über die Calls ausgebucht, die schwachen bleiben im Depot.
Dazu kommt die Steuer. Wird der Call ausgeübt, realisiert ihr den Kursgewinn seit dem Kauf der Aktie, ob ihr wollt oder nicht. Bei einer Aktie, die ihr vor Jahren günstig gekauft habt, kann das mehr kosten als jede Optionsprämie.
Und dann die Dividende. Liegt der Call kurz vor dem Ex-Dividenden-Tag im Geld, kann der Käufer ihn vorzeitig ausüben, um die Dividende mitzunehmen. Prüft deshalb vor der Eröffnung, ob in die Laufzeit ein Dividendentermin fällt.
Schließlich der Aufwand. Ihr führt zwei Optionen, die ihr beobachten und gegebenenfalls rollen müsst. Ein einfacher Put ist weniger Arbeit.
Wann lohnt sich eine Collar Strategie?
Der Collar passt, wenn ihr eine Aktie grundsätzlich halten wollt, ein konkretes Risiko vor euch seht und mit einem Verkauf zum Call-Strike leben könntet. Typische Anlässe sind Quartalszahlen, ein Zinsentscheid oder eine Position, die nach einer langen Rally einen großen Teil eures Depots ausmacht.
Weniger gut passt er, wenn ihr mit einem starken Anstieg rechnet oder die Aktie auf keinen Fall abgeben wollt. Dann ist ein reiner Put die bessere Wahl, auch wenn er teurer ist. Und wer vor allem Einkommen will und das Abwärtsrisiko tragen kann, bleibt beim Covered Call.
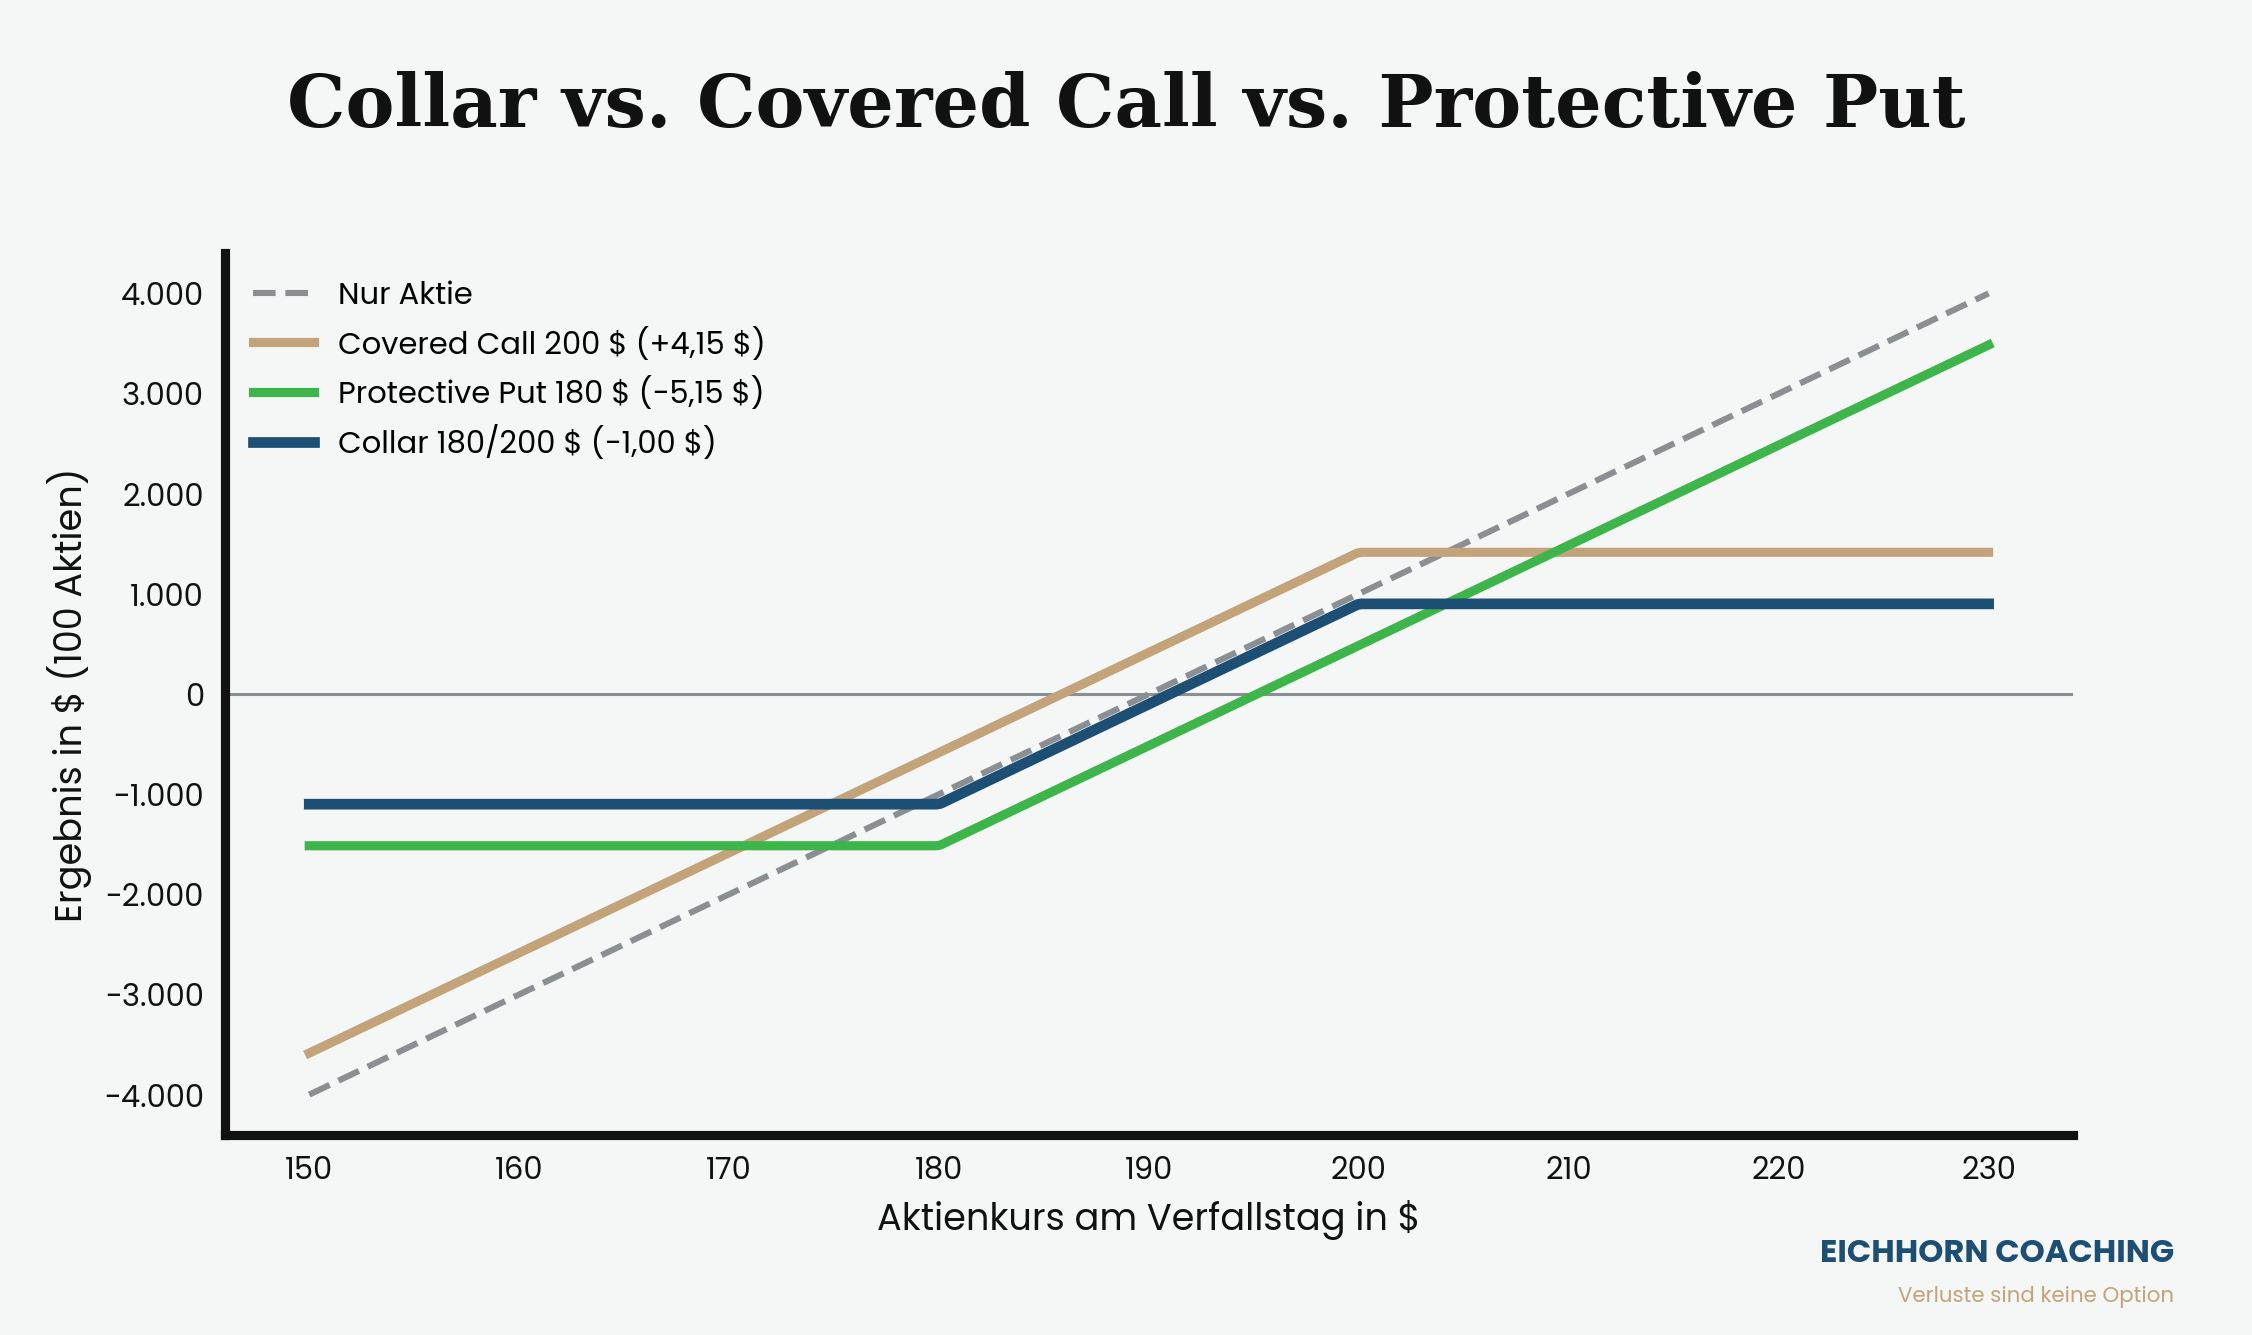
| Strategie | Kosten (je Aktie) | Max. Verlust | Max. Gewinn |
|---|---|---|---|
| Nur Aktie | $0 | bis Totalverlust | unbegrenzt |
| Covered Call $200 | +$4,15 | bis Totalverlust, um $415 gemindert | $1.415 |
| Protective Put $180 | −$5,15 | $1.515 | unbegrenzt, abzüglich $515 |
| Collar 180/$200 | −$1,00 | $1.100 | $900 |
Tipps für die Collar Option
Strikes über das Delta wählen
Mit dem Delta steuert ihr, wie eng der Korridor wird. Im Beispiel haben Put und Call ein Delta von etwa 0,3. Wer mehr Luft nach oben will, geht mit dem Call auf ein Delta um 0,20 und nimmt dafür höhere Nettokosten oder einen tieferen Put in Kauf.
Laufzeit passend zum Risiko
Hängt die Sorge an einem Termin, reicht eine Laufzeit, die kurz danach endet. 30 bis 60 Tage sind ein gängiger Rahmen. Längere Collars binden euch länger an den gedeckelten Gewinn.
Volatilität beachten
Steigt die implizite Volatilität vor Quartalszahlen, werden beide Optionen teurer. Für den Collar ist das weniger schlimm als für einen reinen Put, weil ihr den teureren Call ja verkauft. Den Skew zwischen Put und Call hebt das allerdings nicht auf.
Früh schließen oder rollen
Ihr müsst den Collar nicht bis zum Verfall halten. Nähert sich die Aktie dem Call-Strike und ihr wollt sie behalten, rollt ihr den Call auf einen höheren Strike oder eine spätere Laufzeit. Nach einem Absturz könnt ihr den Put mit Gewinn verkaufen und neu entscheiden.
Nach der Ausübung zurück in die Aktie
Wurden die Aktien über den Call abgegeben, könnt ihr sie mit einem Cash Secured Put wieder einsammeln und kassiert dabei erneut Prämie. Das ist der Kreislauf der Wheel-Strategie.
Video: Die Collar Strategie in der Praxis
Alternativen zum Collar
Der Protective Put schützt genauso, lässt euch aber den vollen Gewinn nach oben. Dafür zahlt ihr die komplette Prämie, im Beispiel $515 statt $100.
Der Bear Put Spread verbilligt den Put durch einen zweiten, verkauften Put mit tieferem Strike. Der Gewinn nach oben bleibt offen, der Schutz reicht aber nur bis zum unteren Strike.
Besteht euer Depot aus vielen Einzelwerten, kann ein Put auf einen Index günstiger sein als viele einzelne Collars. Mehr dazu im Artikel Portfolio mit Put-Optionen absichern und auf unserer Übersichtsseite zum Hedging.
Und die Steuern?
In Deutschland zählen Prämien und Ergebnisse aus Optionen zu den Kapitalerträgen. Wird der Call ausgeübt oder übt ihr den Put aus, verkauft ihr zusätzlich die Aktien und realisiert deren Kursgewinn. Wie Prämien und Veräußerungsgewinn in eurem Fall verrechnet werden, klärt ihr am besten mit eurem Steuerberater. Dieser Artikel ist keine steuerliche Beratung.
FAQ: Häufige Fragen zur Collar Strategie
Wie wir mit Optionen absichern und Prämien einnehmen
Im Optionsbrief zeigen wir alle zwei Wochen, wie wir selbst handeln: welche Stillhalter-Positionen wir eingehen, wie wir sie absichern und welche Handelsideen wir gerade verfolgen. Wer mit den Grundlagen starten will, holt sich zuerst das kostenlose Delta-10-E-Book.
Alle Zahlen in diesem Artikel sind vereinfachte Modellrechnungen (Black-Scholes, 45 Tage Laufzeit, implizite Volatilität 36 % für Puts und 30 % für Calls, ohne Zinsen, Gebühren und Dividenden) und dienen nur der Erklärung. Sie sind keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Optionen können wertlos verfallen, Aktien können über den Call zu einem Preis unter dem Marktkurs abgegeben werden.