Der Iron Condor besteht aus vier Optionen: zwei verkauften, die die Prämie bringen, und zwei gekauften, die den Verlust begrenzen. Bleibt der Kurs bis zum Verfall zwischen den verkauften Strikes, bleibt die Prämie im Konto. Der Preis dafür ist ein Verhältnis, das kaum ein Anbieter offen hinschreibt: Der maximale Verlust ist meist drei- bis fünfmal so groß wie die Prämie.
Das macht die Strategie nicht schlecht, aber es macht sie zu etwas anderem, als die üblichen Beschreibungen suggerieren. Der Iron Condor ist keine Strategie mit gutem Chance-Risiko-Verhältnis, sondern eine mit hoher Trefferquote. Wer das verwechselt, rechnet sich die Sache schön. Dieser Artikel zeigt den Aufbau, beide Break-even-Punkte, eine realistische Rechnung und die Stellen, an denen es in der Praxis teuer wird.
- Vier Optionen, gleiche Laufzeit, gleicher Basiswert: Short Put und Short Call aus dem Geld, Long Put und Long Call weiter außen.
- Maximaler Gewinn: die erhaltene Netto-Prämie, überall zwischen den beiden verkauften Strikes, nicht auf einem Punkt.
- Maximaler Verlust: Flügelbreite minus Netto-Prämie.
- Zwei Break-even-Punkte: verkaufter Put minus Prämie, verkaufter Call plus Prämie.
- Realistische Prämie: 20 bis 35 Prozent der Flügelbreite. Nicht 60.
- Nötige Trefferquote im Beispiel: rund 78 Prozent, nur um plus/minus null zu spielen.
Aufbau aus vier Optionen
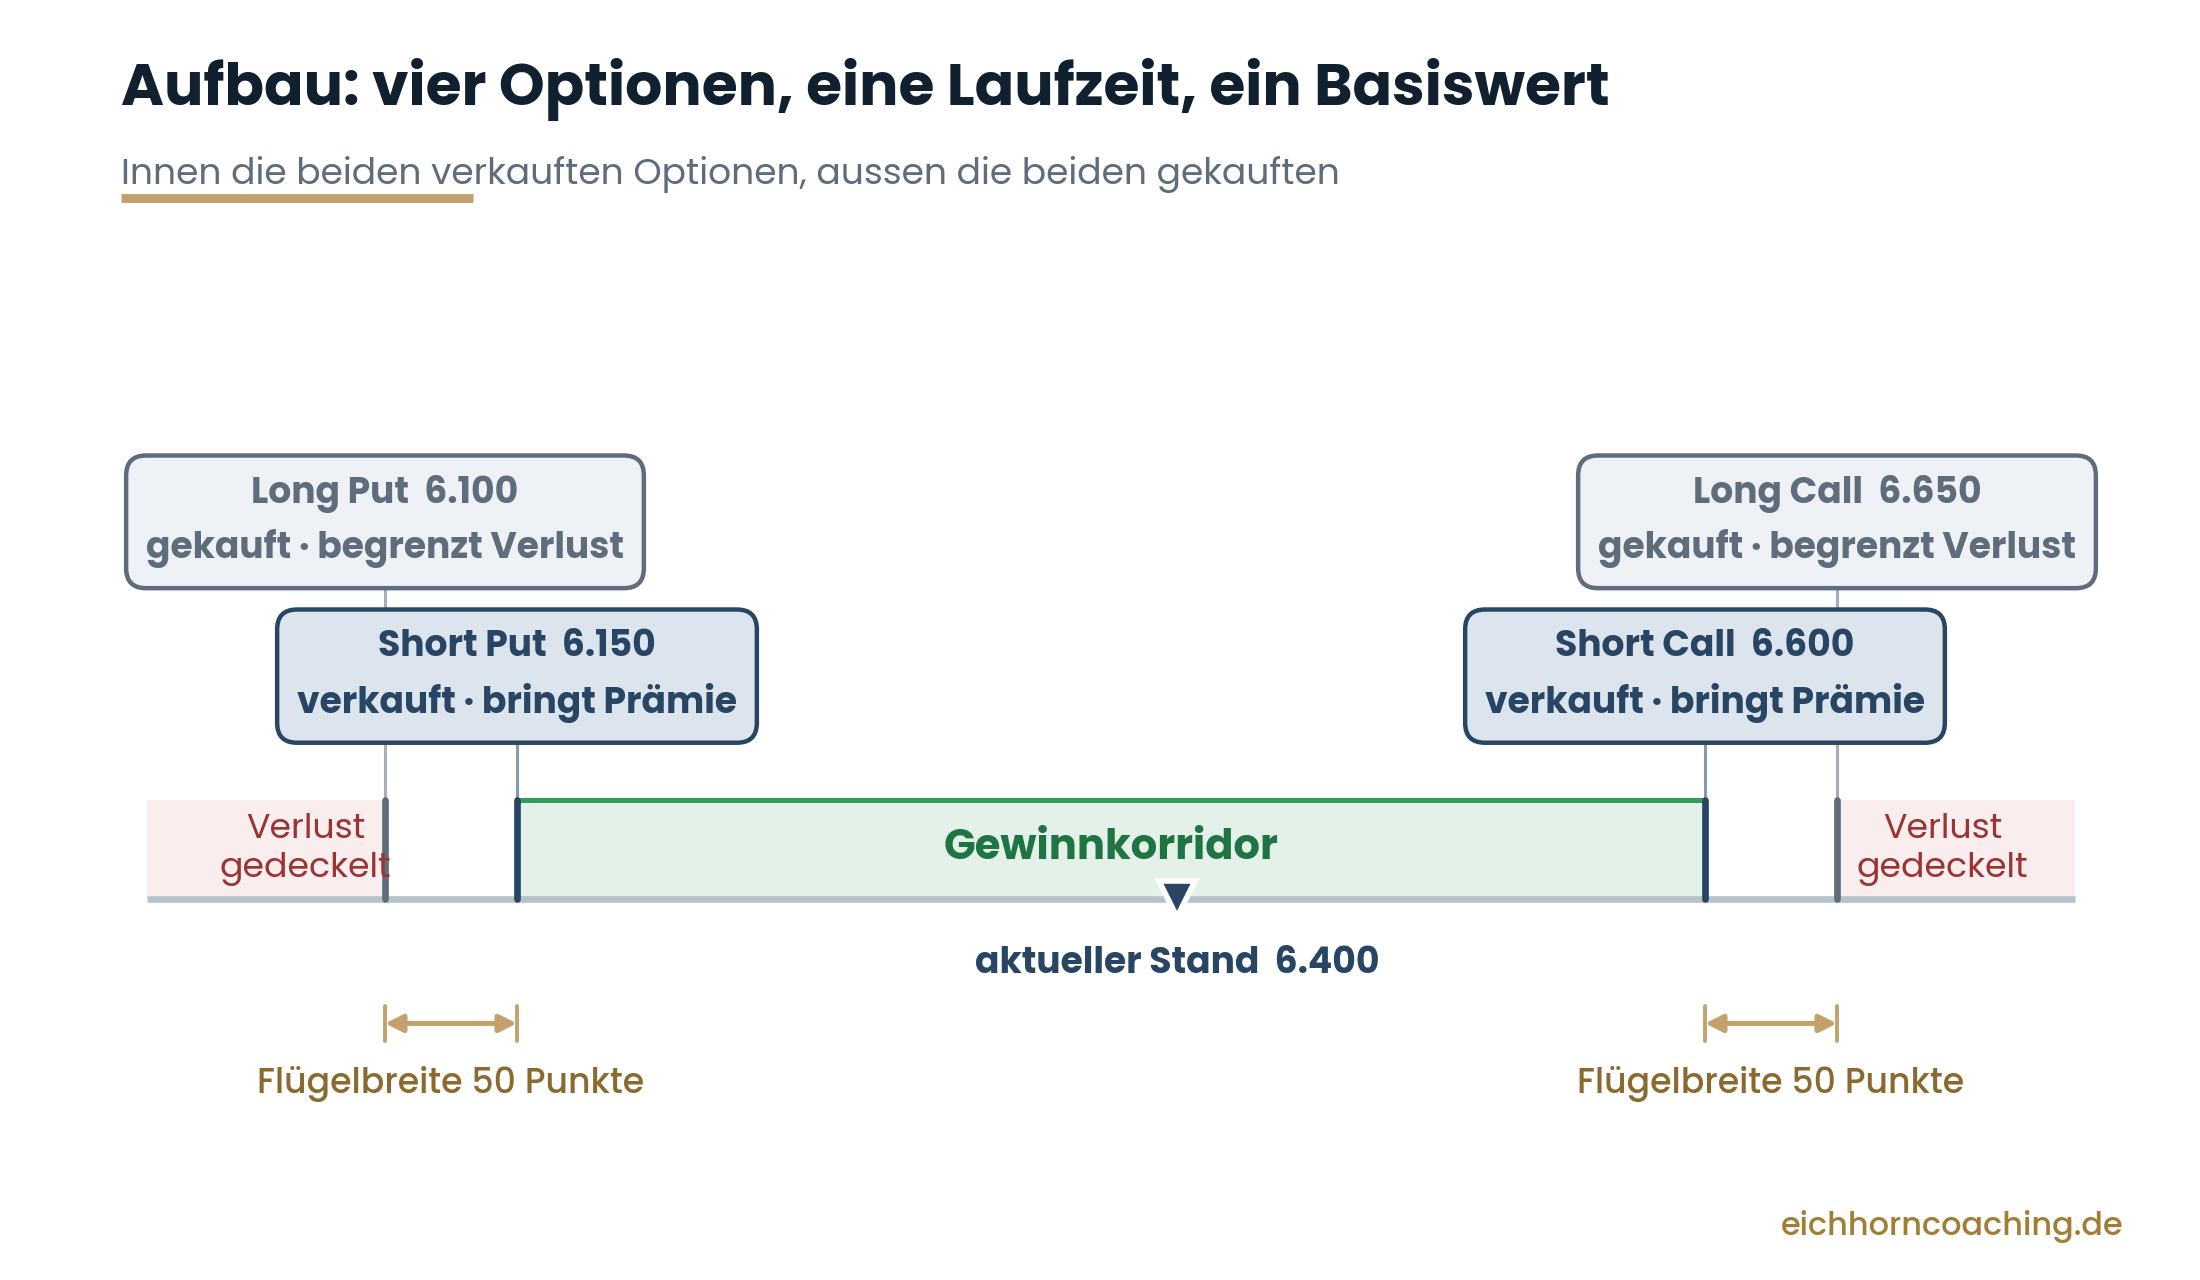
| Merkmal | Iron Condor |
|---|---|
| Markterwartung | Seitwärts, ruhige Bewegung |
| Ziel | Prämieneinnahme |
| Prämie | bei Eröffnung als Gutschrift, endgültig erst beim Schließen |
| Maximaler Gewinn | Netto-Prämie |
| Maximaler Verlust | Flügelbreite × Multiplikator − Netto-Prämie |
| Break-even | zwei Punkte, außerhalb der Short-Strikes |
| Bestandteile | 1 × Long Put, 1 × Short Put, 1 × Short Call, 1 × Long Call |
| Basiswerte | liquide Indizes und Aktien; bei Indexoptionen Barausgleich |
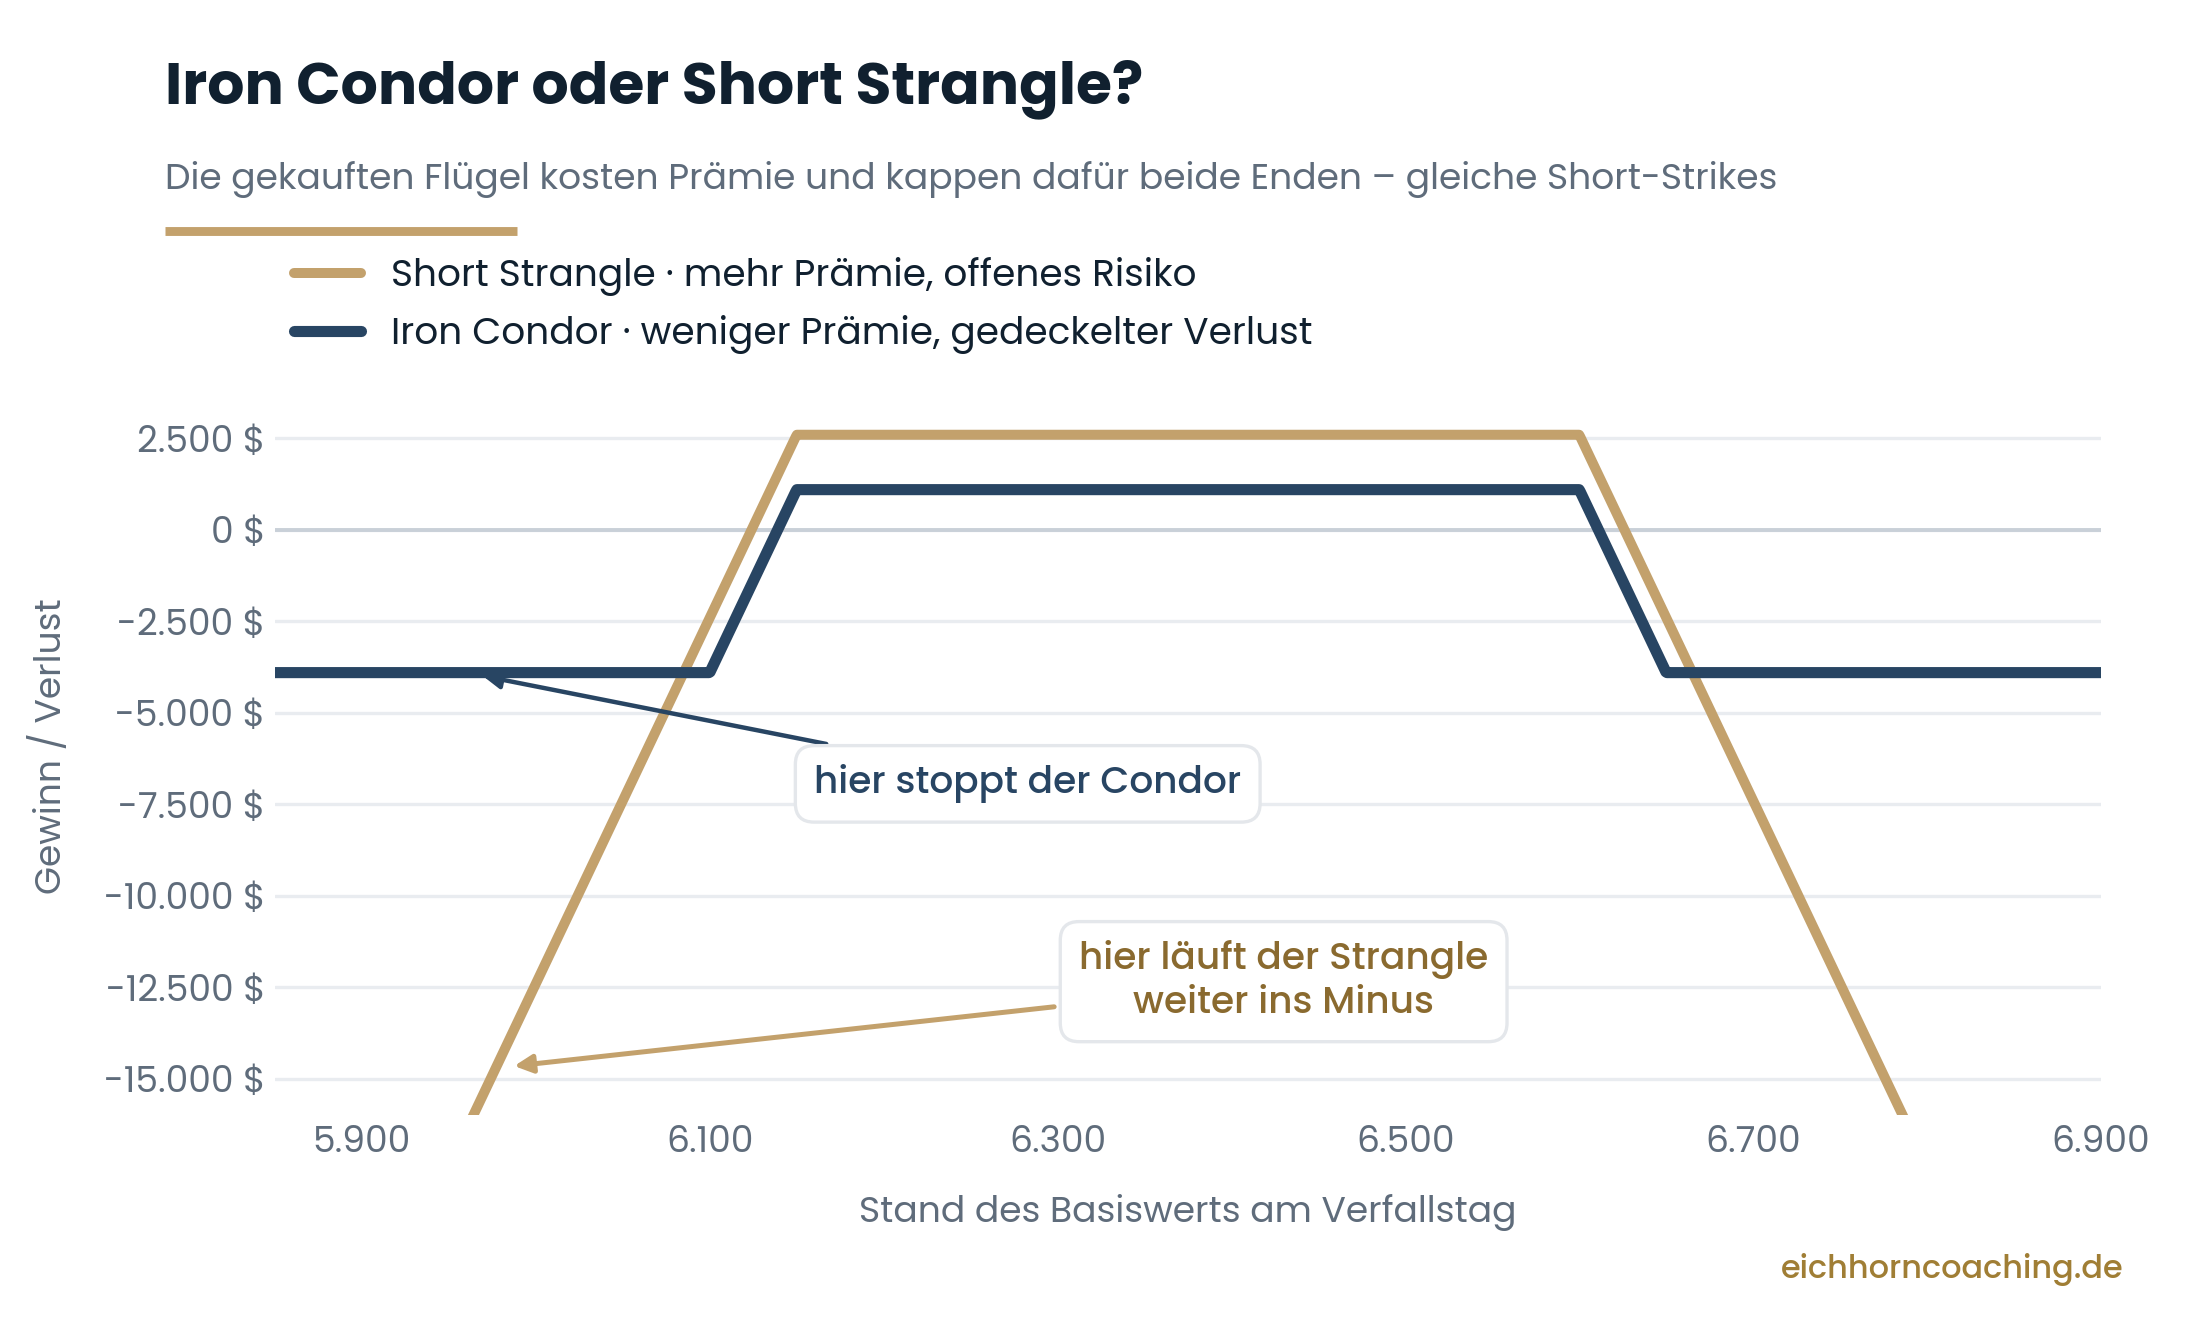
Verkauft man nur den Put und den Call ohne die äußeren Flügel, entsteht ein Short Strangle: mehr Prämie, aber offenes Risiko. Die gekauften Optionen sind also nichts anderes als eine Versicherung, die man aus der eigenen Prämie bezahlt.
Die Struktur verschieben
Ein Iron Condor muss nicht symmetrisch um den aktuellen Kurs liegen. Wer eine leichte Richtungserwartung hat, verschiebt die gesamte Struktur, bei bullischer Neigung alle vier Strikes nach oben, bei bärischer nach unten. Was nicht funktioniert: beide verkauften Optionen auf dieselbe Seite des Kurses zu legen. Dann handelt es sich nicht mehr um einen Condor, sondern um einen Credit Spread.
Gewinn, Verlust und die beiden Break-even-Punkte
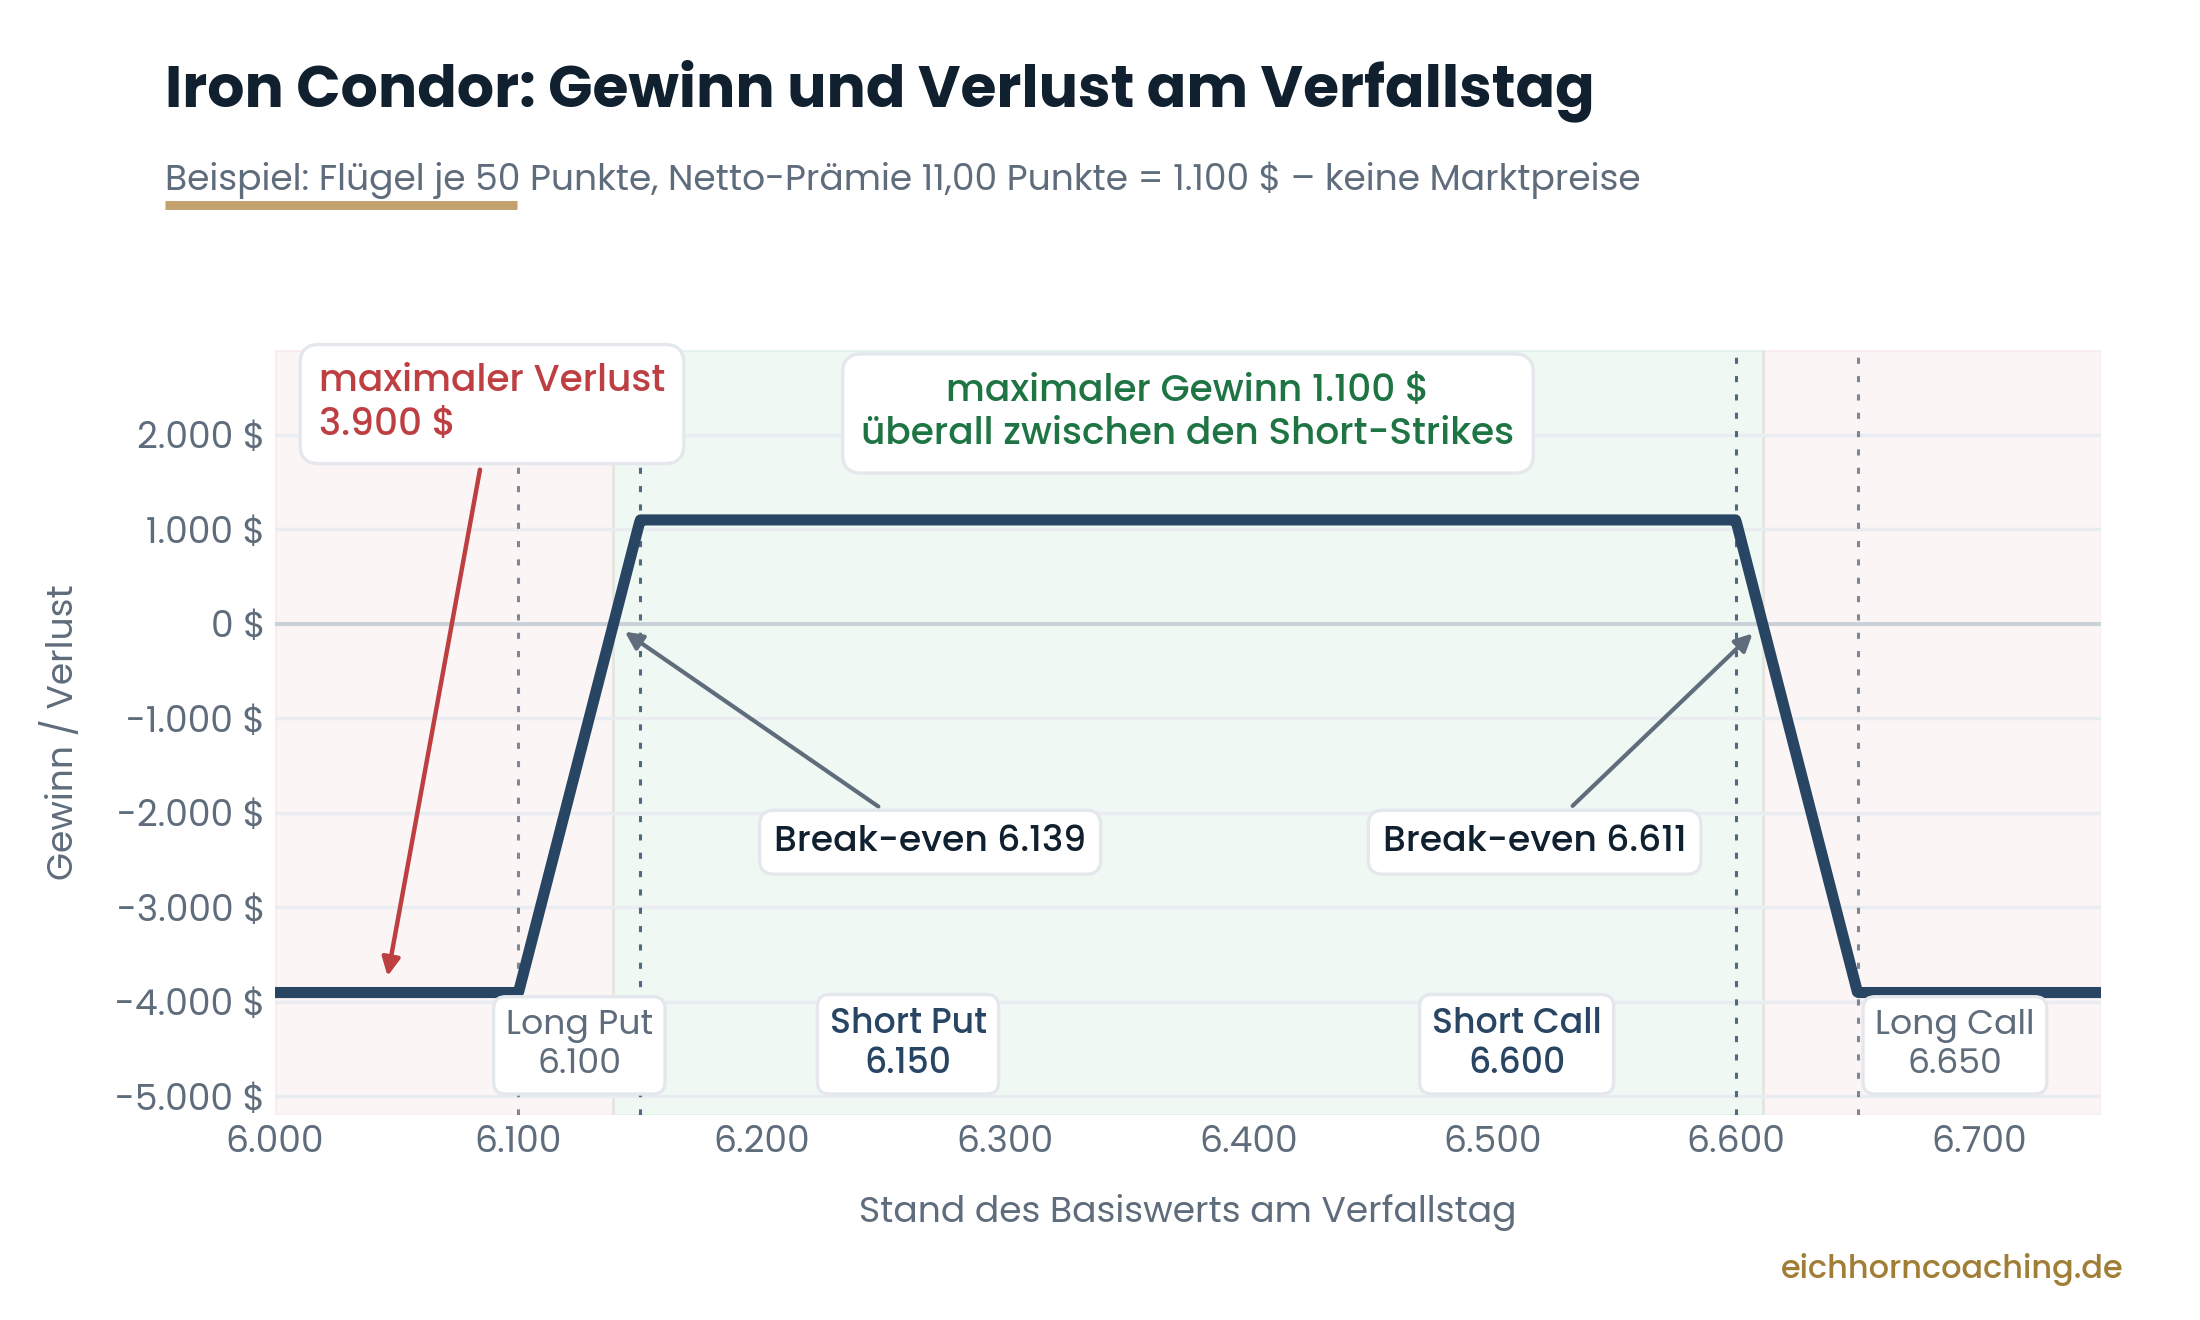
Unterer Break-even = Strike des verkauften Puts − Netto-Prämie
Oberer Break-even = Strike des verkauften Calls + Netto-Prämie
Diese zwei Zahlen fehlen in den meisten Beschreibungen, und sie sind die wichtigsten der ganzen Strategie. Sie sagen, wie weit sich der Markt bewegen darf, bevor aus Gewinn Verlust wird, und der Abstand ist kleiner, als das breite Plateau im Diagramm suggeriert.
Rechenbeispiel mit realistischen Größen
Ein Index steht bei 6.400 Punkten, Multiplikator 100, Laufzeit 30 Tage.
| Long Put | Short Put | aktueller Stand | Short Call | Long Call |
|---|---|---|---|---|
| 6.100 | 6.150 | 6.400 | 6.600 | 6.650 |
| Prämie aus Short Put und Short Call | + 17,00 Punkte |
| Kosten für Long Put und Long Call | − 6,00 Punkte |
| Netto-Prämie | 11,00 Punkte = $1.100 |
| Flügelbreite je Seite | 50 Punkte = $5.000 |
| Maximaler Verlust | 5.000 − 1.100 = $3.900 |
| Break-even unten / oben | 6.139 / 6.611 |
Beispielhafte Werte zur Veranschaulichung, keine Marktpreise. Die tatsächliche Prämie hängt von impliziter Volatilität, Restlaufzeit und Strike-Abstand ab.
Als Orientierung liegt die Netto-Prämie eines Iron Condor bei etwa 20 bis 35 Prozent der Flügelbreite. Wenn eine Rechnung $6.000 Prämie bei $10.000 Flügelbreite ausweist, also 60 Prozent, dann sind das keine Marktpreise. Solche Konditionen bietet der Optionsmarkt für Strikes aus dem Geld nicht. Wer mit solchen Zahlen kalkuliert, hält die Strategie für deutlich attraktiver, als sie ist.
Szenario 1: Der Kurs bleibt im Korridor
Der Index schließt bei 6.450. Alle vier Optionen verfallen wertlos, die $1.100 bleiben im Konto, abzüglich Gebühren. Dasselbe Ergebnis gilt bei 6.200, bei 6.400 und bei 6.590, überall zwischen den verkauften Strikes.
Während der Laufzeit sinkt dabei der Wert der Position, und genau das ist gewollt: Der Iron Condor wurde als Gutschrift eröffnet, also verdient man, wenn er billiger zurückzukaufen ist. Formulierungen wie „der Wert unseres Condors nimmt zu“ verdrehen die Richtung.
Szenario 2: Der Kurs bricht ein
Der Index fällt auf 6.000 Punkte. Der verkaufte Put bei 6.150 liegt 150 Punkte im Geld, der gekaufte Put bei 6.100 fängt ab dort auf. Das Ergebnis:
- Der Spread ist voll ausgelaufen: 50 Punkte × 100 = $5.000.
- Abzüglich der erhaltenen $1.100 bleibt ein Verlust von $3.900.
- Ohne die gekauften Flügel wären es bei einem Short Strangle $15.000 minus Prämie gewesen, also rund $13.300.
Genau dafür sind die Flügel da. Der Unterschied fällt allerdings nicht in jedem Szenario so drastisch aus: Bei einem Rückgang auf 6.120 hätte der Condor $1.900 verloren, der Strangle nur $1.300. Erst wenn der Kurs unter den gekauften Put läuft, spielt die Absicherung ihre Stärke aus.
Die Rechnung, die alles entscheidet
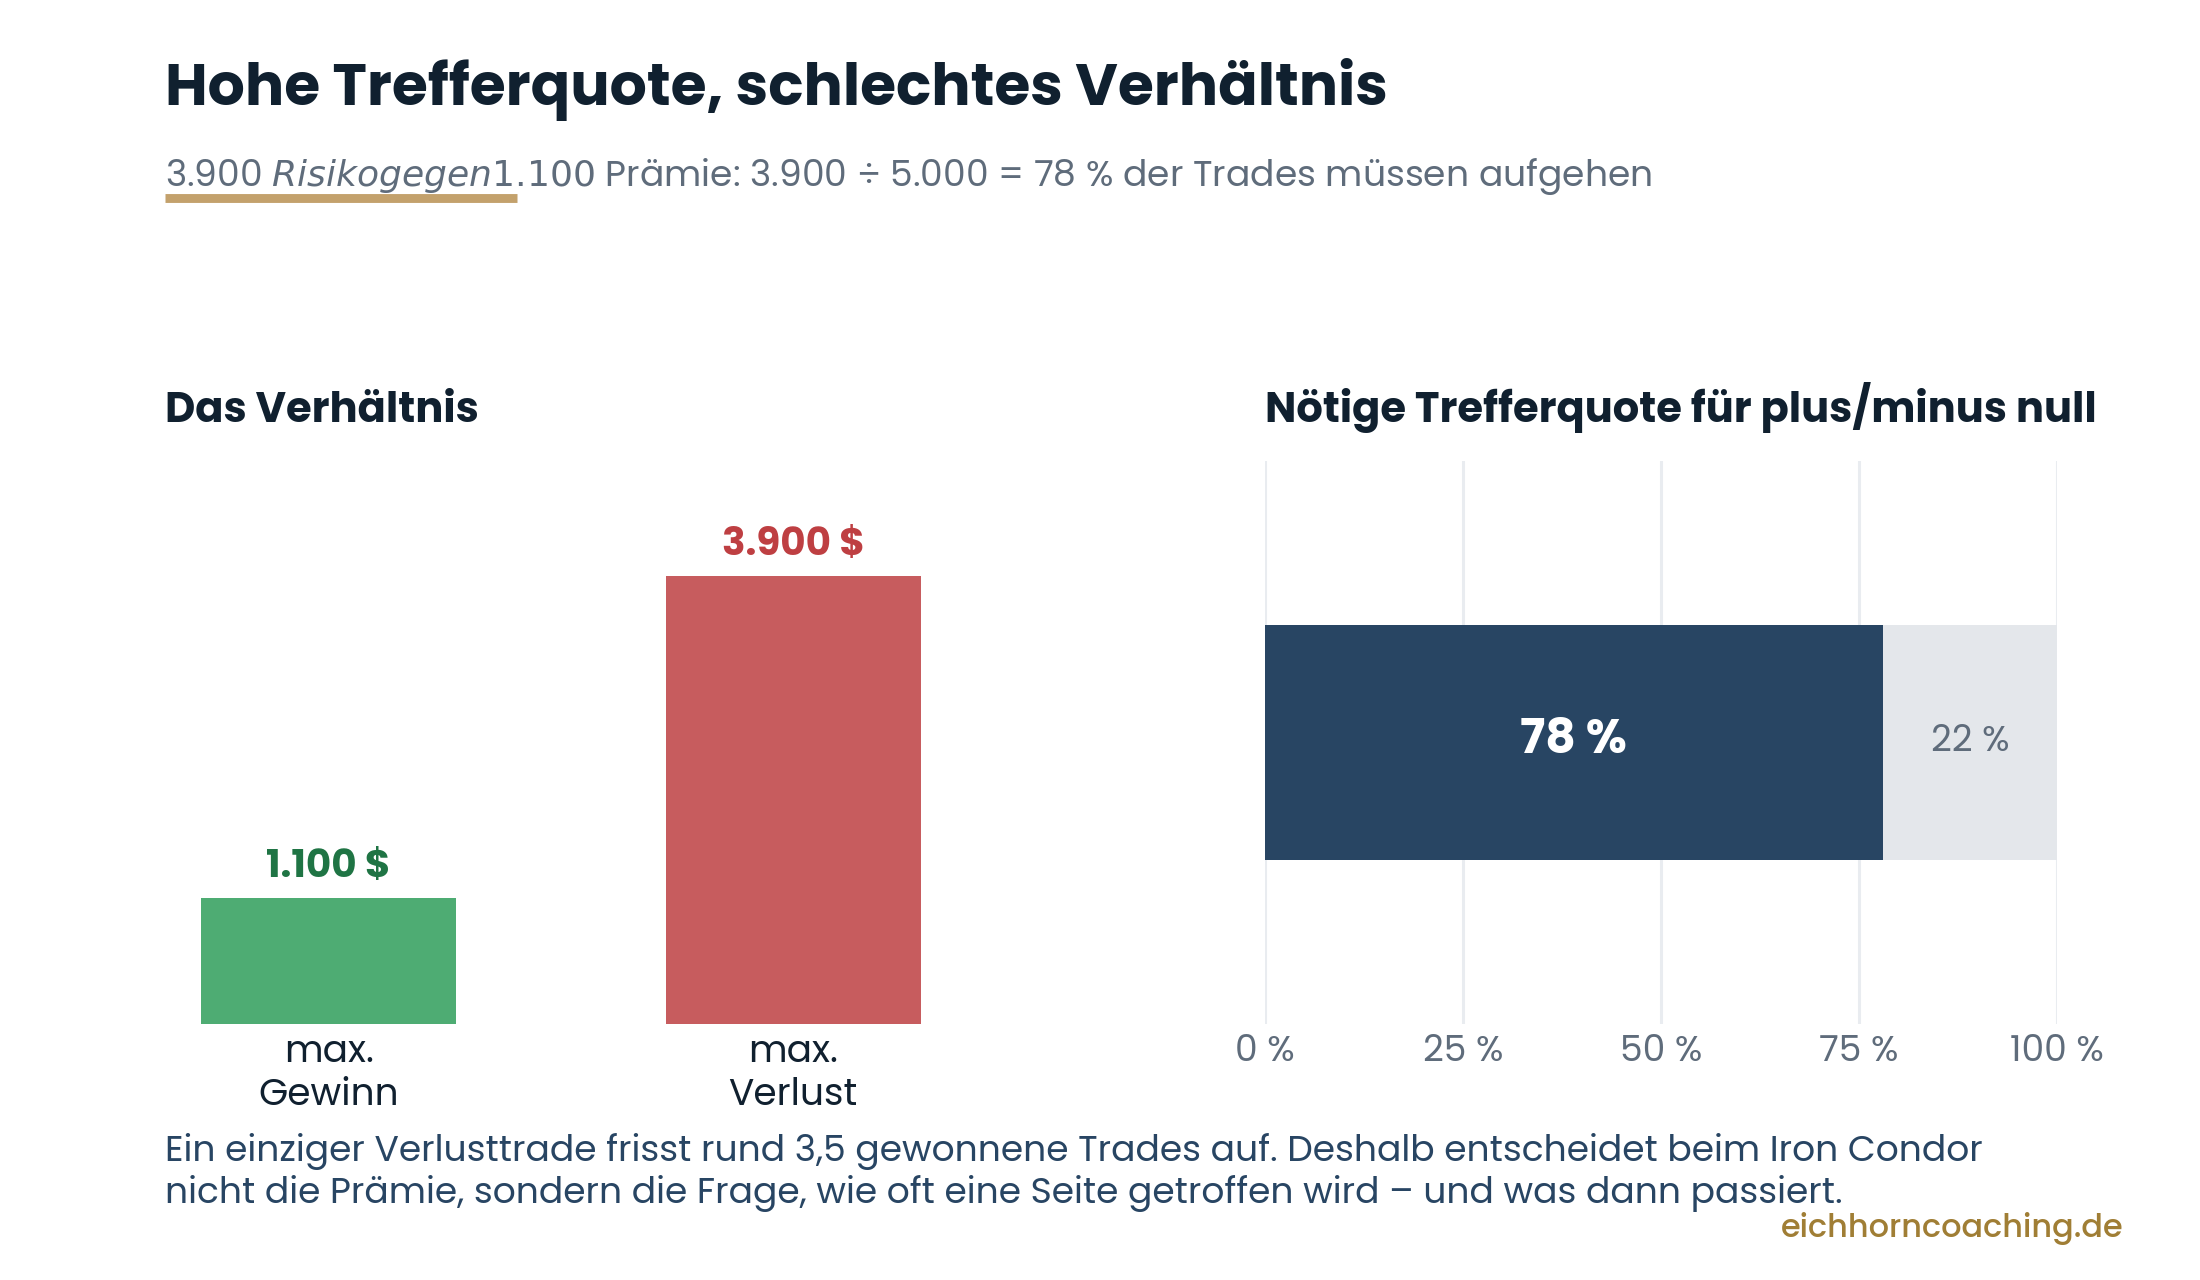
Die Formel ist simpel: nötige Trefferquote = maximaler Verlust ÷ (maximaler Verlust + Prämie). Im Beispiel 3.900 ÷ 5.000 = 78 Prozent, vor Gebühren und ohne jedes Management.
Daraus folgen drei Dinge, die man vor dem ersten Iron Condor verstanden haben sollte:
- Eine hohe Trefferquote ist bei dieser Strategie kein Erfolg, sondern eine Bedingung. Wer nach 20 gewonnenen Trades stolz ist, hat noch keinen Beweis, sondern eine Stichprobe.
- Die Frage ist nicht, wie oft der Korridor hält, sondern was passiert, wenn er nicht hält. Der Erwartungswert der Strategie entscheidet sich in den Verlustmonaten.
- Enge Flügel senken den Verlust, kosten aber mehr Prämie. Die nötige Trefferquote bleibt dabei annähernd gleich. Man verschiebt das Verhältnis, man verbessert es nicht.
Wann der Iron Condor passt
Hier sitzt der häufigste Denkfehler in Beschreibungen dieser Strategie. Der Iron Condor lebt von hoher impliziter Volatilität beim Einstieg und niedriger tatsächlicher Bewegung danach. Beides zusammen. Formulierungen wie „lohnt sich bei hoher Volatilität“ sind nur die halbe Aussage, und der Satz „bei starken Preisbewegungen hat sich der Condor gelohnt“ ist schlicht falsch. Starke Bewegungen sind der Verlustfall, an dem lediglich der Schaden gedeckelt ist.
Die Einstiegsbedingungen, die daraus folgen:
- Erhöhte implizite Volatilität. Ein Blick auf IV Rank oder IV Percentile gehört davor. Bei niedriger IV ist die Prämie zu klein für das Risiko.
- Kein Termin im Zeitfenster. Quartalszahlen oder Notenbanktermine innerhalb der Laufzeit machen aus dem Seitwärts-Trade eine Wette auf ein Ereignis.
- Liquider Basiswert. Vier Beine bedeuten vier Spreads beim Öffnen und vier beim Schließen.
- Kein starker Trend. In einem laufenden Aufwärtstrend wird die Call-Seite regelmäßig getestet, und Rollen kostet dort Prämie.
Was in der Praxis Geld kostet
Acht Spread-Überquerungen. Vier Beine beim Eröffnen, vier beim Schließen. Bei 0,10 Punkten Spread je Bein sind das 0,80 Punkte, also $80, über 7 Prozent einer Prämie von $1.100. Bei weniger liquiden Basiswerten ist es ein Mehrfaches. Deshalb: Combo-Order für alle vier Beine, nicht einzeln handeln, und einen Limitpreis setzen.
Gebühren. Vier Kontrakte werden vier Mal abgerechnet, beim Schließen erneut.
Stop-Loss-Orders sind hier keine Lösung. Eine Stop-Order auf eine vierbeinige Kombination löst genau dann aus, wenn die Spreads am weitesten sind, also im schnellen Markt. Der Ausführungspreis hat dann mit dem Stop-Niveau wenig zu tun. Wer den Verlust begrenzen will, arbeitet mit einer festen Regel und einer manuellen oder algorithmischen Überprüfung, nicht mit einem Stop im Orderbuch.
Management während der Laufzeit
Drei Regeln, die vor dem Eröffnen feststehen sollten:
- Gewinnziel. Ein Teil der Prämie früh zurückkaufen ist bei definierten Strukturen üblich. Die letzten Prozente der Prämie kosten die meiste Zeit und tragen das meiste Risiko.
- Zeitgrenze. In den letzten zwei bis drei Wochen vor Verfall reagiert die Position immer heftiger auf Kursbewegungen. Ein festes Datum, an dem geprüft und gegebenenfalls geschlossen wird, ist wirksamer als eine Kursmarke.
- Reaktion auf eine getestete Seite. Möglich sind: die betroffene Seite schließen, die unbetroffene Seite näher heranrollen, oder die ganze Struktur in die Zeit rollen. Alle drei Varianten haben Kosten, und keine macht aus einem Verlust einen Gewinn.
Ein Detail zur Kapitalbindung: Am Verfallstag kann nur eine der beiden Seiten im Geld liegen. Broker berechnen die Margin deshalb in der Regel nur für eine Seite. Das ist der eigentliche Grund für den deutlich geringeren Kapitalbedarf gegenüber dem Short Strangle.
Alternativen im Vergleich
| Strategie | Prämie | Maximaler Verlust | Margin | Erwartung |
|---|---|---|---|---|
| Iron Condor | mittel | begrenzt | niedrig | Seitwärts |
| Short Strangle | hoch | offen | hoch | Seitwärts |
| Iron Butterfly | hoch | begrenzt | niedrig | sehr enge Seitwärtsbewegung |
| Bull Put Spread | niedrig | begrenzt | niedrig | nicht fallend |
| Bear Call Spread | niedrig | begrenzt | niedrig | nicht steigend |
Zwei Präzisierungen, die häufig untergehen: Der Bull Put Spread gewinnt nicht bei steigenden Kursen, sondern solange die Kurse nicht deutlich fallen. Und der Bear Call Spread gewinnt, solange sie nicht deutlich steigen, nicht erst, wenn sie fallen. Beide sind Kreditstrategien mit neutraler Grundhaltung und leichter Richtungsneigung.
Der Iron Butterfly ist der Condor mit zusammengezogenen Short-Strikes: höhere Prämie, engerer Korridor, und am Verfallstag liegt praktisch immer eine Seite im Geld. Bei Indexoptionen mit Barausgleich bedeutet das keine Andienung, sondern eine Verrechnung in Geld, bei Aktienoptionen dagegen sehr wohl eine Lieferung.
Welcher Basiswert
Für Iron Condors sprechen liquide Indexoptionen aus drei Gründen: Barausgleich statt Andienung, europäische Ausübung und damit kein Risiko einer vorzeitigen Zuteilung, sowie enge Spreads über alle vier Beine. Bei US-Indexoptionen wie dem SPX kommt hinzu, dass es mit dem XSP eine Variante mit einem Zehntel der Kontraktgröße gibt. Für kleinere Depots ist das der praktikablere Weg, weil ein einzelner Standardkontrakt schon eine erhebliche Positionsgröße darstellt.
Bei Aktienoptionen kommen zwei Themen dazu, die bei Indexoptionen wegfallen: die mögliche Lieferung von Aktien und die vorzeitige Ausübung, insbesondere rund um Dividendentermine.
Fazit
Der Iron Condor ist eine saubere Konstruktion für ruhige Märkte mit ordentlicher Prämie. Er begrenzt das Risiko, senkt die Kapitalbindung und lässt sich planen. Drei Sätze zum Mitnehmen:
- Der maximale Gewinn ist ein Plateau zwischen den verkauften Strikes, kein Punkt. Entscheidend sind die beiden Break-even-Punkte davor.
- Die Prämie liegt realistisch bei 20 bis 35 Prozent der Flügelbreite. Alles darüber ist ein Rechenfehler.
- Die Strategie hat keine gute Chance-Risiko-Relation, sondern eine hohe Trefferquote. Was in den Verlustmonaten passiert, entscheidet über das Jahr.
FAQ – Häufig gestellte Fragen zum Iron Condor
Weiterlesen
- Short Strangle – der Condor ohne Flügel
- Iron Butterfly – die engere Variante
- Bull Put Spread und Bear Call Spread – je eine Hälfte
- Put-Call-Ratio und Volatilitätsindizes – Kennzahlen für die Marktlage
- Optionen handeln für Anfänger – die Grundlagen
Dieser Beitrag ist allgemeine Information zur Funktionsweise von Optionsstrategien und keine Anlageberatung oder Empfehlung einzelner Wertpapiere. Optionsgeschäfte sind mit erheblichen Risiken verbunden; Verluste können bis zum Totalverlust des eingesetzten Kapitals und bei ungedeckten Short-Positionen darüber hinaus reichen. Steuerliche Fragen gehören zum Steuerberater.