Ein Protective Put begrenzt den Verlust einer Aktienposition auf einen Betrag, den ihr vorher kennt. Dafür zahlt ihr eine Prämie. Und die ist höher, als die meisten erwarten: Im Rechenbeispiel unten kostet die Absicherung für vier Wochen 2,9 % des Positionswerts. Wer das jeden Monat wiederholt, gibt aufs Jahr gerechnet mehr als ein Drittel aus. Der Protective Put lohnt sich deshalb vor allem gezielt, für einen überschaubaren Zeitraum mit einem erkennbaren Risiko.
- Ein Protective Put ist ein gekaufter Put (Long Put) auf eine Aktie, die ihr bereits besitzt. Ein Kontrakt sichert 100 Aktien ab.
- Der maximale Verlust der Gesamtposition ergibt sich aus dem Abstand zwischen aktuellem Kurs und Strike plus der gezahlten Prämie. Nach oben bleibt der Gewinn offen.
- Die Prämie hängt von Strike-Abstand, Laufzeit und impliziter Volatilität ab. Ein Put 10 % unter dem Kurs kostet im Modell nur gut ein Fünftel eines Puts am Geld.
- Günstigere Varianten sind der Collar und der Bear Put Spread, beide mit Einschränkungen.
| Einsatzzweck | Absicherung einer bestehenden Aktien- oder ETF-Position |
|---|---|
| Markterwartung | Langfristig positiv, kurzfristig Sorge vor einem Rücksetzer |
| Bestandteile | 100 Aktien + 1 Long Put |
| Maximaler Verlust | (aktueller Kurs − Strike + Prämie) × 100 |
| Maximaler Gewinn | Nach oben unbegrenzt, abzüglich Prämie |
| Break-even | Aktueller Kurs + Prämie |
| Zeitwertverfall (Theta) | Arbeitet gegen euch |
| Volatilität (Vega) | Steigende implizite Volatilität erhöht den Wert des Puts |
Was ist ein Protective Put?
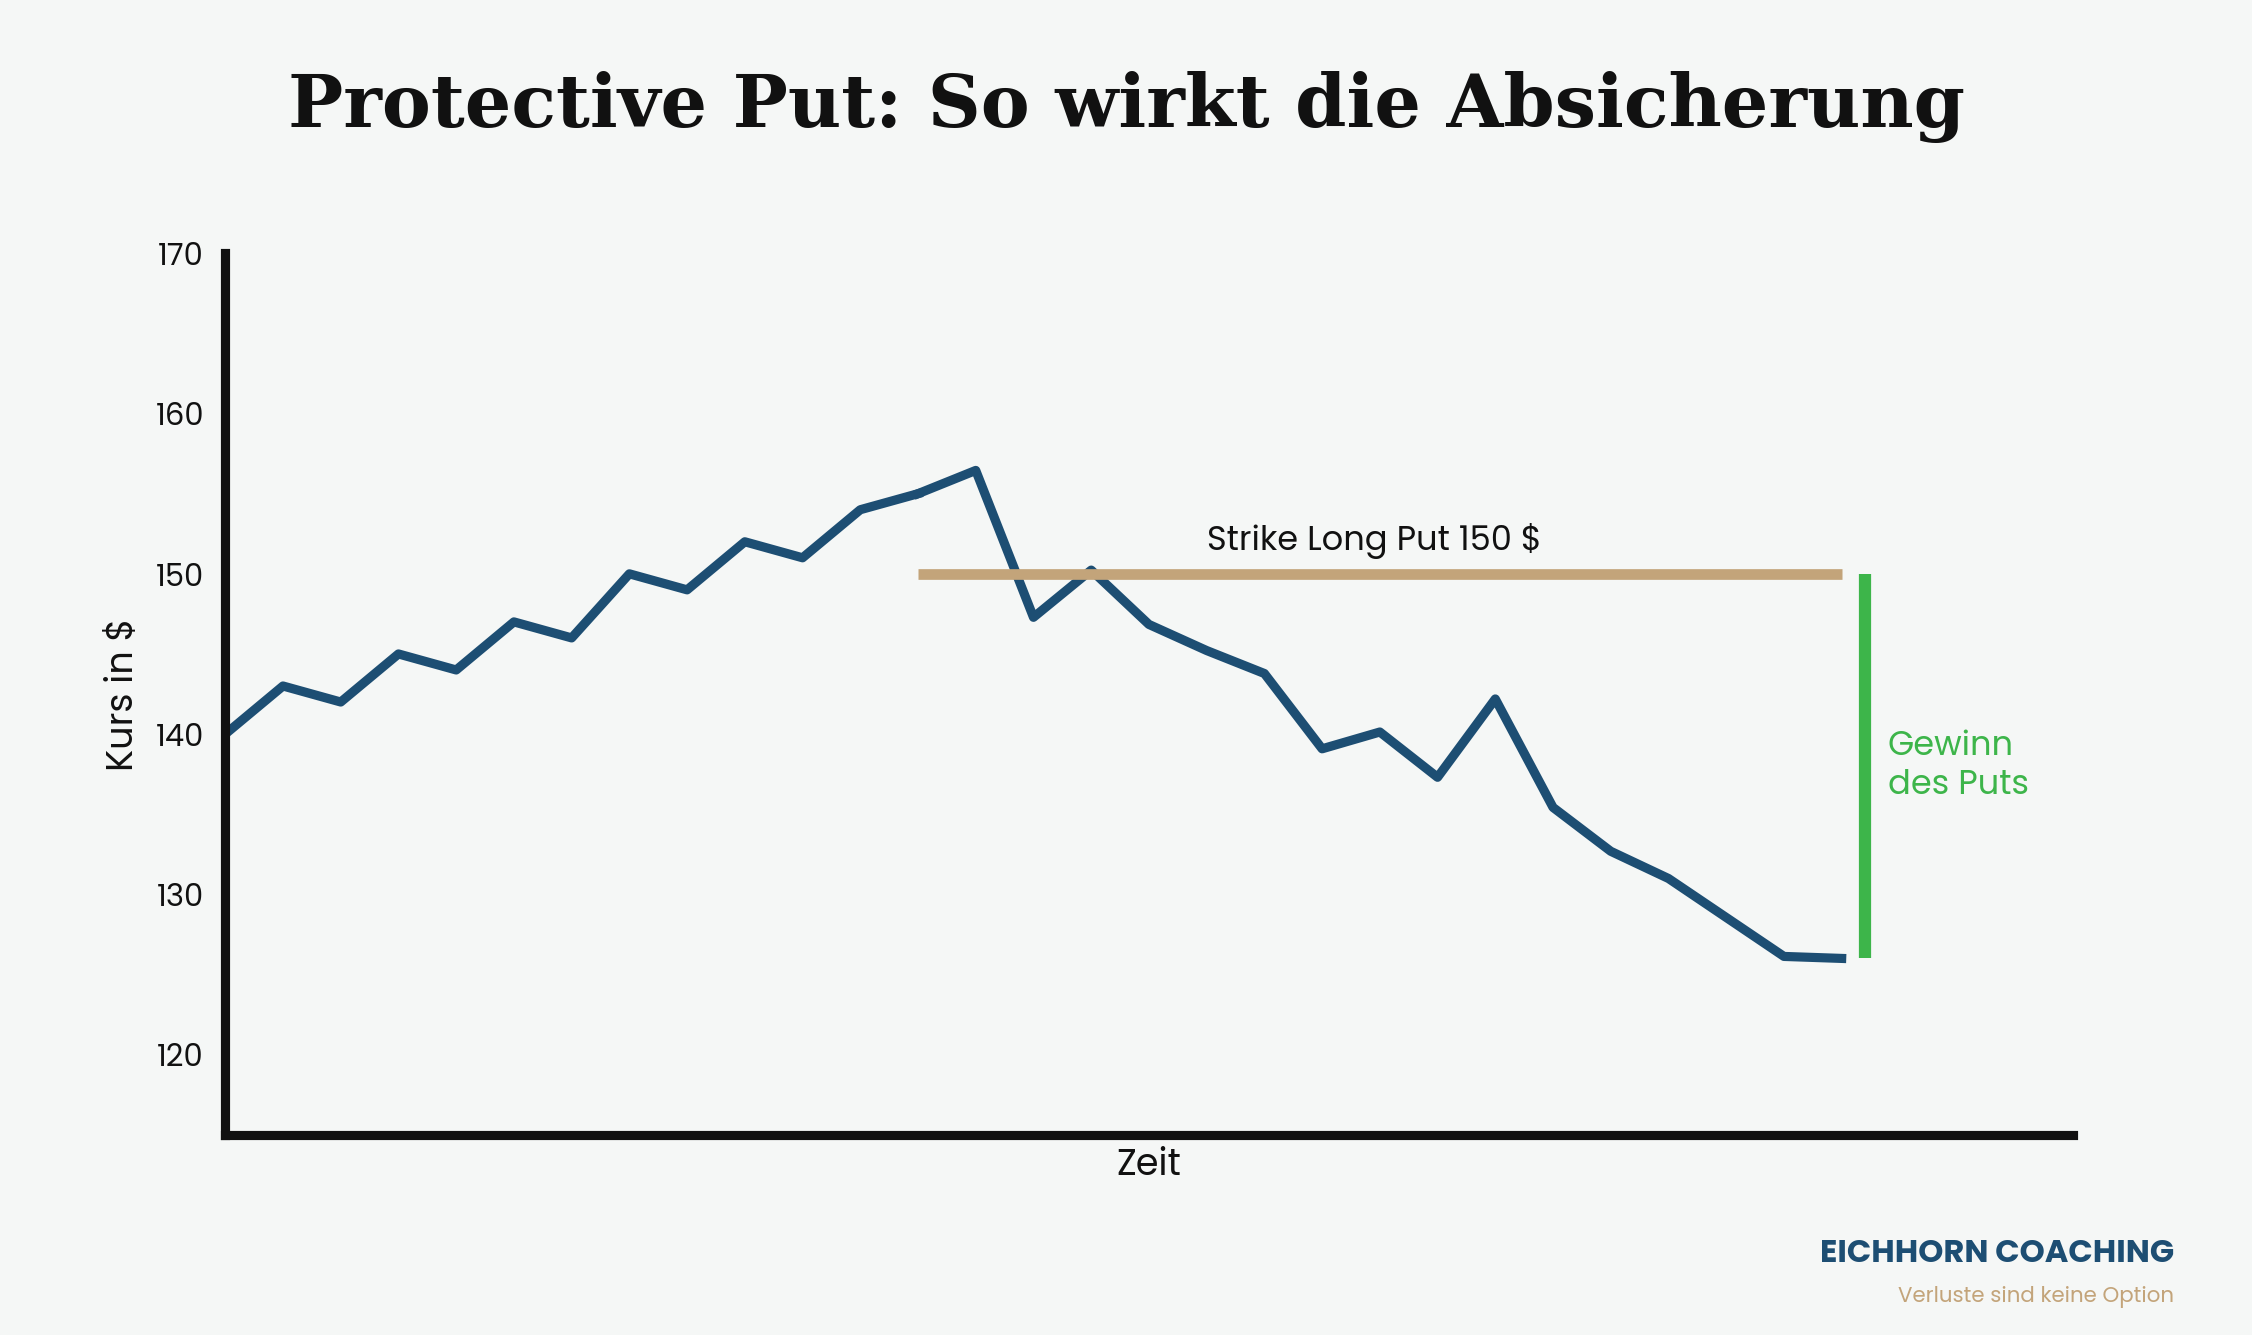
Mit einem Put kauft ihr das Recht, eine Aktie bis zum Verfallstag zum vereinbarten Preis (Strike) zu verkaufen. Haltet ihr die Aktie schon, wird daraus eine Versicherung. Fällt der Kurs unter den Strike, gewinnt der Put an Wert und gleicht den Verlust im Depot aus. Steigt der Kurs, verfällt der Put, und ihr seid die Prämie los.
US-Aktienoptionen sind amerikanische Optionen. Ihr könnt sie also an jedem Handelstag bis zum Verfall ausüben. In der Praxis verkaufen die meisten den Put vor dem Verfall wieder, nehmen den Wertzuwachs mit und behalten die Aktien. Das ist genauso ein Protective Put wie die Ausübung. Ihr entscheidet erst, wenn es so weit ist.
Ein Kontrakt bezieht sich auf 100 Aktien. Wer 250 Stück hält, sichert mit zwei Puts 200 davon ab, die restlichen 50 bleiben offen. Das kann auch Absicht sein: Eine Teilabsicherung kostet weniger und nimmt trotzdem einen Teil des Risikos raus.
Protective Put Beispiel: die Rechnung mit echten Zahlen
Ihr habt 100 Aktien eines Tech-Werts zu $130 gekauft. Heute steht die Aktie bei $155, auf dem Papier liegen $2.500 Gewinn. In drei Wochen kommen Quartalszahlen, und ihr wollt den Gewinn nicht riskieren, die Aktie aber auch nicht verkaufen.
Ihr kauft deshalb einen Put mit Strike $150 und 28 Tagen Laufzeit. Bei einer impliziten Volatilität von 40 % kostet er im Modell rund $4,50 je Aktie, also $450 für den Kontrakt. (Das ist ein vereinfachtes Rechenbeispiel. Die Preise in der echten Optionskette weichen davon ab.)
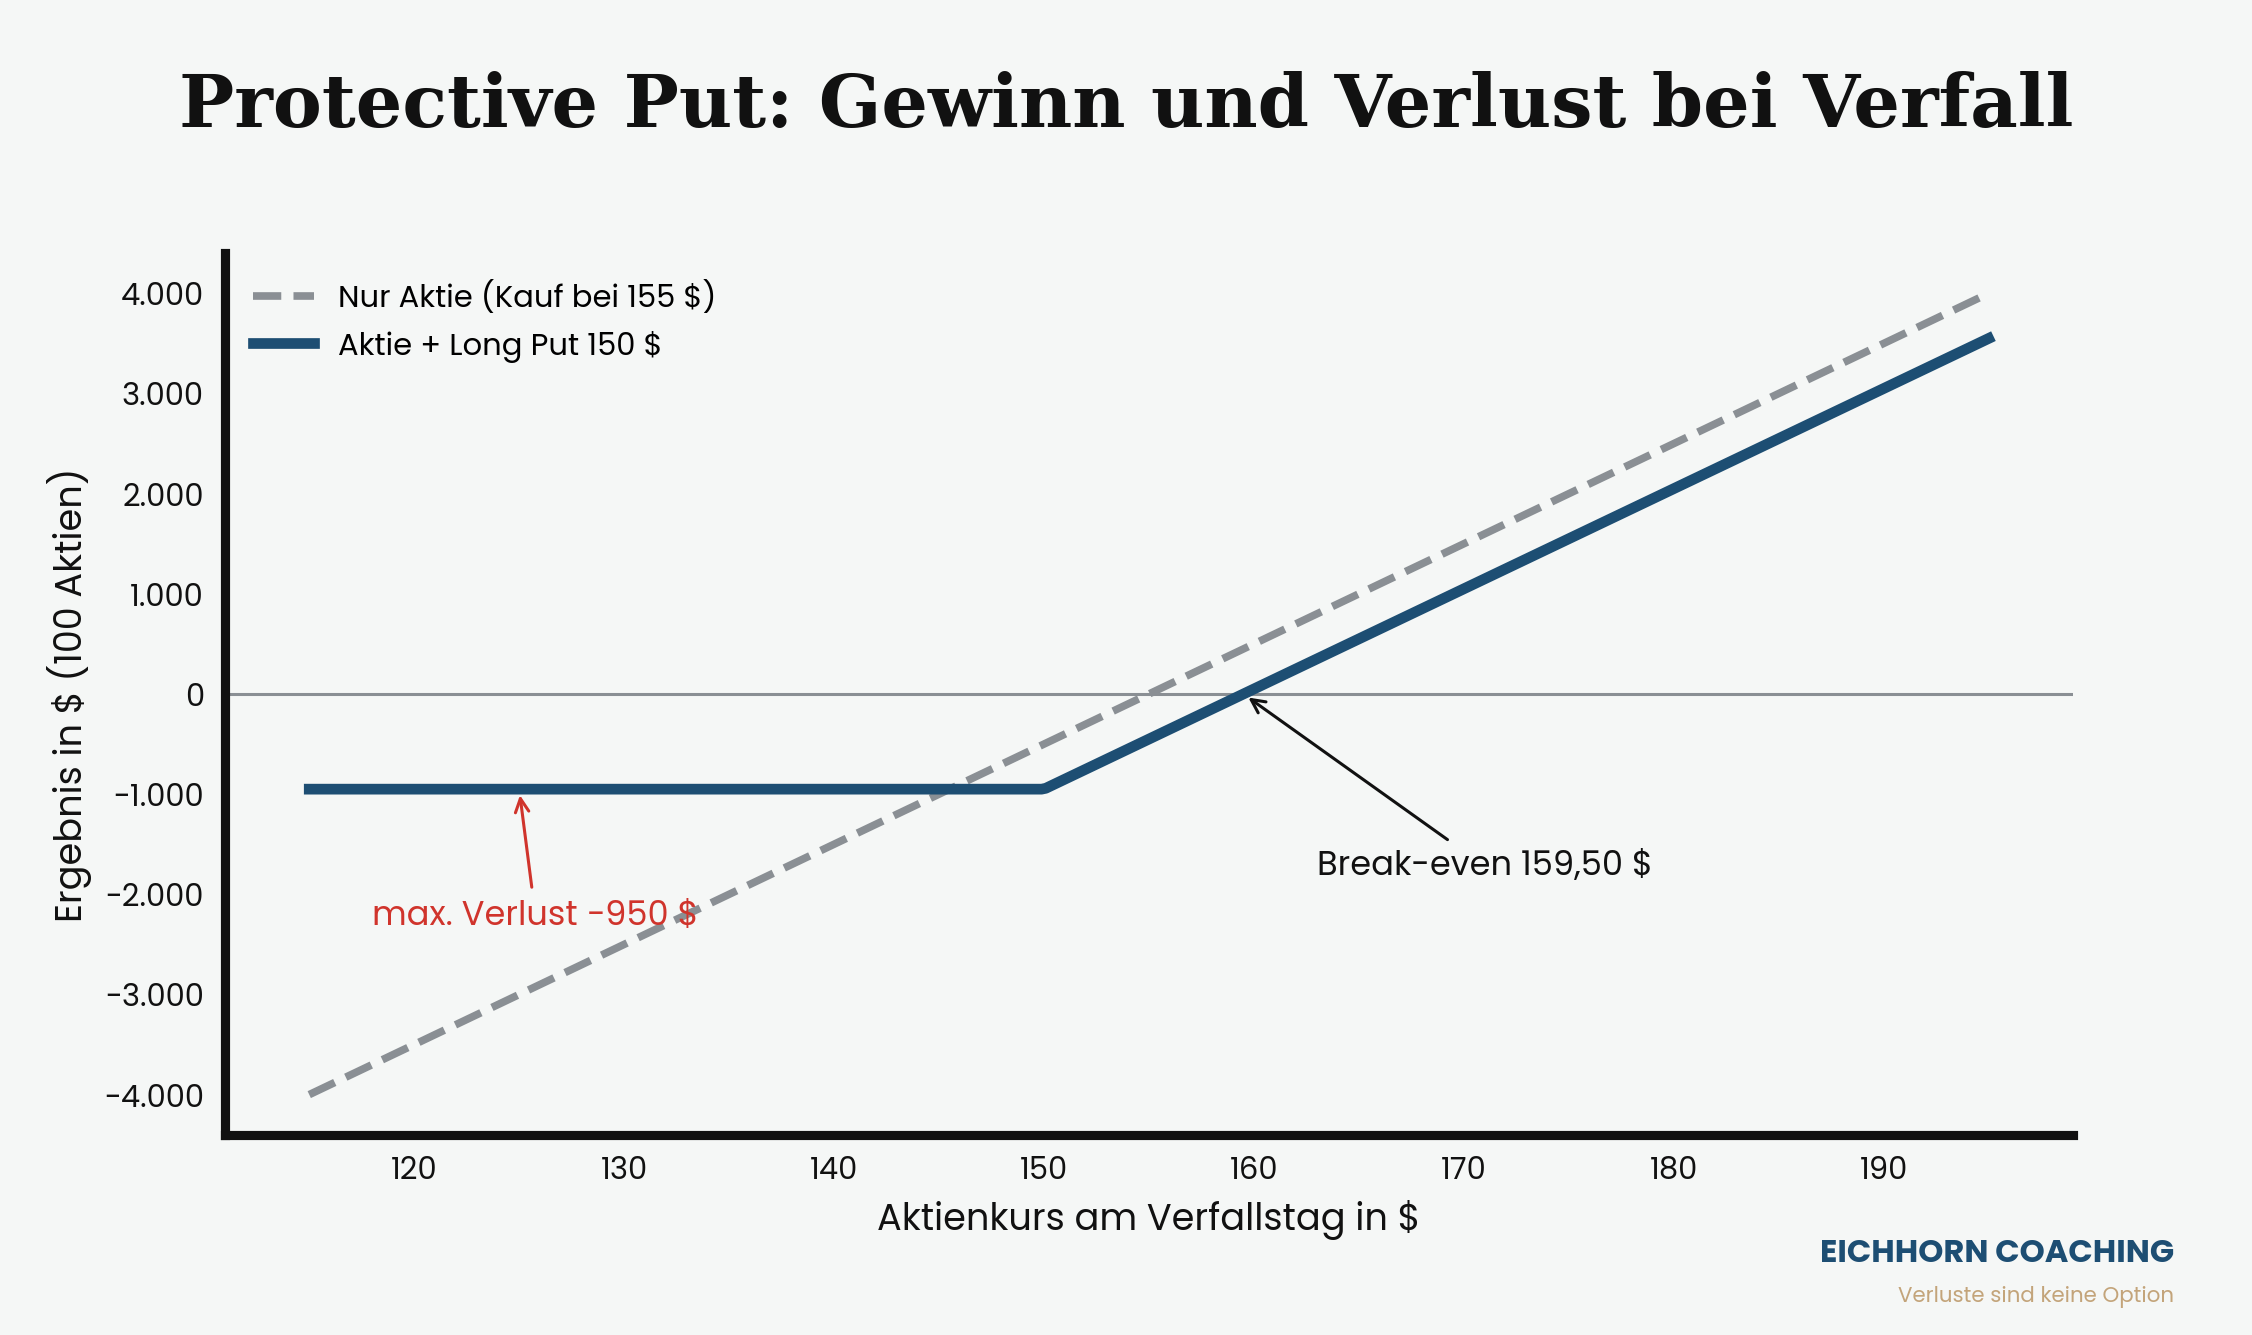
Ab diesem Moment stehen zwei Zahlen fest. Mehr als $950 unter dem heutigen Depotwert könnt ihr bis zum Verfall nicht verlieren: $5 Abstand zum Strike plus $4,50 Prämie, mal 100. Und Geld verdient ihr mit der Gesamtposition erst ab einem Kurs von $159,50.
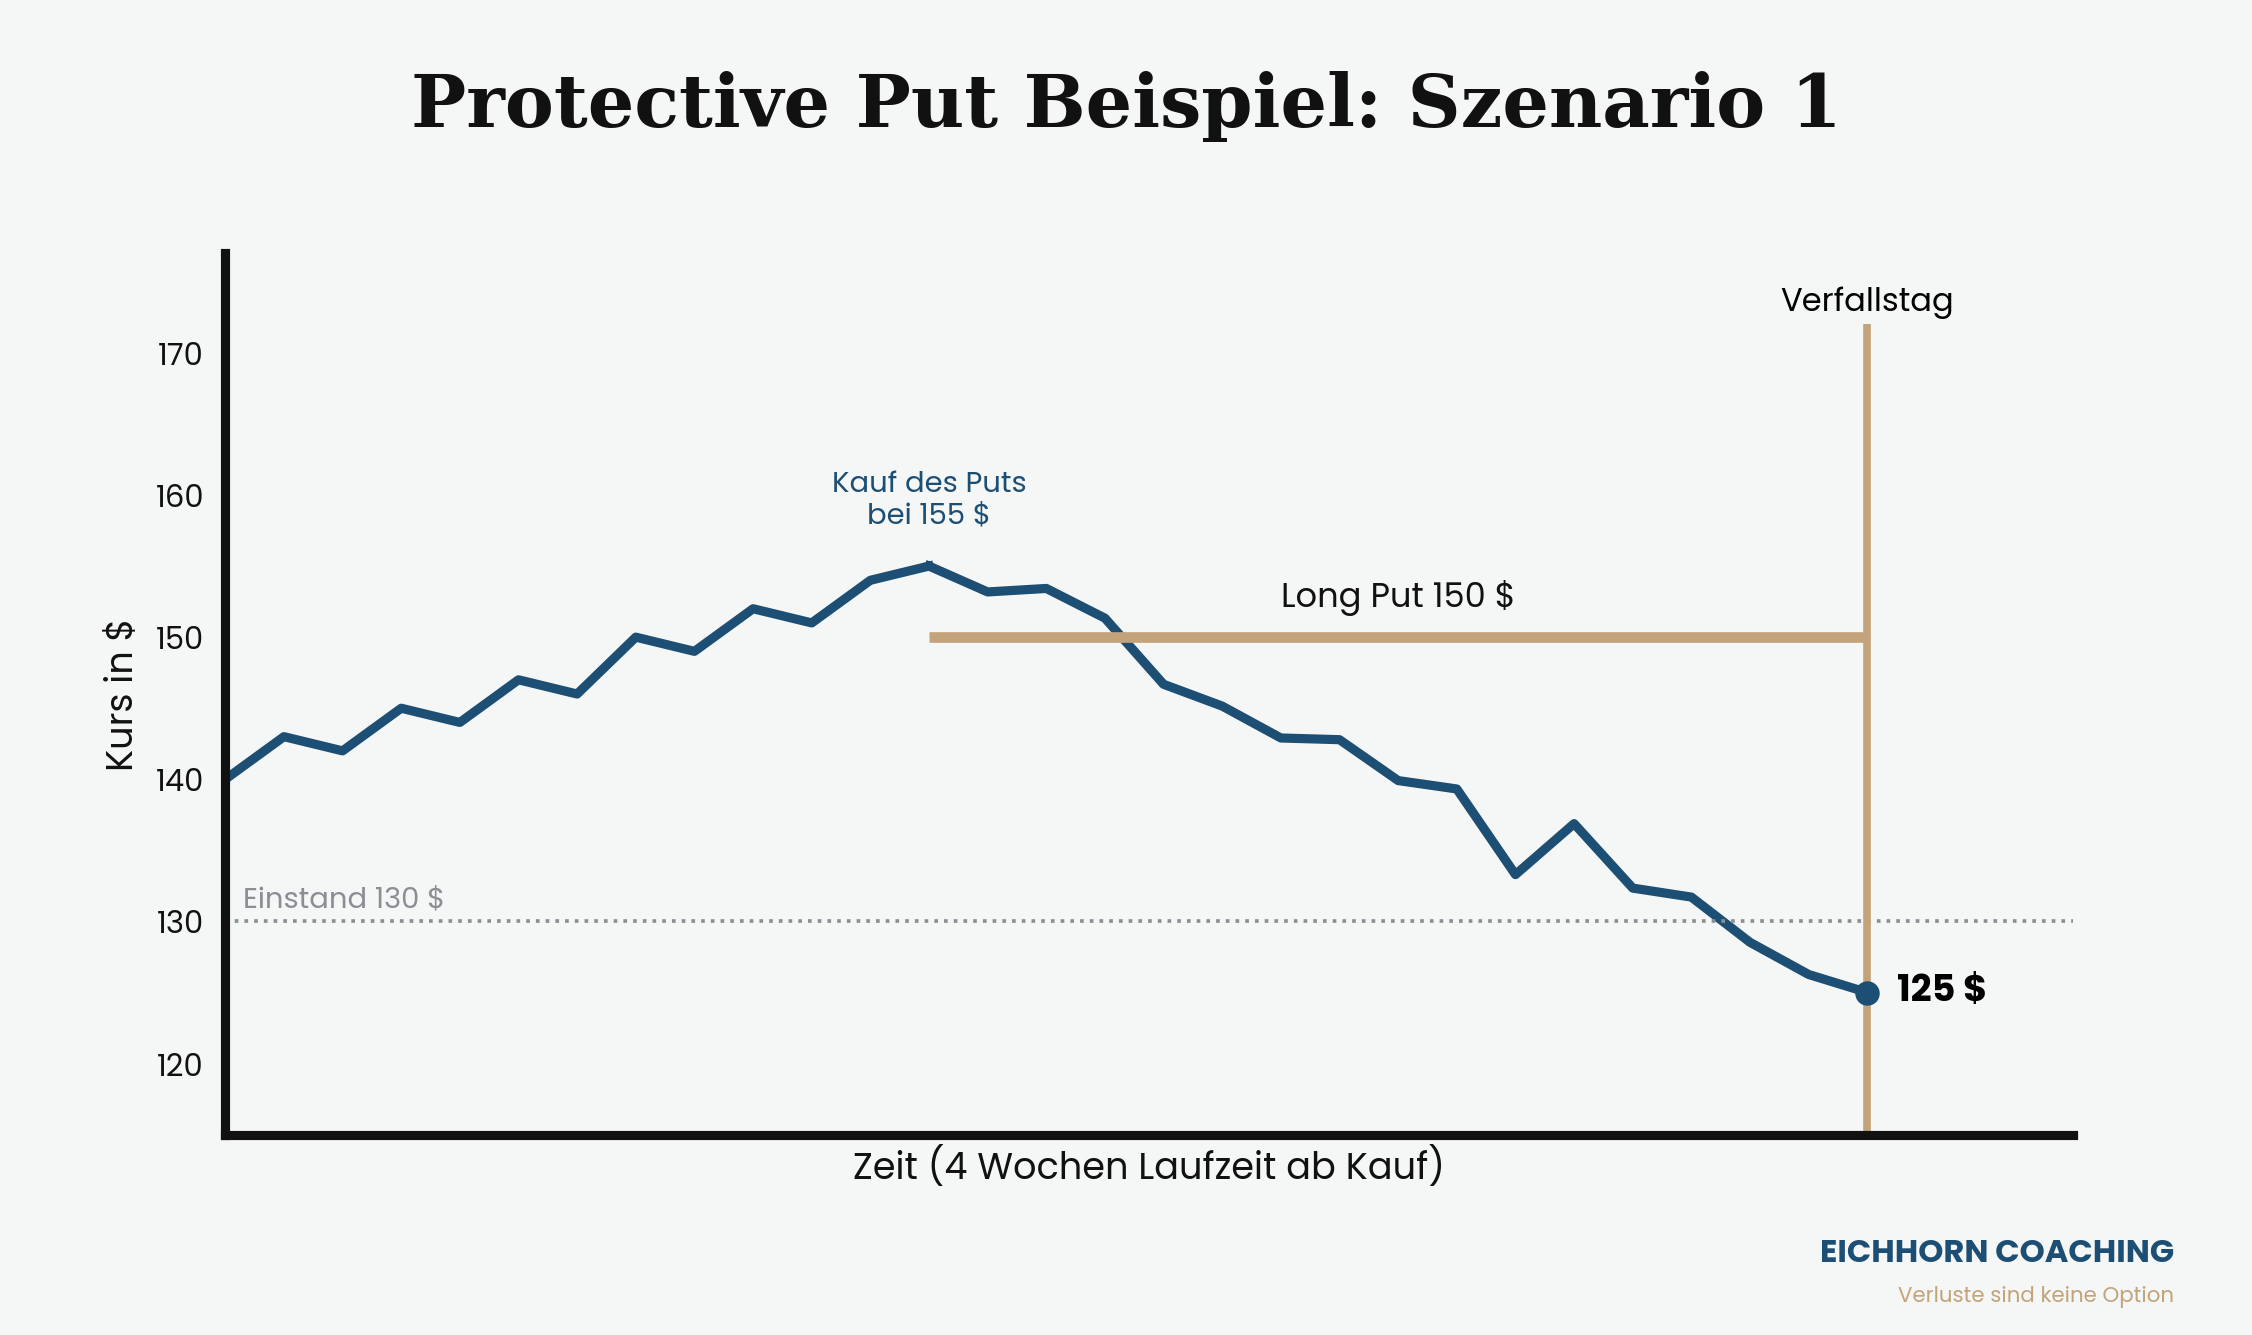
Szenario 1: Die Aktie fällt auf $125
Die Zahlen enttäuschen, der Kurs rutscht auf $125. Die Aktien sind $3.000 weniger wert als beim Kauf des Puts. Der Put hat jetzt einen inneren Wert von $25 je Aktie, also $2.500. Zieht ihr die $450 Prämie ab, bleiben $2.050 Gewinn aus der Option. Unterm Strich verliert ihr $950 statt $3.000.
Gemessen am Einstand sieht es noch deutlicher aus. Übt ihr den Put aus, verkauft ihr zu $150, nach Abzug der Prämie effektiv zu $145,50. Von den ursprünglich $2.500 Buchgewinn bleiben $1.550. Ohne den Put hättet ihr bei $125 sogar $500 unter eurem Kaufkurs gelegen.
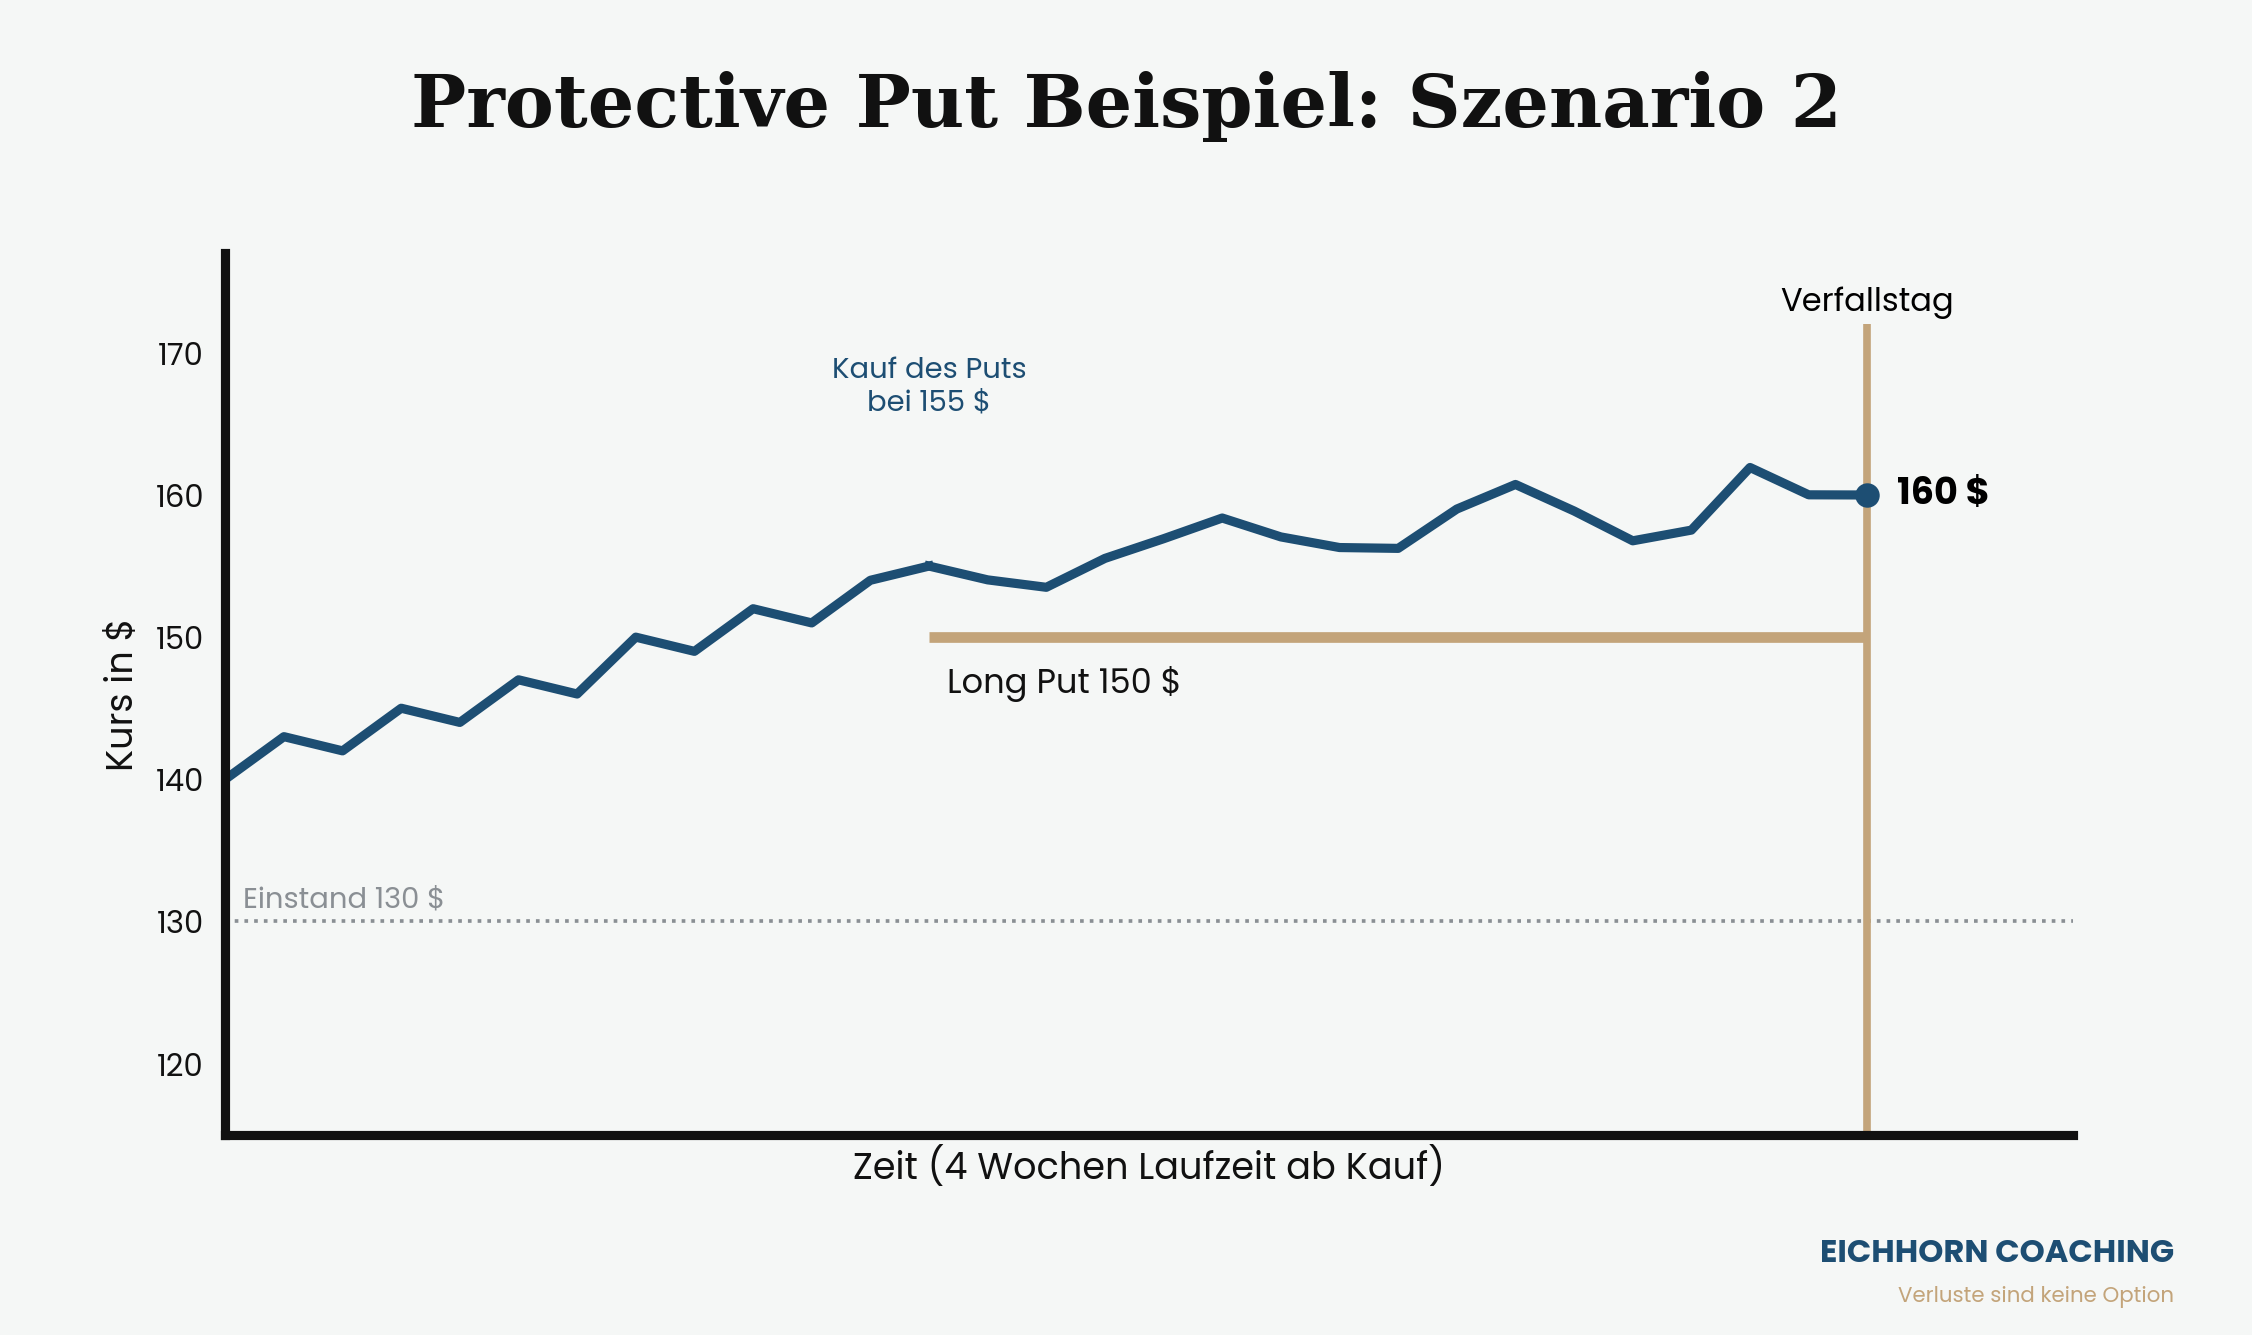
Szenario 2: Die Aktie steigt auf $160
Die Zahlen überzeugen, der Kurs klettert auf $160. Der Put verfällt wertlos. Die Aktien haben $500 zugelegt, die Prämie kostet $450, übrig bleiben $50. Klingt mager. Aber die Aktien liegen weiter im Depot, weitere Kursgewinne und Dividenden gehören euch. Die $450 sind weg, so wie bei einer Versicherung, die ihr am Ende nicht gebraucht habt.
So sieht das Ergebnis bei verschiedenen Kursen am Verfallstag aus, jeweils gerechnet ab dem heutigen Kurs von $155:
| Kurs bei Verfall | Nur Aktie | Aktie + Put $150 |
|---|---|---|
| $125 | −$3.000 | −$950 |
| $150 | −$500 | −$950 |
| $160 | +$500 | +$50 |
| $175 | +$2.000 | +$1.550 |
Das Auszahlungsprofil bei Verfall
Im Diagramm seht ihr den Unterschied auf einen Blick. Die gestrichelte Linie ist die Aktie allein: Jeder Dollar Kursverlust kostet $100. Die blaue Linie ist die abgesicherte Position. Sie knickt am Strike von $150 ab und läuft darunter waagerecht bei −$950 weiter, egal wie tief die Aktie fällt. Oberhalb verläuft sie parallel zur Aktie, nur um die Prämie von $450 nach unten versetzt.
Was kostet ein Protective Put wirklich?
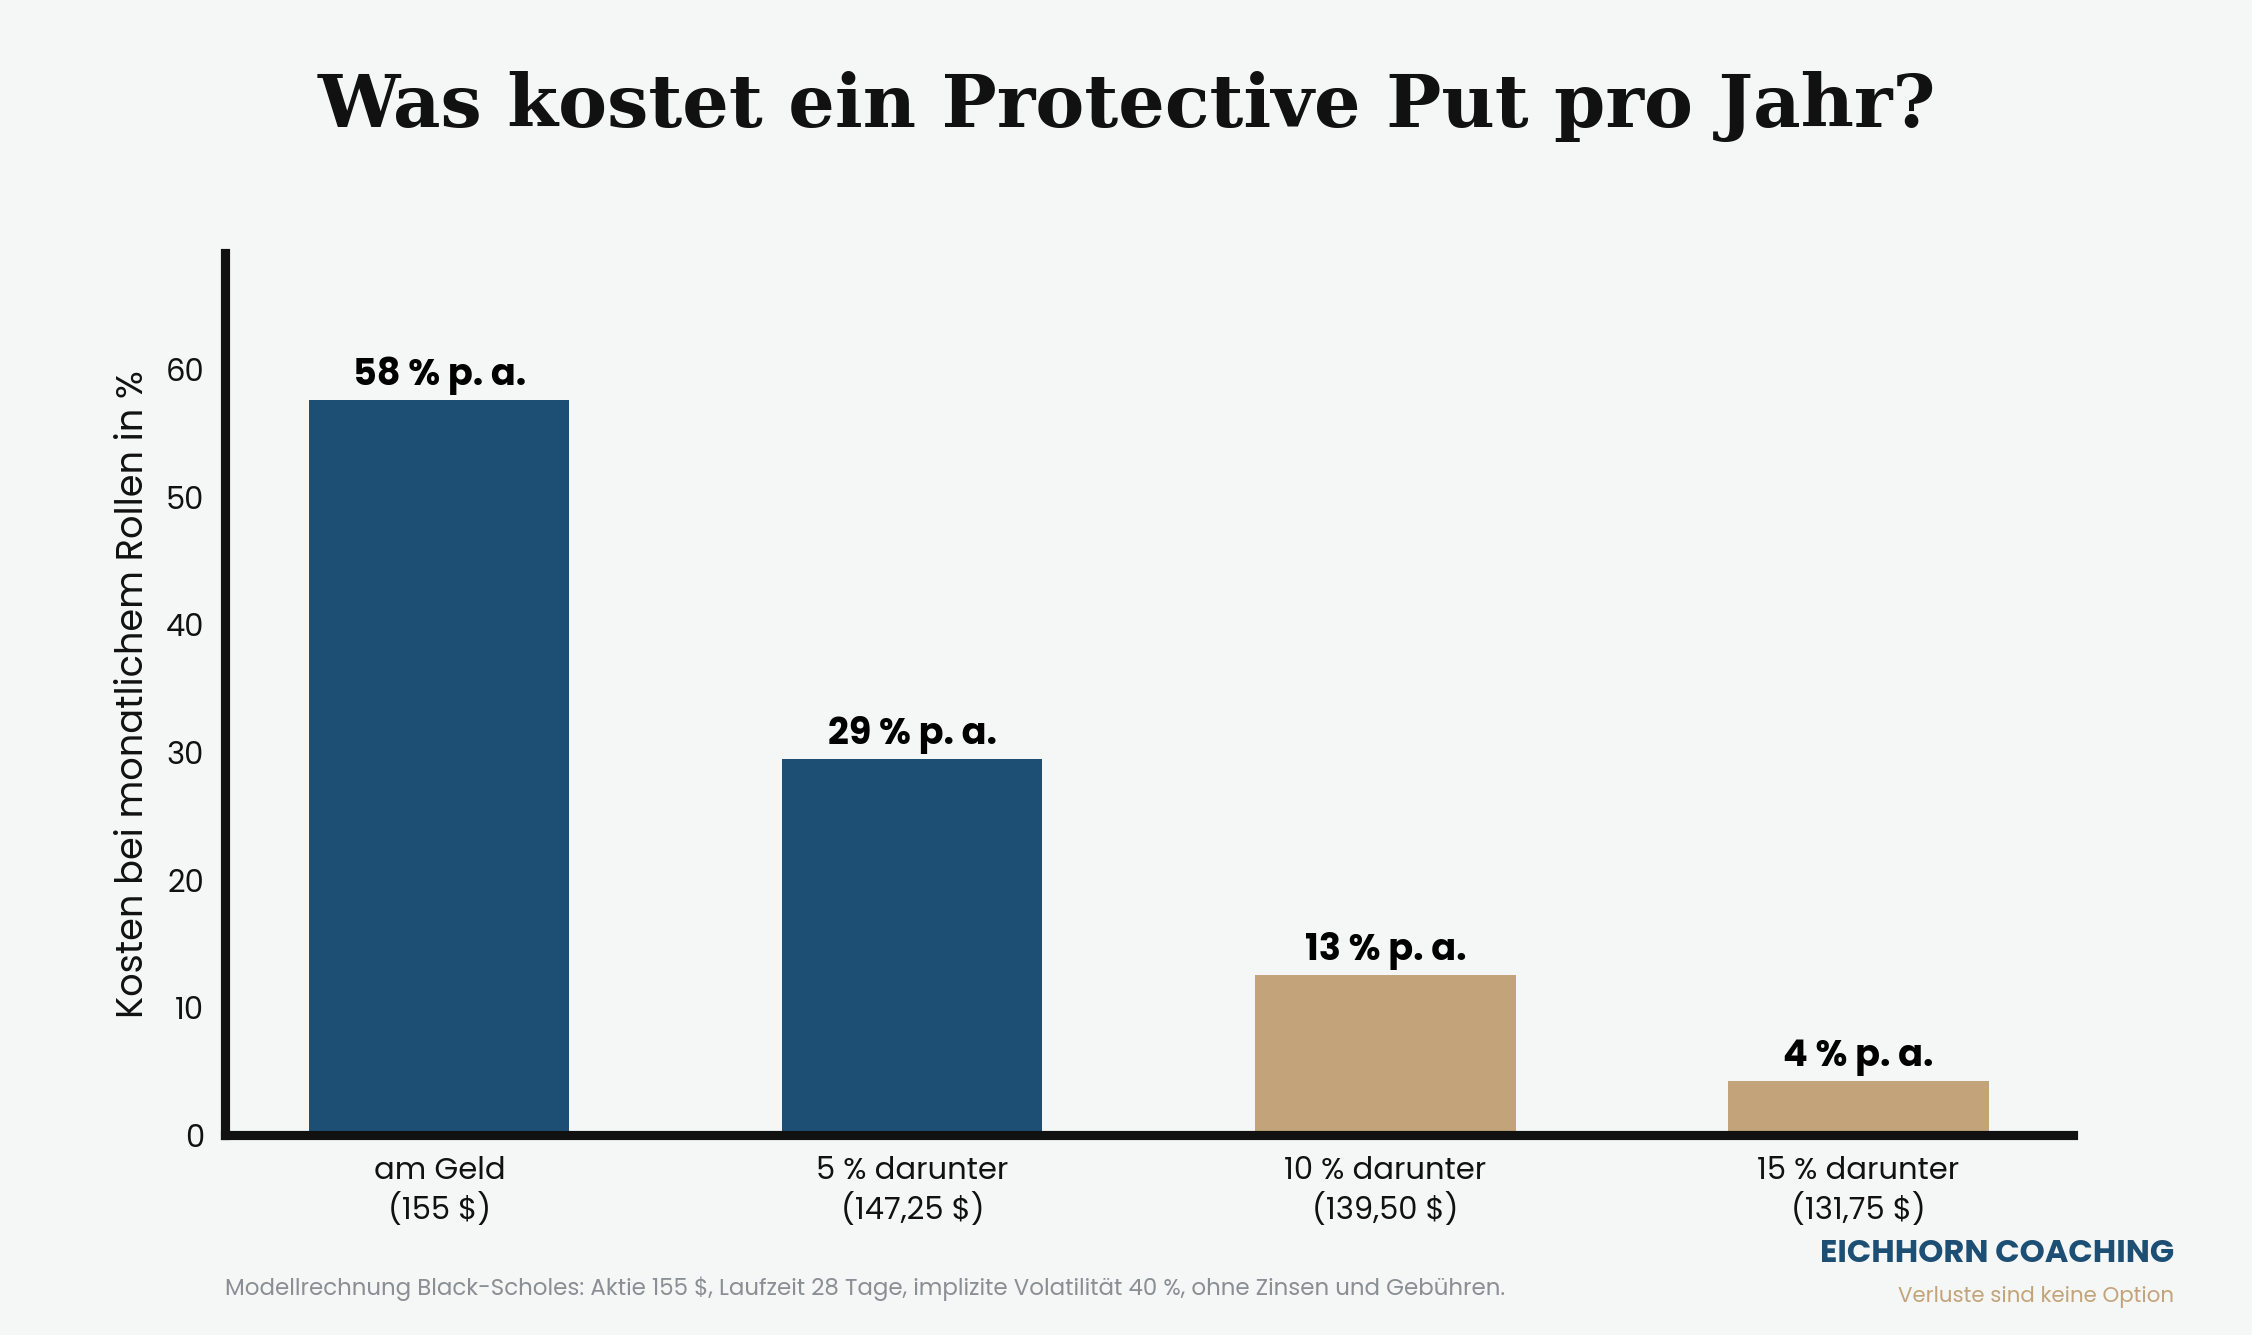
$4,50 Prämie auf eine Aktie, die $155 kostet, sind 2,9 % für 28 Tage. Wer diesen Schutz jeden Monat neu kauft, zahlt aufs Jahr gerechnet rund 38 % des Positionswerts. Das frisst jede realistische Aktienrendite auf. Ein Dauerschutz per Put ist daher fast nie sinnvoll.
Wie stark der Strike-Abstand die Kosten drückt, zeigt die Modellrechnung für dieselbe Aktie. Ein Put am Geld kostet rund $6,85, auf das Jahr hochgerechnet 58 %. Rückt ihr den Strike 10 % nach unten, sinkt die Prämie auf $1,49 oder 13 % pro Jahr. Bei 15 % Abstand sind es noch $0,50 und 4 % pro Jahr. Den Preis dafür zahlt ihr mit einem höheren Eigenanteil: Die ersten 10 oder 15 % Verlust tragt ihr selbst.
Der dritte Preistreiber ist die implizite Volatilität. Nach einem Kurseinbruch steigt sie meist stark an, und Puts werden teuer, genau dann, wenn alle Schutz wollen. Wer absichert, während der Markt ruhig ist, bekommt denselben Put deutlich günstiger.
Tipps: Strike, Laufzeit und Zeitpunkt richtig wählen
Den Strike über das Delta wählen
Das Delta einer Option gibt grob an, wie wahrscheinlich es ist, dass sie am Verfallstag im Geld liegt. Der Put mit Strike $150 aus unserem Beispiel hat ein Delta von etwa −0,36, der Put bei $139,50 etwa −0,16. Ein Put mit Strike $135 kommt auf rund −0,10. Solche weit entfernten Puts sind billige Crash-Versicherungen, die bei normalen Schwankungen nichts bringen. Umgekehrt sind genau diese Optionen die, die Stillhalter nach der Delta-10-Methode verkaufen. Wie das von der anderen Seite aussieht, lest ihr im kostenlosen Delta-10-E-Book.
Die Laufzeit ans Risiko anpassen
Kurze Puts verlieren am schnellsten an Zeitwert. Im Modell kostet der Put mit Strike $150 bei 28 Tagen Laufzeit $0,16 pro Tag, bei 90 Tagen $0,11 und bei 180 Tagen $0,08. Längere Laufzeiten sind pro Tag also günstiger, binden aber mehr Kapital auf einmal. Wenn das Risiko an einem Termin hängt (Quartalszahlen, Zinsentscheid), reicht eine Laufzeit, die knapp danach endet.
Vor dem Verfall verkaufen statt ausüben
Fällt die Aktie, hat der Put vor dem Verfall neben dem inneren Wert oft noch Zeitwert. Verkauft ihr ihn, nehmt ihr beides mit. Übt ihr aus, verkauft ihr die Aktien und realisiert damit auch deren Kursgewinn, was steuerliche Folgen hat. Die Ausübung lohnt sich meist nur, wenn ihr euch ohnehin von der Aktie trennen wollt.
Einzelaktie oder ganzes Depot
Ein Protective Put schützt genau eine Position. Liegen zehn Werte im Depot, wird es teuer, jeden einzeln abzusichern. Dann kann ein Put auf einen Index günstiger sein. Wie das funktioniert, zeigen wir beim Hedging mit S&P-500-Optionen und im Artikel Portfolio mit Put-Optionen absichern. Einen Überblick über alle Methoden findet ihr auf unserer Seite zum Hedging.
Protective Put oder Stop-Loss?
Eine Stop-Loss-Order kostet nichts, bis sie auslöst. Ihr Schwachpunkt sind Kurslücken. Fällt eine Aktie nach Zahlen über Nacht von $155 auf $125, wird ein Stop bei $150 zur Markteröffnung ausgeführt, also irgendwo um $125. Eine Stop-Limit-Order verhindert das, wird dann aber womöglich gar nicht ausgeführt. Und kurze Dips lösen Stops aus, obwohl sich der Kurs Stunden später erholt.
Der Put hält seinen Strike auch über eine Kurslücke hinweg. Was während der Laufzeit mit dem Kurs passiert, spielt für die Absicherung keine Rolle, solange ihr bis zum Verfall wartet. Dafür kostet er von Anfang an Geld. Solange ein Put läuft, könnt ihr euch den Stop-Loss auf dieselbe Position meist sparen.
Alternativen zum Protective Put
Collar: Absicherung mit Covered Call finanzieren
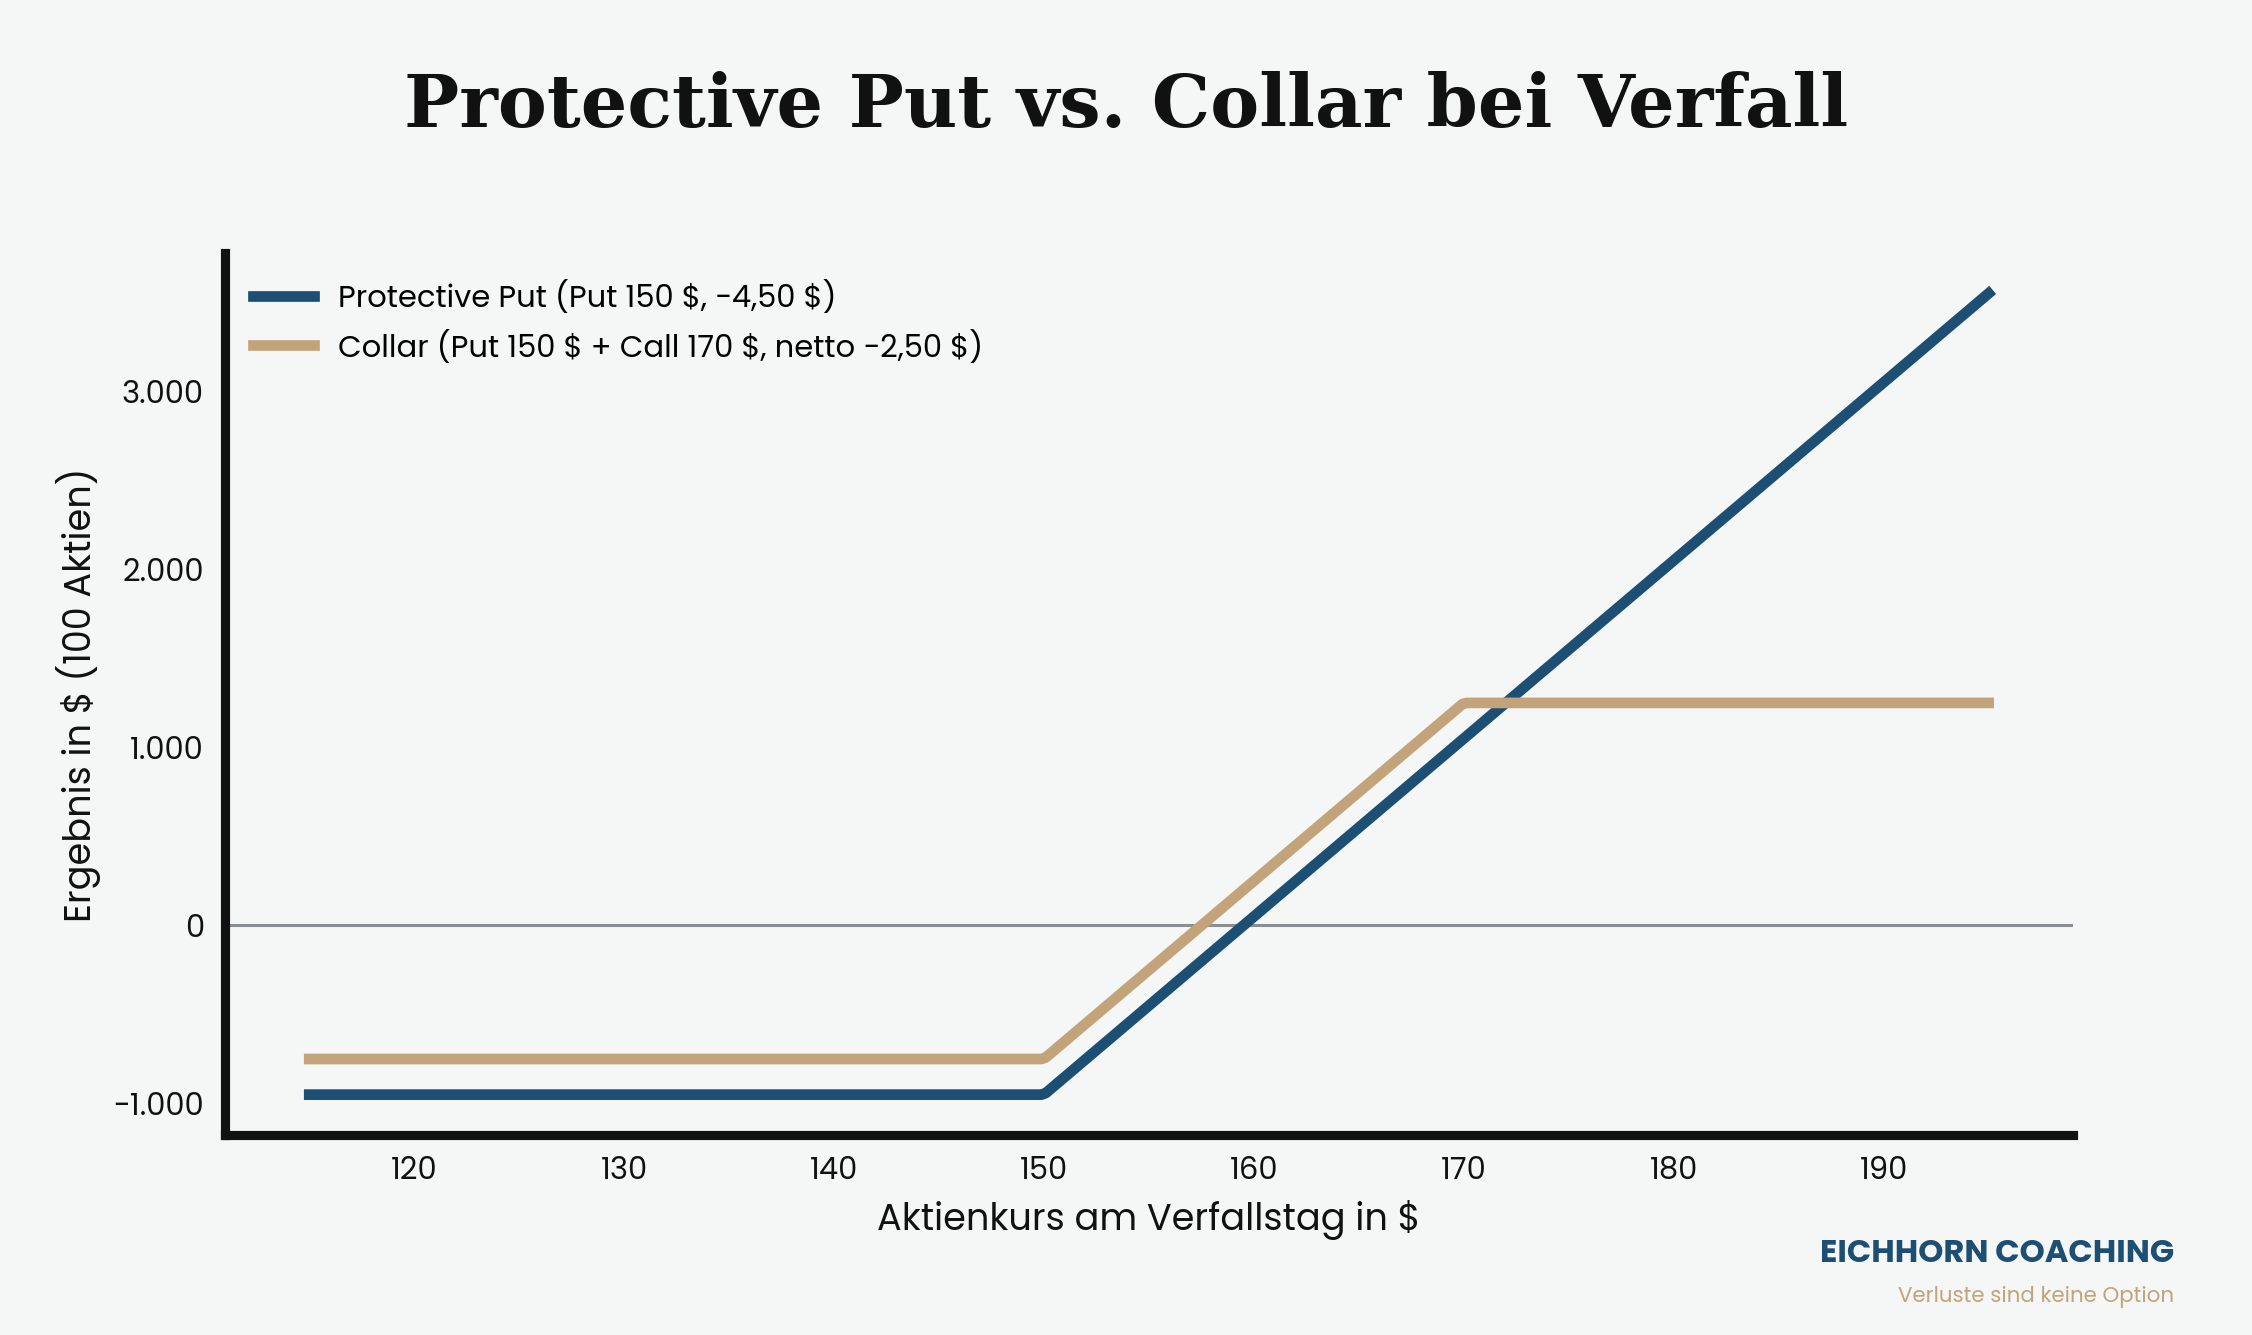
Beim Collar verkauft ihr zusätzlich einen Call über dem Kurs, klassisch als Covered Call. Im Beispiel bringt ein Call mit Strike $170 und gleicher Laufzeit etwa $2,00 ein. Die Absicherung kostet dann netto nur noch $2,50 statt $4,50. Der maximale Verlust sinkt auf $750. Dafür ist der Gewinn bei $1.250 gedeckelt: Steigt die Aktie über $170, müsst ihr sie zu diesem Preis abgeben.
Bear Put Spread: günstiger, aber mit Lücke nach unten
Beim Bear Put Spread verkauft ihr einen zweiten Put mit niedrigerem Strike. Kauft ihr den Put bei $150 und verkauft den bei $135, kostet die Kombination im Modell rund $3,70 statt $4,50. Der Schutz reicht aber nur von $150 bis $135. Fällt die Aktie tiefer, seid ihr wieder ungeschützt. Für moderate Rücksetzer passt das, gegen einen Absturz nicht.
Leerverkauf
Rechnerisch könnte man eine Aktie auch leerverkaufen, um fallende Kurse auszugleichen. Für Aktienbesitzer ist das umständlich: Leihgebühren fallen an, und ihr verzichtet auf jeden Kursanstieg. Der Put lässt euch die Chance nach oben und begrenzt die Kosten auf die Prämie.
Und die Steuern?
In Deutschland zählen Gewinne und Verluste aus Optionen zu den Kapitalerträgen. Übt ihr den Put aus, verkauft ihr außerdem die Aktien und realisiert deren Kursgewinn. Wie Prämie, Optionsgewinn und Veräußerungsgewinn in eurem Fall verrechnet werden, klärt ihr am besten mit eurem Steuerberater. Dieser Artikel ist keine steuerliche Beratung.
FAQ: Häufige Fragen zum Protective Put
Wie wir absichern und Prämien einnehmen
Im Optionsbrief zeigen wir alle zwei Wochen, wie wir selbst handeln: welche Positionen wir als Stillhalter eingehen, wie wir Risiken begrenzen und welche Handelsideen wir gerade verfolgen. Wer mit den Grundlagen starten will, holt sich zuerst das Delta-10-E-Book.
Alle Zahlen in diesem Artikel sind vereinfachte Modellrechnungen (Black-Scholes, implizite Volatilität 40 %, ohne Zinsen, Gebühren und Dividenden) und dienen nur der Erklärung. Sie sind keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Optionen können wertlos verfallen, im Beispiel geht die gezahlte Prämie vollständig verloren.