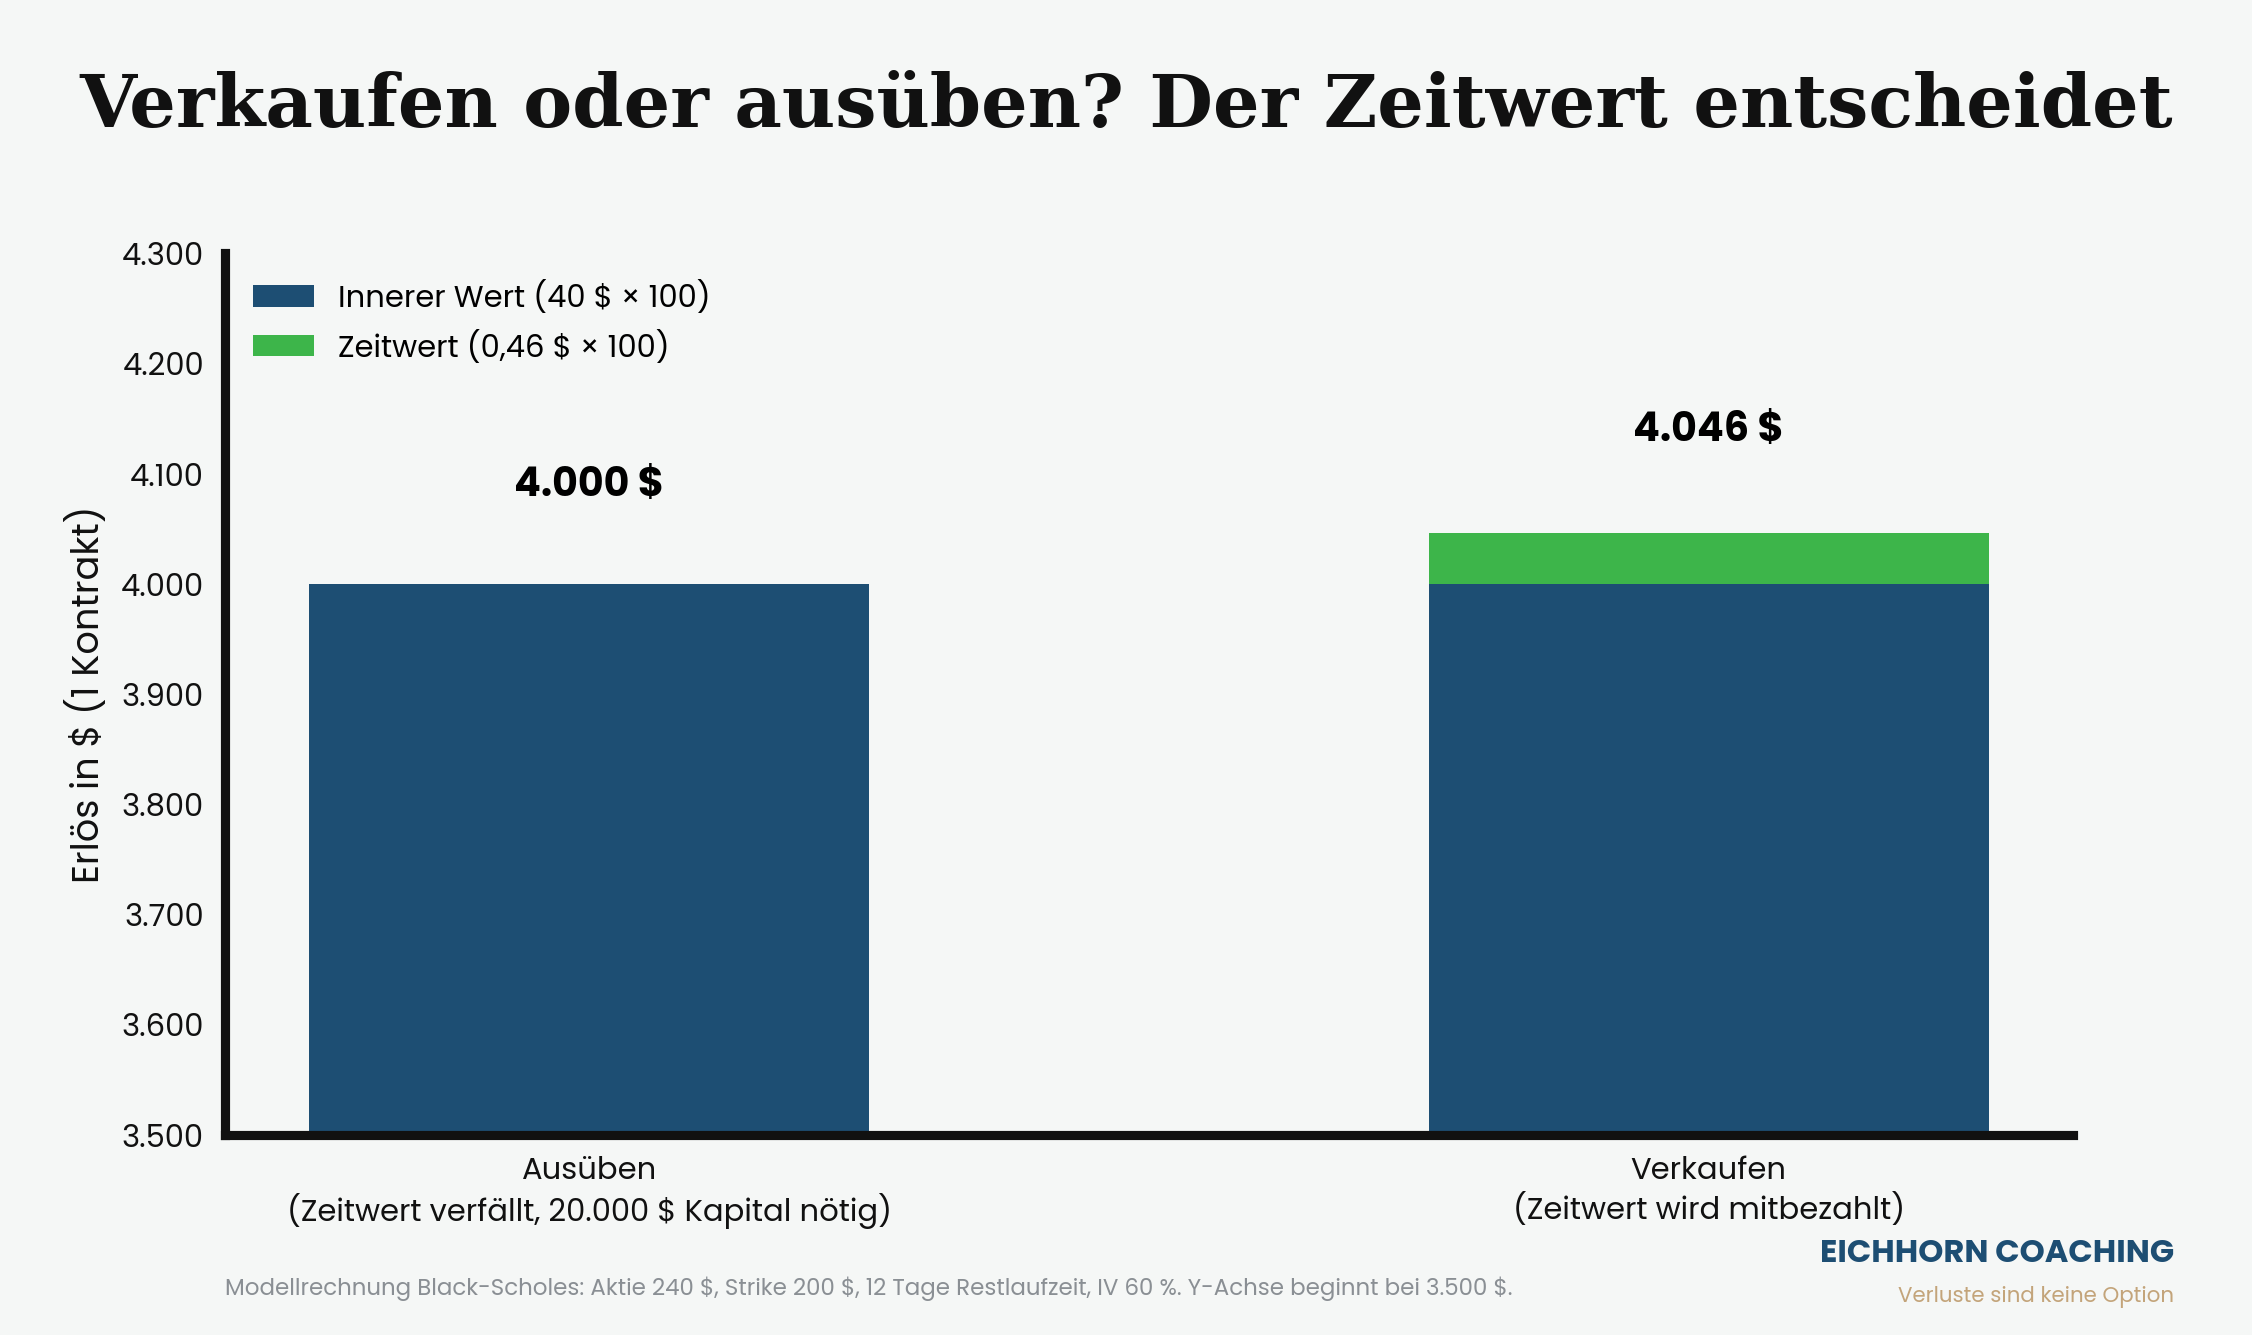
Eine amerikanische Option könnt ihr an jedem Handelstag bis zum Verfall ausüben. Das klingt nach einem großen Vorteil, bringt in der Praxis aber selten etwas. Wer vorzeitig ausübt, verschenkt den Zeitwert: Im Beispiel unten bringt der Verkauf der Option $4.046, die Ausübung nur $4.000, und dafür braucht ihr noch $20.000 Kapital. Für Stillhalter ist der Ausübungsstil trotzdem wichtig. Wer Optionen verkauft, kann bei amerikanischen Optionen jederzeit Aktien angedient bekommen oder abgeben müssen.
- Amerikanische Optionen lassen sich jederzeit ausüben, europäische nur am Verfallstag. Verkaufen (glattstellen) könnt ihr beide jederzeit.
- Der Stil hängt am Kontrakt, nicht an der Region. Optionen auf US-Aktien und ETFs sind amerikanisch, Optionen auf Indizes wie SPX oder DAX europäisch.
- Vorzeitiges Ausüben lohnt sich fast nur kurz vor einer Dividende oder bei tief im Geld liegenden Puts, wenn der Zeitwert fast null ist.
- Für Stillhalter bedeutet amerikanisch: Eine verkaufte Option im Geld kann vor dem Verfall ausgeübt werden, besonders vor Dividendenterminen.
| Amerikanisch | Europäisch | Bermuda | |
|---|---|---|---|
| Ausübung | An jedem Handelstag bis zum Verfall | Nur am Verfallstag | An festgelegten Terminen |
| Typische Basiswerte | US-Aktien, US-ETFs, Eurex-Aktienoptionen, viele Futures-Optionen | Indizes (SPX, NDX, DAX, Euro Stoxx 50), VIX | Vor allem außerbörslich, etwa bei Zinsderivaten |
| Abrechnung meist | Lieferung (100 Aktien oder ein Future) | Bar (Cash Settlement) | Je nach Vertrag |
| Vorzeitige Andienung für Stillhalter | Möglich | Nicht möglich | An den Terminen möglich |
Was ist eine amerikanische Option?
Börsengehandelte Optionen sind genormte Verträge. Basiswert, Strike, Verfallstag und Kontraktgröße stehen fest, und dazu gehört auch der Ausübungsstil. Bei einer amerikanischen Option darf der Käufer jederzeit verlangen, dass der Vertrag erfüllt wird: beim Call die Lieferung der Aktien zum Strike, beim Put die Abnahme. Ob noch 90 Tage oder 90 Minuten Laufzeit übrig sind, spielt keine Rolle.
Die europäische Option ist das Gegenstück, sie lässt sich nur am Verfallstag ausüben. Die Bermuda-Option liegt dazwischen und kann an mehreren vorher festgelegten Terminen ausgeübt werden. An der Börse begegnet sie euch selten.
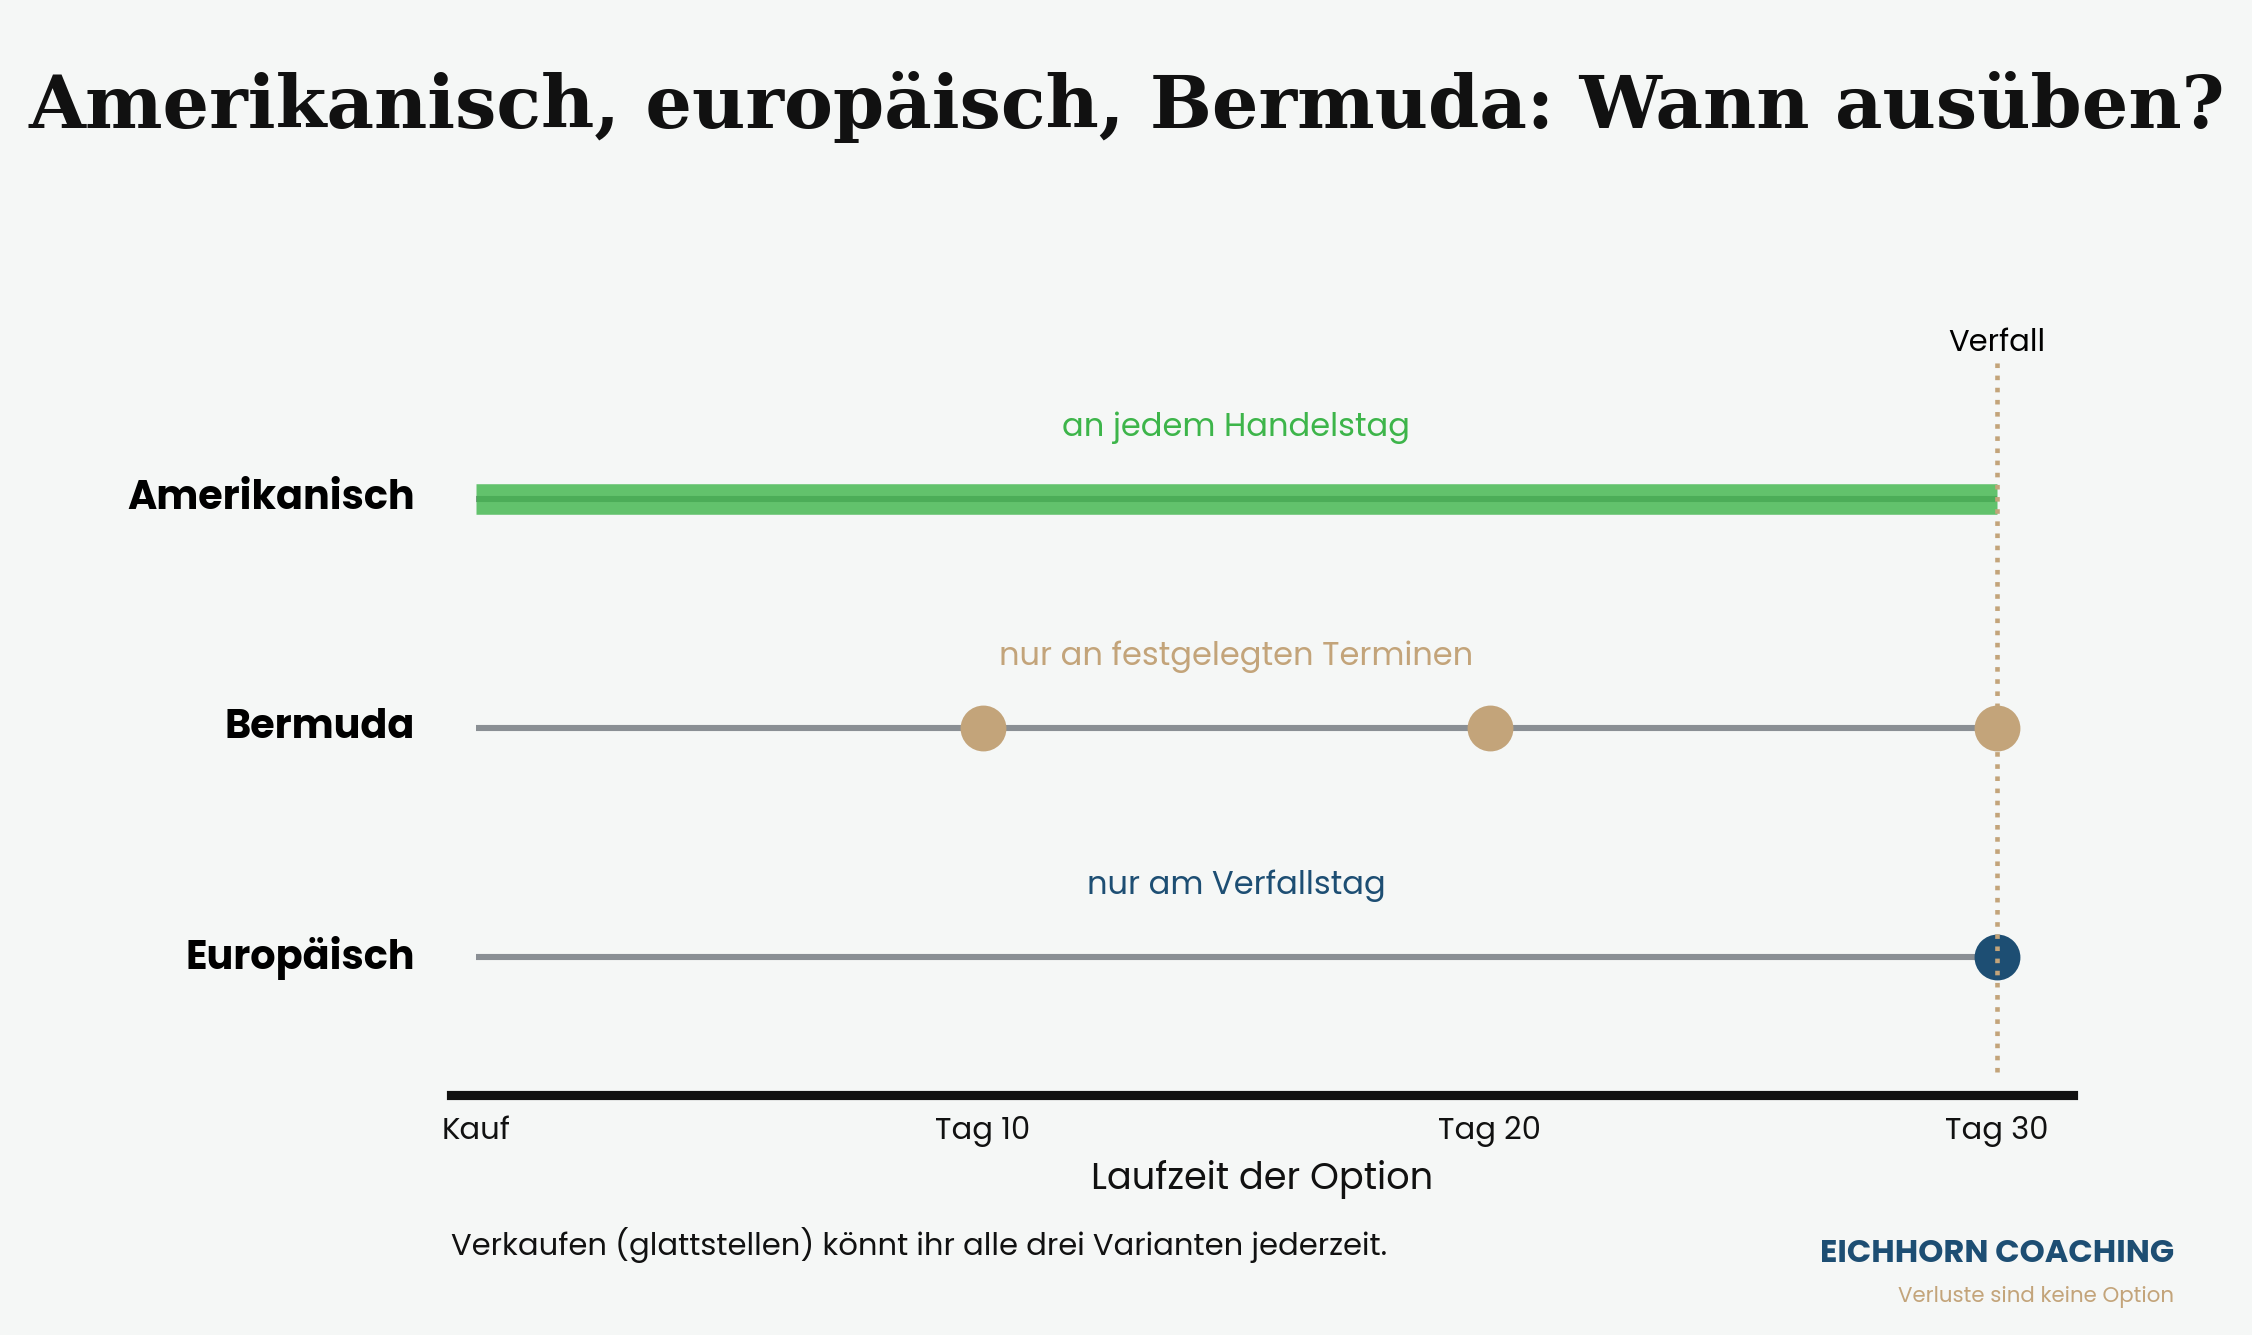
Die Namen haben nichts mit dem Handelsplatz zu tun. An der Eurex in Frankfurt sind Aktienoptionen amerikanisch, in den USA sind Optionen auf den S&P 500 europäisch. Welcher Stil vorliegt, seht ihr in den Kontraktdetails eures Brokers, in der Trader Workstation etwa in der Beschreibung des Finanzinstruments.
Welche Optionen sind amerikanisch, welche europäisch?
Ihr könnt den Stil nicht frei wählen. Die Börse legt ihn für jeden Basiswert fest, und die Regel dahinter ist einfach: Was physisch geliefert wird, ist meist amerikanisch. Was bar abgerechnet wird, ist meist europäisch.
| Basiswert | Beispiel | Stil | Abrechnung |
|---|---|---|---|
| US-Aktien | Apple, Microsoft | Amerikanisch | 100 Aktien |
| US-ETFs | SPY, QQQ | Amerikanisch | 100 ETF-Anteile |
| US-Indizes | SPX, NDX, RUT | Europäisch | Bar |
| Volatilitätsindex | VIX | Europäisch | Bar |
| Deutsche Aktien (Eurex) | SAP, Allianz | Amerikanisch | Aktien |
| Europäische Indizes (Eurex) | DAX, Euro Stoxx 50 | Europäisch | Bar |
| Futures-Optionen | Rohöl, Gold (CME) | Meist amerikanisch | Future-Kontrakt |
Besonders deutlich wird das beim S&P 500. SPY und SPX bilden denselben Index ab. Optionen auf den ETF SPY sind amerikanisch und liefern Anteile, Optionen auf den Index SPX sind europäisch und werden bar abgerechnet. Wer Strategien wie die Wheel-Strategie fährt, braucht die Lieferung und damit amerikanische Aktienoptionen. Wer eine Andienung ausschließen will, nimmt Indexoptionen.
Sind amerikanische Optionen teurer?
Eine amerikanische Option ist nie weniger wert als eine europäische mit gleichen Daten, denn sie bietet dieselben Rechte plus eine Möglichkeit mehr. Oft ist der Unterschied aber null. Bei einem Call auf eine Aktie ohne Dividende lohnt sich die vorzeitige Ausübung nie, deshalb haben amerikanischer und europäischer Call dort denselben Wert.
Einen spürbaren Aufschlag gibt es nur in zwei Fällen: bei Calls kurz vor einer Dividende und bei Puts, die tief im Geld liegen, wenn die Zinsen hoch sind. Für die meisten Optionen, die ihr als Stillhalter handelt, spielt der Preisunterschied kaum eine Rolle.
Warum sich die vorzeitige Ausübung selten lohnt
Der Preis einer Option besteht aus innerem Wert und Zeitwert. Der innere Wert ist das, was ihr bei sofortiger Ausübung herausholt, beim Call also Kurs minus Strike. Der Zeitwert ist der Aufschlag, den der Markt für die verbleibende Laufzeit zahlt. Verkauft ihr die Option, bekommt ihr beides. Übt ihr aus, bekommt ihr nur den inneren Wert. Der Zeitwert ist weg.
Dazu kommt das Kapital. Wer einen Call auf 100 Aktien mit Strike $200 ausübt, muss $20.000 für die Aktien aufbringen und sie danach selbst verkaufen, wenn er nur den Gewinn will. Das sind zwei Transaktionen mit Gebühren statt einer.
Amerikanische Optionen handeln: ein Beispiel
Eine Aktie steht bei $190. Ihr rechnet mit einem Anstieg und kauft einen Call mit Strike $200 und 30 Tagen Laufzeit. Bei einer impliziten Volatilität von 35 % kostet er im Modell $3,80 je Aktie, also $380 für den Kontrakt.
Nach 18 Tagen springt die Aktie überraschend auf $240. Der Call hat jetzt einen inneren Wert von $40. Weil nach dem Sprung auch die Volatilität steigt (im Modell auf 60 %), kommen noch $0,46 Zeitwert dazu. Ihr habt zwei Möglichkeiten:
| Call verkaufen | Call ausüben | |
|---|---|---|
| Erlös | $40,46 × 100 = $4.046 | Aktien zu $200 kaufen, zu $240 verkaufen: $4.000 |
| Kapitalbedarf | keiner | $20.000 |
| Transaktionen | eine | zwei |
| Gewinn nach $380 Prämie | $3.666 | $3.620 |
Bis zum Verfall fällt die Aktie wieder auf $195. Wer bei $240 nichts getan hat, sieht den Call wertlos verfallen und verliert die $380.
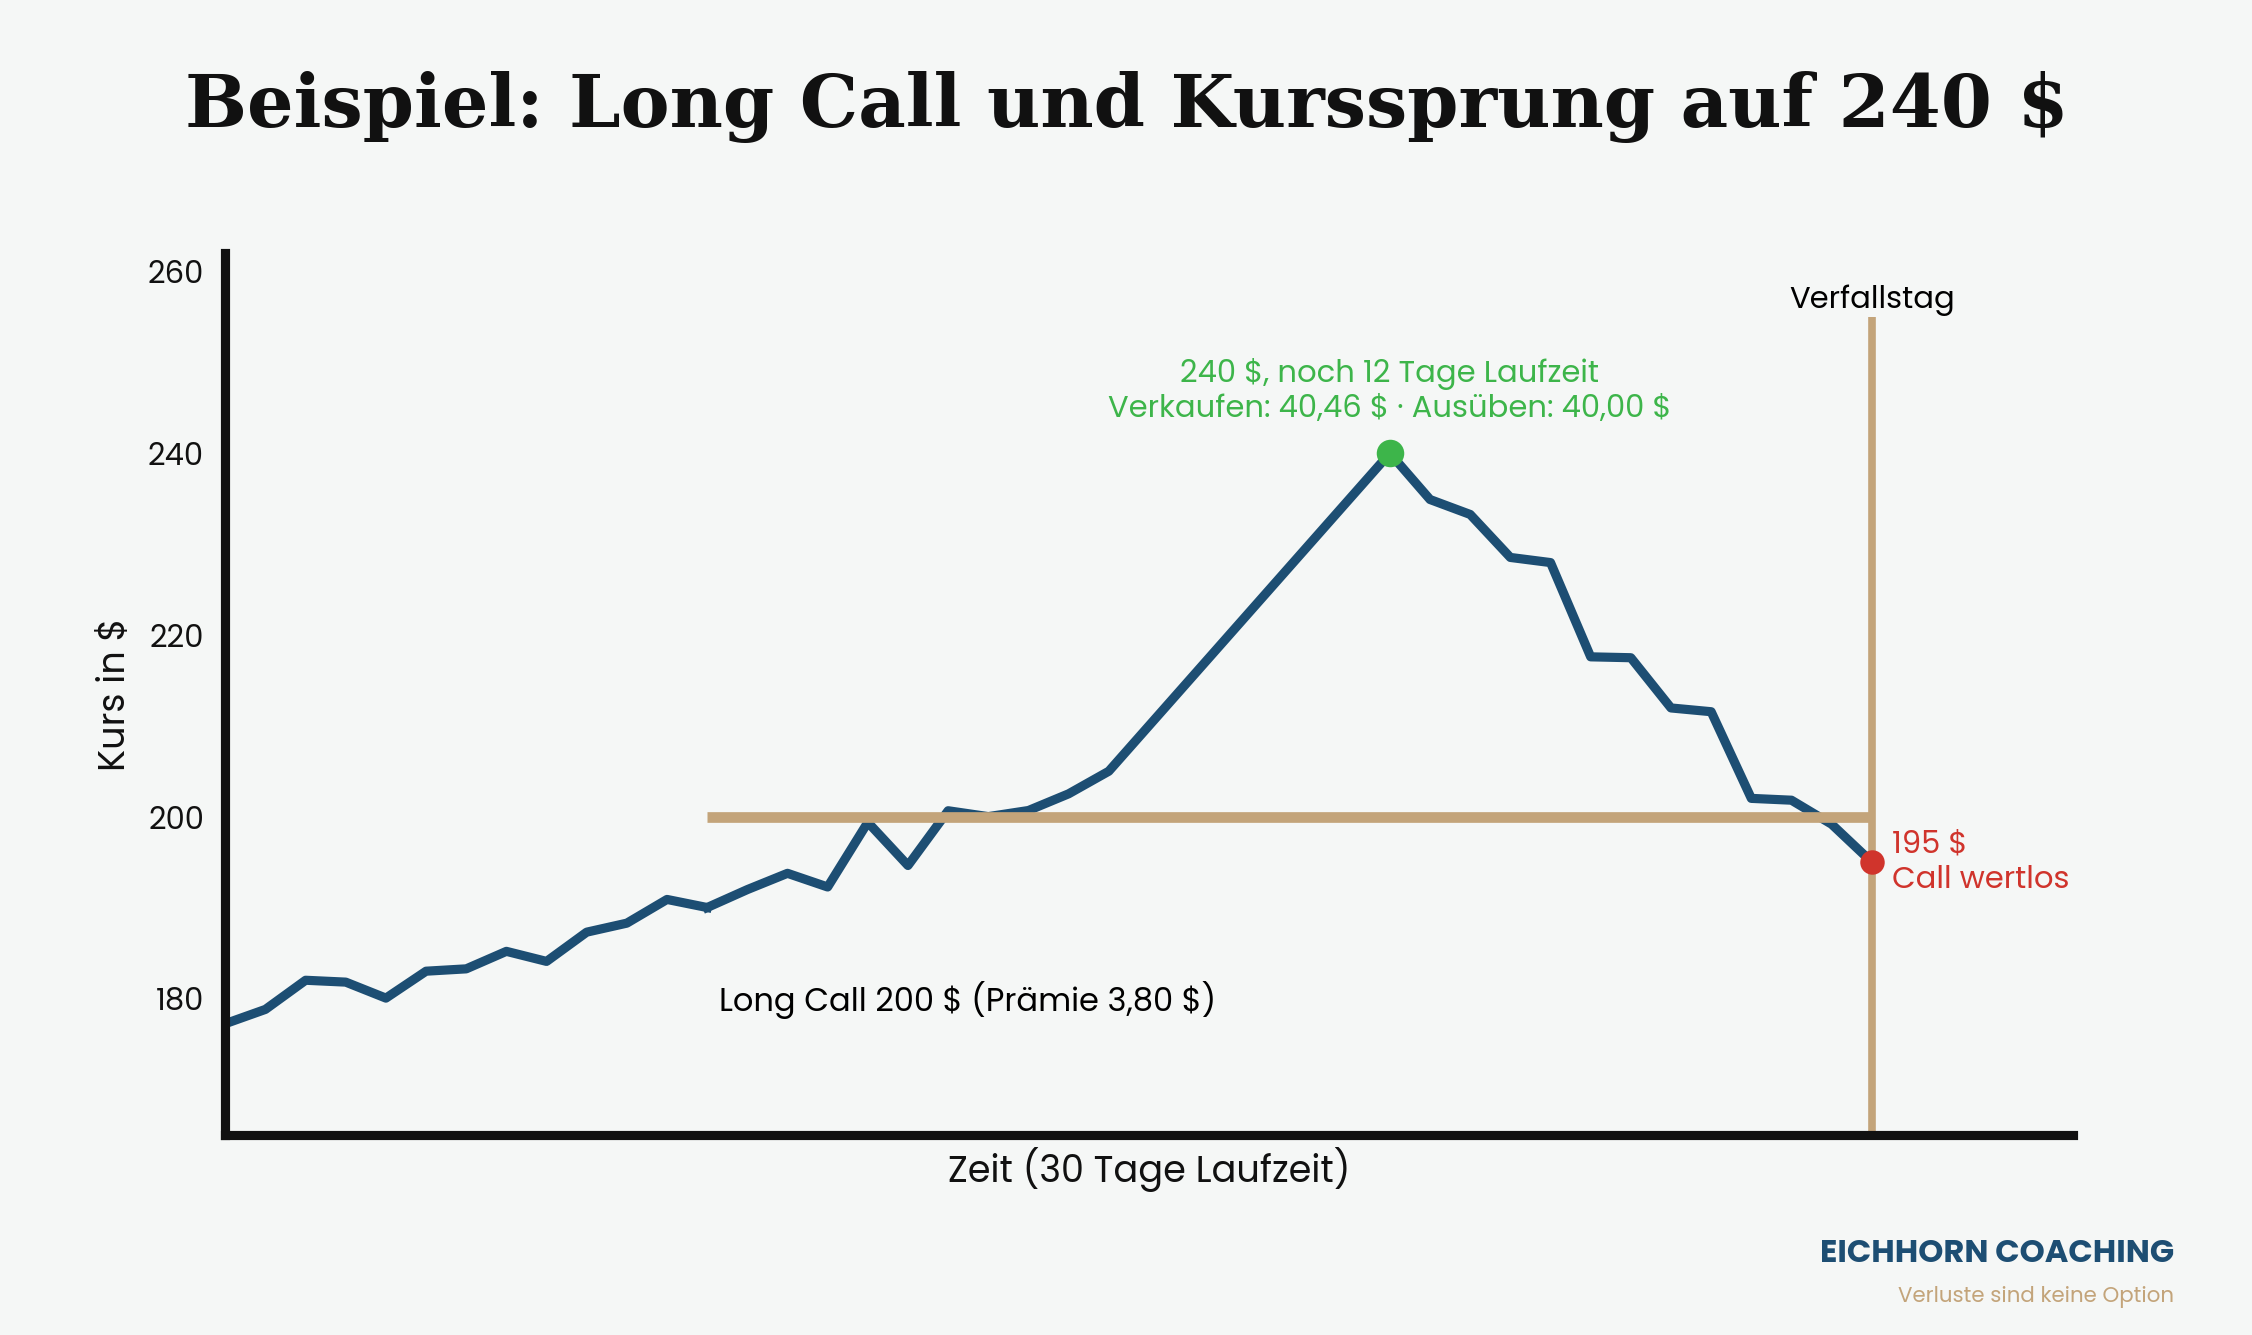
Ein verbreiteter Irrtum: Mit einer europäischen Option wäre euch der Gewinn entgangen. Das stimmt nicht. Auch eine europäische Option könnt ihr jederzeit an der Börse verkaufen. Der Ausübungsstil regelt nur, wann ihr den Vertrag erfüllen lassen könnt. Aussteigen dürft ihr jederzeit. Der Kurssprung wäre mit beiden Varianten realisierbar gewesen.
Wann sich die vorzeitige Ausübung doch lohnt
Kurz vor der Dividende
Am Ex-Tag fällt eine Aktie ungefähr um die Dividende. Ein Call im Geld verliert dadurch an Wert, und die Dividende bekommt nur, wer die Aktie besitzt. Liegt der Zeitwert eines Calls unter der anstehenden Dividende, kann es sich lohnen, am letzten Handelstag vor dem Ex-Tag auszuüben.
Ein Beispiel: Eine Aktie steht bei $105, morgen ist Ex-Tag für $1,50 Dividende. Ein Call mit Strike $100 und 20 Tagen Laufzeit hat im Modell bei 25 % impliziter Volatilität nur $0,68 Zeitwert. Wer ausübt, verzichtet auf diese $0,68 und bekommt dafür $1,50 Dividende. Beim Call am Geld mit Strike $105 sieht es anders aus: $2,45 Zeitwert sind mehr als die Dividende, hier lohnt sich die Ausübung nicht.
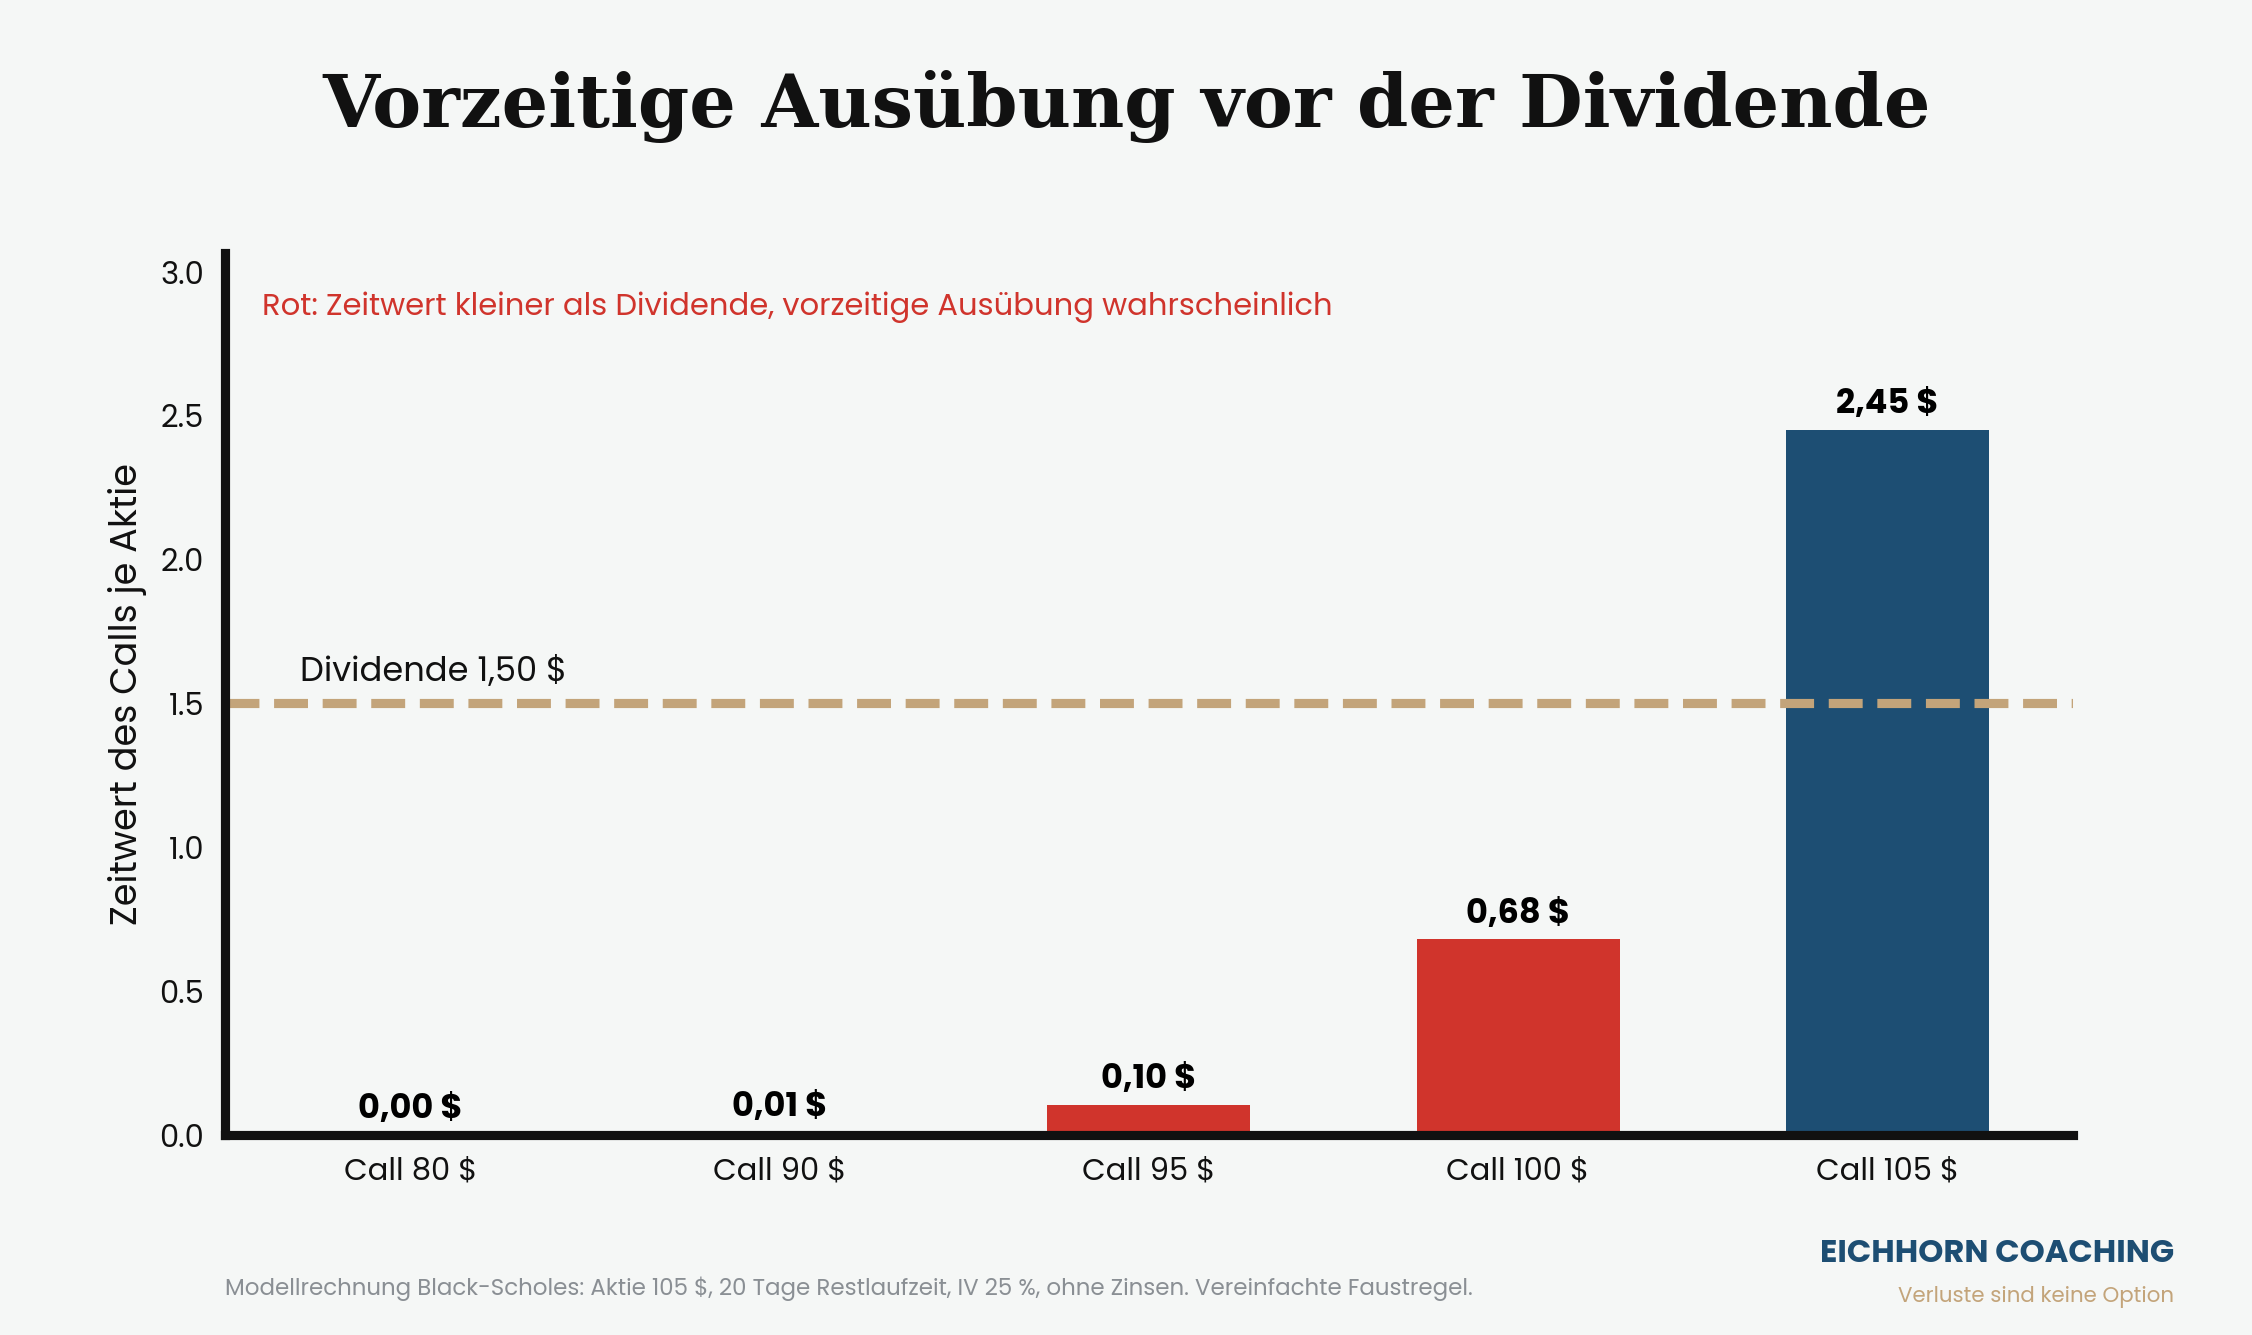
Die Faustregel „Zeitwert kleiner als Dividende“ ist vereinfacht. Genau genommen vergleicht man die Dividende mit dem Zeitwert des Puts mit gleichem Strike. Für eine erste Einschätzung reicht sie aber.
Tief im Geld liegende Puts
Wer einen Put ausübt, verkauft seine Aktien zum Strike und bekommt das Geld sofort. Liegt der Put so tief im Geld, dass sein Zeitwert fast null ist, bringt das Geld auf dem Konto schon Zinsen, bevor die Option verfällt. Bei 4 % Zinsen bringen $10.000 in 30 Tagen etwa $33. Ist der Zeitwert des Puts kleiner, ist die frühe Ausübung rechnerisch besser. Bei niedrigen Zinsen verschwindet dieser Effekt fast vollständig.
Wenn der Verkauf teurer ist als die Ausübung
Tief im Geld liegende Optionen werden oft kaum gehandelt, und die Geld-Brief-Spanne ist breit. Ist die Spanne größer als der verbleibende Zeitwert, verliert ihr beim Verkauf mehr als bei der Ausübung. Dann kann es günstiger sein, auszuüben und die Aktien anschließend zu verkaufen.
Was amerikanische Optionen für Stillhalter bedeuten
Für Käufer ist der Ausübungsstil ein Detail. Für Stillhalter ist er das eigentliche Thema, denn wer eine amerikanische Option verkauft, weiß nie sicher, ob sie bis zum Verfall offen bleibt.
Cash Secured Put: Aktien kommen früher
Rutscht die Aktie deutlich unter den Strike eures Cash Secured Puts, kann der Käufer vorzeitig ausüben. Ihr bekommt die Aktien dann zum Strike, genau wie am Verfallstag, nur früher. Die Prämie behaltet ihr. Finanziell ändert sich wenig, ihr müsst nur das Kapital früher bereithalten.
Covered Call: Vorsicht vor dem Ex-Tag
Liegt euer Covered Call vor einem Dividendentermin im Geld, ist die Wahrscheinlichkeit einer Ausübung hoch. Dann sind die Aktien am Ex-Tag weg und die Dividende gleich mit. Prüft deshalb vor jedem Covered Call, ob in die Laufzeit ein Ex-Tag fällt. Wollt ihr die Aktien behalten, rollt den Call rechtzeitig auf einen höheren Strike oder eine spätere Laufzeit.
Spreads: Ein Bein kann früher weg sein
Bei Spreads wie dem Bull Put Spread kann nur die verkaufte Option ausgeübt werden. Plötzlich habt ihr 100 Aktien im Depot und den gekauften Put noch offen. Der Put begrenzt weiter euer Risiko, aber die Aktienposition bindet Kapital oder Margin. Meistens ist es am einfachsten, die Aktien zu verkaufen und den Put glattzustellen oder auszuüben.
Am Verfallstag: automatische Ausübung
Bei US-Optionen werden Kontrakte, die am Verfallstag mindestens $0,01 im Geld liegen, in der Regel automatisch ausgeübt. Steht der Kurs genau am Strike eurer verkauften Option, ist bis nach Handelsschluss unklar, ob ihr Aktien bekommt. Dieses sogenannte Pin-Risiko umgeht ihr, indem ihr die Position vor dem Verfall schließt. Bei europäischen, bar abgerechneten Indexoptionen wie dem SPX gibt es weder vorzeitige Andienung noch Aktienlieferung. Mehr dazu im Artikel zum Hedging mit S&P-500-Optionen.
Und die Steuern?
Wird eine Option ausgeübt, entsteht zusätzlich ein Aktienkauf oder -verkauf. Das kann einen Kursgewinn realisieren, den ihr eigentlich noch nicht versteuern wolltet. Wie Prämien und Veräußerungsgewinne in eurem Fall behandelt werden, klärt ihr am besten mit eurem Steuerberater. Dieser Artikel ist keine steuerliche Beratung.
FAQ: Häufige Fragen zu amerikanischen Optionen
Wie wir als Stillhalter damit umgehen
Im Optionsbrief zeigen wir alle zwei Wochen, welche Stillhalter-Positionen wir eingehen und wie wir sie steuern, auch wenn eine Andienung droht. Wie wir die Strikes auswählen, damit das selten passiert, steht im kostenlosen Delta-10-E-Book.
Alle Zahlen in diesem Artikel sind vereinfachte Modellrechnungen (Black-Scholes, ohne Gebühren) und dienen nur der Erklärung. Der Zinssatz von 4 % ist ein Rechenbeispiel. Dieser Artikel ist keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Optionen können wertlos verfallen.